
マンションが売れない場合どうなる?放置リスクと段階別対策を徹底解説
マンションが売れない状態を放置すると、管理費・修繕積立金・固定資産税が積み上がり続けるだけでなく、資産価値の下落と売却価格の交渉余地の拡大が同時に進行します。
公益財団法人東日本不動産流通機構のデータでは、首都圏中古マンションの平均成約日数は84.3日(2024年度)です。
3ヶ月を超えると「売れ残り物件」として市場に認識され始め、買主心理に影響が出ます。
売れない原因は価格・物件・不動産会社の3カテゴリに整理でき、それぞれ対策が異なります。
この記事では、売れない場合に何が起きるのかという結論から、原因の特定方法、段階別の対策、最終手段の選び方、そして放置した場合の維持費の実額試算まで、公的データをもとに具体的に整理します。
- マンションが売れない場合に生じる維持費累積と資産価値下落の同時進行リスク
- 価格設定・築年数・囲い込みなど売れない主な7つの原因と確認方法
- 3ヶ月・6ヶ月・1年の段階別に取るべき対策の優先順位と手順
- 買取・賃貸転用・買取保証の違いと選ぶべき状況の判断基準
- 1年・2年・3年放置した場合の維持費と機会損失の具体的な試算額
マンションが売れない場合に起こること|最初に知っておくべき結論
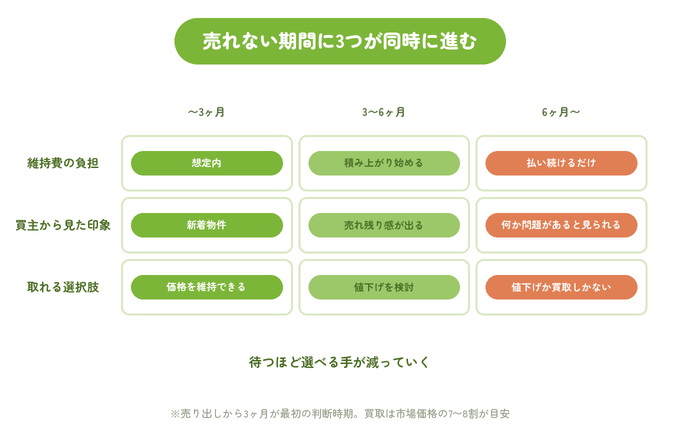
マンションが売れない場合に起こることは、大きく3つに整理できます。
維持費の垂れ流し、資産価値の継続的な下落、そして売却の選択肢が徐々に狭まることです。
どれか一つではなく、この3つが同時に進行するという点が、放置の本当のリスクです。
売り出してから3ヶ月が経過しても成約しない場合、多くの売主は「もう少し待てば売れるかもしれない」と考えます。
とはいえ、不動産の世界では売り出し期間が長くなるほど、買主側に「何か問題がある物件」と見られる傾向が強まります。
価格を下げなければ売れなくなるという悪循環に入るのが、半年以上売れないマンションの典型的なパターンです。
売れない期間の目安は何ヶ月?一般的な売却期間と放置の境界線
公益財団法人東日本不動産流通機構が公表した「首都圏不動産流通市場の動向(2024年度)」によると、首都圏における中古マンションの登録から成約までの平均日数は84.3日(約2.8ヶ月)です。
2023年度の82.6日からわずかに長くなっており、市場の選別が進んでいることを示しています。
この数字をふまえると、売り出しから約3ヶ月以内に内覧や問い合わせが集まらない状態は、何らかの課題があるサインと捉えるのが妥当です。
不動産業界では「3ヶ月が一つの節目」とされており、この時点で売却戦略の見直しを検討することが多いです。
| 売り出し期間 | 市場での見られ方 | 取るべきアクション |
|---|---|---|
| 1ヶ月以内 | 売り出し直後。まだ様子見の段階 | 広告掲載状況・内覧申込数を確認 |
| 2〜3ヶ月 | 平均的な期間。焦りは不要 | 問い合わせがなければ価格を再確認 |
| 3〜6ヶ月 | 売れ残りとみなされ始める | 価格・広告・媒介契約の見直し |
| 6ヶ月以上 | 「訳あり」と認識されるリスクが高い | 買取や媒介切替を本格検討 |
| 1年以上 | 資産価値の毀損が明確になる | 買取・賃貸転用・価格の大幅見直し |
売れない期間が長くなること自体が、次第に負のシグナルとして機能してしまいます。
ポータルサイト上の「掲載開始日」は買主が必ず確認する情報の一つです。
半年以上経過した物件には「なぜ売れないのか」という疑念がつきまといやすく、たとえ価格を下げても内覧者の心理的ハードルが上がる側面があります。
売れない間もかかり続けるお金の総額
マンションが売れない間、所有しているだけで毎月・毎年、確実に支出が発生し続けます。
この「見えにくいコスト」を正確に把握しておくことが、適切な売却判断につながります。
公益財団法人東日本不動産流通機構が2026年5月に公表した「REINS TOPIC 首都圏中古マンションの管理費・修繕積立金(2025年度)」によると、2025年度における1戸あたりの月額平均は管理費が1万3,895円、修繕積立金が1万3,910円です。
合計すると月約2万7,805円になります。
さらに修繕積立金は前年度比5.8%上昇しており、今後も増加傾向が続くことが予測されています。
加えて、固定資産税と都市計画税がかかります。
マンションの固定資産税の年額目安はおおむね10万〜30万円程度と物件によって幅がありますが、仮に年15万円とすると月あたり約1万2,500円の負担になります。
| コストの種類 | 月額目安(首都圏平均) | 年額目安 |
|---|---|---|
| 管理費 | 約13,895円 | 約166,740円 |
| 修繕積立金 | 約13,910円 | 約166,920円 |
| 固定資産税・都市計画税 | 約12,500円(年15万円換算) | 約150,000円 |
| 合計 | 約40,305円 | 約483,660円 |
※管理費・修繕積立金は公益財団法人東日本不動産流通機構「REINS TOPIC 首都圏中古マンションの管理費・修繕積立金(2025年度)」より。
固定資産税は物件価格・立地によって大きく異なります。
つまり、売れないまま1年が過ぎると約50万円前後のコストがそのまま出ていく計算です。
2年なら約100万円、3年なら約150万円という規模になります。
住宅ローンが残っているケースではその返済額がさらに上乗せされるため、資金的な圧迫はさらに深刻になります。
売却を決意してから実際に成約するまでの「待ちコスト」を正確に把握することで、少々の値引きをしてでも早期に売却するほうが、トータルの損失を抑えられるケースが多いことが見えてきます。
放置が招く資産価値の下落速度
マンションの資産価値は、築年数の経過とともに段階的に下落していきます。
公益財団法人東日本不動産流通機構のデータでは、築15年以内の物件は比較的高い成約価格を維持しやすいのに対し、築15〜20年を境に価格が急落する傾向が確認されています。
築25年を超えると在庫物件が成約物件の割合を上回るようになり、買い手が見つかりにくい状況が顕在化します。
売り出し期間が長くなることは、単に時間が過ぎるだけでなく、物件の「鮮度」を失わせます。
ポータルサイト上での掲載開始日が古くなるほど、買主の関心は新着物件に向かいやすくなります。
また、買取業者による査定価格も、市場での流通期間が長いほど低くなる傾向があります。
築年数と市場での売りやすさには明確な関係があります。
具体的には以下の3段階で整理できます。
まず築15年以内の物件は、住宅ローン控除の適用条件を比較的満たしやすく、買主が利用できる税制優遇が多いため、成約しやすい傾向にあります。
次に築16〜25年の物件は、価格水準が需要と釣り合っていれば売れますが、競合物件との差別化が必要になってきます。
そして築25年超の物件は、耐震基準の新旧(1981年以前の旧耐震基準か否か)、大規模修繕の実施状況、管理組合の財務状況などが成否を左右します。
売れないまま時間が経過するということは、この「売りやすさのゾーン」から外れていく過程でもあります。
特に築年数の節目(15年・25年)が近い物件を保有している場合、その前に売却活動を完了させることが、資産価値の最大化という観点から重要です。
売れないからといって放置することは、自ら資産価値を削り続ける行為に等しいといえます。
マンションが売れない主な原因7つとチェックポイント
マンションが売れない原因は、大きく「価格」「物件」「売り方」の3カテゴリに整理されます。
そのうち売主が直接改善できるのは価格と売り方であり、物件固有の条件(立地・築年数)は変えられません。
だからこそ、自分のマンションがどのカテゴリで詰まっているかを正確に把握することが、打開策を見つける出発点になります。
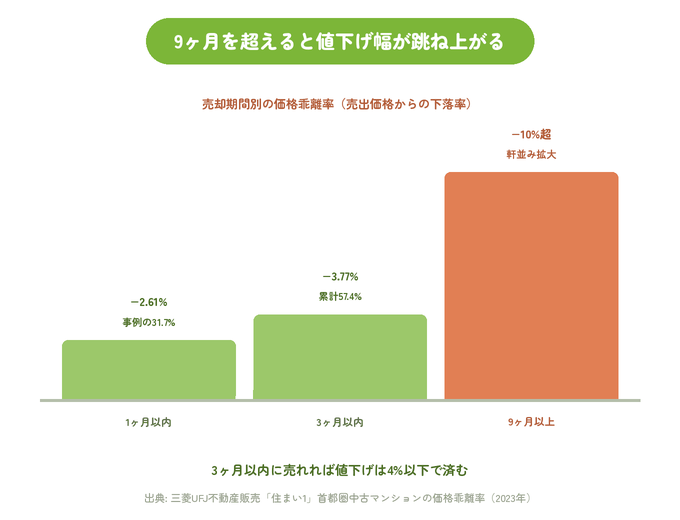
三菱UFJ不動産販売の調査によると、2024年における首都圏中古マンションの価格乖離率(売り出し価格と成約価格の差)は約マイナス4%台と比較的縮小傾向にあります。
とはいえ、立地や築年数・管理状態に起因する物件固有の課題を抱える場合は、市場全体の活況とは無関係に売れ残る可能性があります。
以下7つの原因を順に確認してみてください。
価格設定が相場より高すぎる
マンションが売れない最大の原因は、売り出し価格の設定ミスです。
売主としては少しでも高く売りたいという心理が働くのは自然ですが、相場を大きく上回る価格では買主の検索にそもそもヒットしません。
不動産ポータルサイトの多くは500万円刻みで価格帯を絞り込む検索機能を持っています。
たとえば4,100万円で売り出しているマンションは、「4,000〜4,500万円」という検索条件には表示されますが、「3,500〜4,000万円」を探している層には届きません。
仮に成約相場が3,900万円の物件を4,100万円で売り出せば、本来のターゲット層の目に触れない状態が続きます。
確認すべきチェックポイントは以下の3点です。
まず公益財団法人東日本不動産流通機構が運営するレインズマーケットインフォメーションで、同じマンション内や近隣の過去の成約事例を確認すること。
次に不動産会社から受け取った査定価格が「売り出し推奨価格」なのか「確実に売れる価格」なのかを明確に確認すること。
そして査定額の中で最も高い金額を提示した会社だけに飛びつかず、複数社の根拠を比較することです。
売り出し価格と成約価格の乖離は5〜10%前後が一般的ですが、相場から15%以上乖離した価格では内覧申込すら来ない状況に陥りやすいです。
築年数と立地のミスマッチ
築年数と立地は、マンションの売れやすさに直結する物件固有の条件です。
売主が変えられる要素ではありませんが、これを正確に把握することで価格設定や訴求ターゲットの見直しにつながります。
公益財団法人東日本不動産流通機構のデータによると、中古マンションは築15年を境に成約価格が大幅に下落しやすく、築25年超では在庫物件が成約物件の割合を上回る傾向があります。
また、住宅ローン控除の適用については2022年の税制改正により築年数要件が廃止され、現在は1982年(昭和57年)1月1日以降に建築された住宅(新耐震基準)であれば築年数に関わらず控除が受けられます。
ただし1981年(昭和56年)12月31日以前に建てられた旧耐震基準の物件は、耐震基準適合証明書などを取得しなければ住宅ローン控除の対象外となり、買主が利用できる税制メリットが狭まるため成約に影響が出やすいです。
立地面では、最寄り駅からの距離が大きく影響します。
公益財団法人東日本不動産流通機構の集計では、徒歩21分以上やバス便の物件は成約価格が低くなりやすく、過去5年間でこれらの物件の成約価格が前年を下回る年も見られています。
郊外・駅遠の物件は地方自治体のインフラ整備や周辺開発の状況を含めて価格に反映させることが重要です。
管理費・修繕積立金が高く敬遠されている
物件価格が相場内に収まっていても、管理費や修繕積立金が周辺物件と比べて高い場合、買主が購入を見送る大きな要因になります。
公益財団法人東日本不動産流通機構が2026年5月に公表したデータでは、2025年度における首都圏中古マンションの修繕積立金の月額平均は1万3,910円で、前年度比5.8%の上昇となっています。
これは建築コストや人件費の上昇を背景に、管理組合が積立金の値上げを実施するケースが増えているためです。
修繕積立金が月額3万円を超えるような物件では、買主の総月額負担(ローン返済+管理費+修繕積立金)が大きくなるため、購入意欲が下がります。
チェックすべき点は、自分のマンションの管理費・修繕積立金の合計が周辺の類似物件と比べてどの水準にあるかです。
特に築年数の古いマンションでは将来の大規模修繕に備えて積立金が段階的に引き上げられているケースが多く、これが購入検討者の長期コスト計算に引っかかることがあります。
管理状態が良好であることを修繕計画書や長期修繕計画とともにアピールする姿勢が、この懸念を払拭するうえで有効です。
不動産会社による囲い込みや広告不足
マンションが売れない原因が、売主にではなく担当の不動産会社側にあるケースも少なくありません。
その代表格が「囲い込み」と呼ばれる行為です。
囲い込みとは、専任媒介契約や専属専任媒介契約を結んだ不動産会社が、売主と買主の双方から仲介手数料を得ることを目的に、他社からの問い合わせをブロックしたり、レインズへの物件情報を事実と異なるステータスで登録したりする行為を指します。
国土交通省は2024年6月に宅地建物取引業法施行規則を改正し、2025年1月1日から囲い込みが確認された宅建業者に対して是正指示処分を行えるようになりました。
悪質なケースや繰り返しが確認される場合は業務停止命令・免許取り消しも可能となっています。
| 確認できる状態 | 考えられる問題 |
|---|---|
| レインズのステータスが「公開中」以外になっている | 他社からの客付けを遮断している可能性 |
| ポータルサイトに掲載されていない | 広告活動が行われていない |
| 内覧問い合わせがゼロなのに状況報告がない | 担当者の活動量が不足している |
| 他社に問い合わせると「売主都合で案内できない」と言われる | 囲い込みの可能性が高い |
確認方法は、SUUMO・HOME’S・アットホームなどのポータルサイトで自分のマンションが正確に掲載されているかを売主自身がチェックすることです。
また、レインズの閲覧画面を担当者に見せてもらい、物件のステータスが「公開中」になっているかを確認することも有効です。
内覧対応・部屋の状態に問題がある
内覧に来た買主候補が購入を決めるかどうかは、価格や立地だけでなく、部屋の印象に大きく左右されます。
「入ってすぐの印象」が購入判断に直結するといわれており、第一印象を損なう状態のままでは成約率が下がります。
居住中の物件では、生活感がそのまま出やすいため、掃除・整理整頓・消臭が基本の対策になります。
さらに踏み込んだ手法として「ホームステージング」があります。
ホームステージングとは、家具や照明・インテリア小物で部屋をモデルルームのように演出するサービスです。
一般社団法人日本ホームステージング協会の調査によると、ホームステージングを実施した物件は内覧希望者数が増加し、売却期間の短縮につながるケースが報告されています。
アメリカでの調査では、ホームステージングを行った物件は行わない物件に比べて売却期間が短縮され、かつ希望価格より高い水準で成約した事例も存在します。
また、ポータルサイトの写真の質も重要です。
暗い・散らかっている・逆光などの写真は内覧申込に至る前に弾かれます。
自然光が入る時間帯に撮影し直すだけで、問い合わせ数が変わることも珍しくありません。
競合物件に価格・条件で負けている
同じマンション内やエリア内に競合する売り出し物件が存在する場合、差別化できていないと選ばれません。
公益財団法人東日本不動産流通機構の月例速報でも、首都圏の中古マンションは在庫件数の変動によって市場の競争環境が変わります。
成約件数が増えていても在庫が多ければ、条件の悪い物件から売れ残っていきます。
競合との差は主に4点で生まれます。
まず価格水準の差です。
同じ間取り・築年数でも100〜200万円の差は買主に大きく映ります。
次にリノベーション・リフォームの有無です。
キッチンや浴室を最新設備に更新した物件は、同価格帯の未改修物件と比べて成約しやすい傾向があります。
3点目は階数・方角・眺望の差です。
これらは変えられない条件であり、下位の条件であれば価格で補う必要があります。
4点目は広告写真や物件説明文の訴求力です。
同じ物件でも「丁寧な前の入居者が管理していた」「全室フローリング張り替え済み」など、具体的な情報を載せることで印象が変わります。
売り出し時期が需要の低い時期と重なっている
不動産の取引量は季節によって変動します。
一般的に、中古マンションの成約が増えやすい時期は1月〜3月と9月〜10月です。
転勤・進学・就職の節目に合わせて引越しを計画する買主が集中するためです。
逆に、8月の夏休み期間と年末年始は内覧希望者が減る傾向にあります。
売り出しを開始する時期と、活発に動く買主層の動きにタイムラグが生じると、「たまたま動きが少ない時期に売り出してしまった」という状況が起きます。
担当の不動産会社と相談しながら、エリアの需給バランスを確認したうえで売り出しのタイミングを判断することが大切です。
| 時期 | 市場の動き | 売り出し時の注意点 |
|---|---|---|
| 1〜3月 | 最繁忙期。内覧・成約ともに増加 | 競合物件も増加。価格競争に注意 |
| 4〜5月 | やや落ち着くが堅調 | 転勤需要が続く。売れ残り注意 |
| 6〜7月 | 成約がやや減少傾向 | 梅雨明け前後に活動が戻ることも |
| 8月 | 夏休み・お盆で最も動きが鈍い | 長期化を避けるため9月以降に照準 |
| 9〜10月 | 秋の繁忙期。内覧が増加 | 2回目の売り出しチャンス |
| 11〜12月 | 年末に向けて減速。年内成約希望層も | 年内成約を目指す買主には条件交渉余地も |
マンションが売れない場合の対策を段階別に整理する
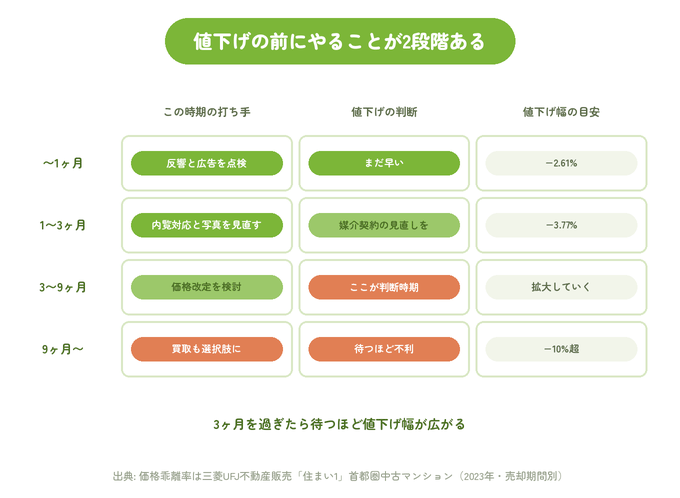
マンションが売れない場合の対策は、売り出し期間の長さに応じて打ち手の優先順位が変わります。
1ヶ月と3ヶ月と半年では、状況もリスクも異なるからです。
「とりあえず値下げ」という判断は、適切なタイミングより早すぎると損失につながり、遅すぎると市場からの関心がすでに薄れてしまっているケースもあります。
段階ごとに何をすべきかを整理することで、感情的な判断ではなく根拠のある行動が取れます。
まず確認すべき適正価格の調べ方
対策を始める前に、まず自分のマンションの適正価格を自分で確認することが重要です。
不動産会社の査定を待つだけでなく、公的なデータを使って相場を把握しておくと、その後の交渉や判断の精度が上がります。
適正価格を確認できる公的なデータソースは主に2つあります。
1つ目は公益財団法人東日本不動産流通機構が提供するレインズマーケットインフォメーションです。
国土交通大臣指定の不動産流通機構が運営するサービスで、過去1年間の成約事例を閲覧できます。
都道府県・最寄り駅・築年数・専有面積などの条件を絞り込んで検索することで、自分の物件に近い成約価格の事例を確認できます。
2つ目は国土交通省が運営する不動産情報ライブラリです。
かつての土地総合情報システムを発展・統合したサービスで、成約価格情報に加えて国土交通省が直接収集した不動産取引価格情報も確認できます。
地図上で情報を重ねて表示できるため、周辺エリアの取引動向を視覚的に把握しやすいという特長があります。
| データソース | 運営主体 | 主な確認内容 |
|---|---|---|
| レインズマーケットインフォメーション | 公益財団法人東日本不動産流通機構 | 過去1年間の成約事例(間取り・築年数・㎡単価) |
| 不動産情報ライブラリ | 国土交通省 | 成約価格情報・不動産取引価格情報・地価公示・防災情報 |
この2つで把握した成約相場と、現在の自分の売り出し価格を照らし合わせることで、乖離の有無とその程度が明確になります。
成約相場より10%以上高く設定している場合は、価格が売れない主因である可能性が高いと判断できます。
3ヶ月売れない場合にとるべき見直し手順
公益財団法人東日本不動産流通機構のデータでは、首都圏における中古マンションの平均成約日数は84.3日(2024年度)です。
売り出しから3ヶ月が経過しても成約の兆しがない場合は、戦略全体を見直す最初の節目と捉えてください。
この時点で確認すべき項目は4つあります。
まず問い合わせ数と内覧数の推移を担当者から書面で報告してもらいましょう。
「問い合わせがゼロ」なのか、「問い合わせはあるが内覧につながらない」のか、「内覧はあるが申込が来ない」のかによって、原因と対処が異なります。
問い合わせゼロなら価格か広告の問題、内覧まで来るが申込が来ないなら部屋の状態や価格交渉への姿勢に課題があります。
次にポータルサイトへの掲載内容を自分で確認します。
SUUMO・HOME’S・アットホームなど主要な3サイトに掲載されているか、写真の枚数と質は適切か、物件説明文に具体的な訴求が含まれているかを確認します。
3つ目はレインズへの登録状況です。
専任媒介または専属専任媒介を締結している場合は、担当者にレインズのステータス画面を見せてもらい「公開中」になっているかを確認します。
4つ目は、直近3ヶ月間に同エリアで成約した競合物件の価格と、自分の売り出し価格を比較することです。
成約した物件より明らかに高ければ、価格見直しの根拠になります。
これら4つを確認した結果、複数の問題が重なっている場合は、対策を一つずつ順番に実行するより、一度に整理して臨む方が効果的です。
不動産会社を変えるかどうかの判断基準
3ヶ月が経過し、かつ以下のような状況が複数当てはまる場合は、不動産会社の変更を検討する段階です。
- 担当者から定期的な活動報告がない
- 問い合わせ件数や内覧数の具体的な数字を開示してもらえない
- ポータルサイトに掲載されていない、または写真が粗い
- 価格以外の改善提案が一切ない
- レインズのステータスが「公開中」以外になっている
専任媒介契約・専属専任媒介契約の契約期間は宅地建物取引業法により最長3ヶ月と定められており、自動更新はされません。
つまり3ヶ月の契約満了タイミングが、不動産会社を変更する最もスムーズなタイミングです。
契約期間中に変更を希望する場合は、担当者の不誠実な対応や売却活動の不履行など、合理的な理由があれば解除できますが、その際に広告宣伝費などの実費を請求されるケースもあるため、事前に契約書の解除条件を確認しておく必要があります。
一般媒介契約であれば複数社と並行して契約できるため、変更の自由度は高いです。
とはいえ、複数社が同じ物件を掲載すると「売れ残り」の印象を強めることもあるため、エリア実績が豊富な1社に絞って専任媒介で改めて依頼する方が、活動量が上がるケースが多いです。
値下げのタイミングと適切な下げ幅の考え方
値下げを検討するタイミングは、売り出しから3ヶ月が経過し、かつ問い合わせ数が明らかに少ない状態が続いている場合です。
問い合わせや内覧がコンスタントに来ている状況での値下げは、本来の価格で成約できたかもしれない機会を失うことになります。
値下げ幅の目安は1回あたり売り出し価格の5%以内が一般的です。
たとえば3,000万円で売り出している場合なら150万円以内の値下げが目安です。
一度に10%以上の大幅値下げをすると「何か問題がある物件」と認識されるリスクが高まるため、段階的に行う方が望ましいです。
値下げには「桁を変える」効果も意識する必要があります。
ポータルサイトは500万円刻みで検索されることが多く、たとえば4,100万円を3,980万円に変えることで、「3,500〜4,000万円」の検索条件に新たにヒットするようになります。
同じ値下げ額でも、検索条件の区切りをまたぐかどうかで、露出度が大きく変わる場合があります。
| 値下げのステップ | タイミングの目安 | 値下げ幅の目安 |
|---|---|---|
| 第1回目 | 売り出し3ヶ月後(問い合わせが少ない場合) | 売出価格の3〜5%以内 |
| 第2回目 | 第1回目の値下げから3〜6ヶ月後 | さらに3〜5%以内 |
| 検討切替 | 計6〜12ヶ月が経過しても成約しない | 買取・賃貸転用を本格検討 |
なお、買主から値引き交渉を受けた場合は「最大限の誠意を見せる範囲」を事前に担当者と決めておくことが大切です。
口頭での交渉で感情的に値下げに応じてしまうと、さらなる値引きを求められるケースもあります。
内覧数を増やすための写真・広告改善
価格が適正であっても、写真や広告文の質が低いと問い合わせが来ません。
買主の多くはまずポータルサイトで物件を「見て」判断します。
写真で興味を持ってもらえなければ、内覧申込には至りません。
写真改善で特に効果が大きいのは以下の3点です。
まず撮影の明るさです。
日中の自然光が最も部屋を広く明るく見せます。
照明だけに頼った写真は影が出やすく、圧迫感を生みます。
次に枚数です。
リビング・キッチン・各居室・浴室・洗面台・バルコニーを最低でも8〜10枚掲載することで、買主が間取りをイメージしやすくなります。
3点目はアングルです。
部屋の隅から対角線上に撮影すると奥行きが出て、実際より広く見えます。
広告文については、具体的な情報ほど読まれます。
「陽当たり良好」という抽象表現より、「南向き・6階・前面道路5m幅でビルに遮られず採光良好」のように数字と事実を組み合わせた記述の方が印象に残ります。
また、大規模修繕の実施履歴・管理組合の積立状況・ペット可・宅配ボックス完備など、買主が気にする追加情報を漏れなく掲載することも重要です。
それでも売れない場合の選択肢を比較する
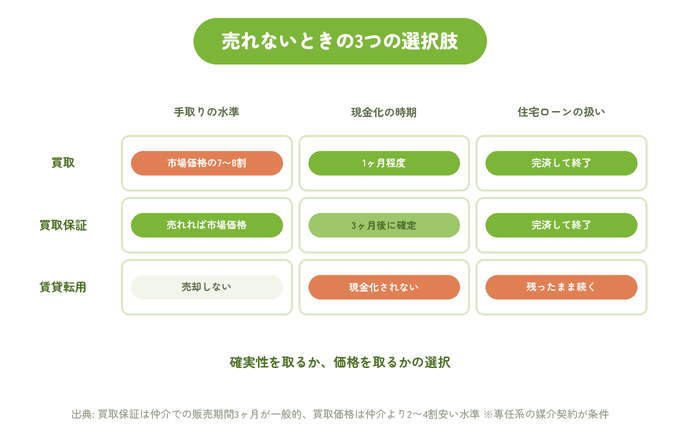
価格見直し・広告改善・不動産会社の変更を試みてもなお半年〜1年が経過し、売却の目処が立たない場合は、「仲介での売却にこだわる」以外の選択肢を本格的に検討する段階です。
主に3つの選択肢があります。
不動産会社による買取、賃貸転用、そして買取保証です。
それぞれに異なるメリットと注意点があり、どれが最善かは物件の状況・住宅ローンの残債・資金計画の優先順位によって変わります。
不動産会社による買取を選ぶ場合の注意点と相場
買取とは、仲介市場を通じて個人の買主を探すのではなく、不動産会社が直接物件を購入する方法です。
公益財団法人東日本不動産流通機構の成約データをもとに算出すると、買取相場は仲介での市場価格のおおむね70〜80%が目安とされています。
買取の最大のメリットは、早期かつ確実に売却できる点です。
通常、査定から契約・引き渡しまで1ヶ月以内に完了するケースも多く、ローン残債がある場合でも売却代金で一括返済できれば対応可能です。
また、仲介と異なり内覧の対応が不要で、売却活動に伴うストレスを最小化できます。
仲介手数料が発生しない点もコスト面での特徴です。
デメリットは売却価格の低さです。
仮に市場価格が3,000万円のマンションであれば、買取価格は2,100〜2,400万円程度になる計算です。
不動産会社は買い取った物件にリノベーション・リフォームを施し再販することで利益を得るため、その費用と利益分が売主が受け取る価格から差し引かれます。
また、株式会社矢野経済研究所の2025年調査によると、不動産の買取再販市場は2024年度の買取再販戸数が前年比13.3%増と拡大しており、買取価格水準が改善される可能性もあります。
複数社に買取査定を依頼して比較することが、より有利な条件を引き出すための基本です。
買取を検討する前に確認すべき点は以下の3つです。
まず住宅ローンの残債と買取見込み額のバランスです。
買取額がローン残債を下回る場合は、自己資金で不足分を補わなければ売却できません。
次に買取会社の選定です。
旧耐震基準の物件や専有面積50㎡未満の物件は買取対象外とする会社も存在するため、事前に条件確認が必要です。
3つ目は複数社への査定依頼です。
同じ物件でも査定価格は会社によって大きく差が出ることがあります。
賃貸転用を検討する際の条件と住宅ローン上の制約
売却せずにマンションを賃貸に転用する選択肢は、売れないからといってすぐに安く手放したくない場合や、将来的に自分が戻る可能性がある場合に検討されます。
とはいえ、賃貸転用には住宅ローン上の制約があることを最初に理解しておく必要があります。
住宅ローンは購入者本人が居住することを条件とした融資です。
そのため、住宅ローンが残っている物件をそのまま賃貸に出すことは原則として認められていません。
金融機関に無断で賃貸に転用した場合、最悪ローン残高の一括返済を求められるリスクがあります。
住宅ローンが残っている状態でマンションを賃貸に出せる例外的なケースは、転勤など「やむを得ない事情」があり、金融機関が認めた場合です。
この場合は定期借家契約など一時的な賃貸形態が条件になることが多いです。
それ以外の状況では、住宅ローンから投資用ローンへの借り換えが必要になりますが、投資用ローンは住宅ローンと比べて金利が高く(住宅ローンの変動金利が最低0.3%台であるのに対し、投資用ローンは年率2%台が一般的)、総返済額が大きく増える可能性があります。
ローンが完済済みであれば制約はなく、賃貸に出すことが可能です。
ただし以下の点には注意が必要です。
| 確認項目 | 内容 |
|---|---|
| 空室リスク | 入居者が見つからない期間は収入ゼロ。管理費・修繕積立金・固定資産税は継続してかかる |
| 管理費・修繕積立金 | 賃貸に出しても区分所有者として負担義務が残る |
| 原状回復費用 | 退去時に発生する修繕費用はオーナー負担になるケースがある |
| 確定申告 | 家賃収入は不動産所得として毎年確定申告が必要 |
| 居住用売却特例の期限 | 居住しなくなった日から3年を経過する年の12月31日までに売却しないと、3,000万円特別控除などの居住用財産の税制優遇を受けられなくなる |
なお、将来的に売却することを考えると、賃貸中のマンションは「収益物件」として扱われるため、売却価格の算出基準が通常の居住用と異なります。
収益物件は家賃収入と利回りで価格が評価されるため、空室が多い状況では売却価格が押し下げられる可能性もあります。
立地の賃貸需要が弱いエリアの場合は、空室リスクが高く採算が合わなくなる可能性が高いため、賃貸転用よりも早期の売却(買取含む)を検討する方が、総合的な損失を抑えられるケースが多いです。
買取保証という中間的な選択肢
買取保証とは、まず一定期間(一般的に3〜6ヶ月)仲介での売却活動を試み、その期間内に売れなかった場合に、あらかじめ合意した価格で不動産会社が必ず買い取るというサービスです。
仲介の「高く売れる可能性」と買取の「確実に売れる安心感」を組み合わせた中間的な選択肢です。
仲介期間中に一般の買主が見つかれば市場価格での売却が実現します。
見つからなかった場合でも、保証された価格で売却が完了するため「いつまで売れないか分からない」という不安から解放されます。
引越しや住み替えのスケジュールが決まっている場合に、特に有効な手段です。
注意点は3点あります。
まず保証価格は市場価格の70〜80%程度に設定されることが一般的で、即時買取と同水準の金額になります。
次に対象物件に制限がある場合があります。
旧耐震基準(1981年5月31日以前の建築確認)の物件や専有面積の小さい物件は買取保証の対象外とする不動産会社もあるため、事前確認が必要です。
3点目として、専任媒介契約が条件となるケースが多く、他社との並行した売却活動が制限されます。
以下の表で、3つの選択肢を整理します。
| 選択肢 | 売却価格の目安 | 売却にかかる期間 | 向いているケース |
|---|---|---|---|
| 仲介(継続) | 市場価格の90〜100% | 3ヶ月〜それ以上 | 時間的余裕があり価格を重視する場合 |
| 買取(即時) | 市場価格の70〜80% | 最短1ヶ月以内 | とにかく早く確実に手放したい場合 |
| 買取保証 | 仲介成功時は市場価格、保証時は70〜80% | 3〜6ヶ月以内 | 期限が決まっているが高値売却も諦めたくない場合 |
| 賃貸転用 | 資産を手放さず家賃収入を得る | 賃借人募集に1〜2ヶ月程度 | ローン完済済みで立地の賃貸需要が高い場合 |
売却期間が長引くほど積み上がる維持費の実額を試算する
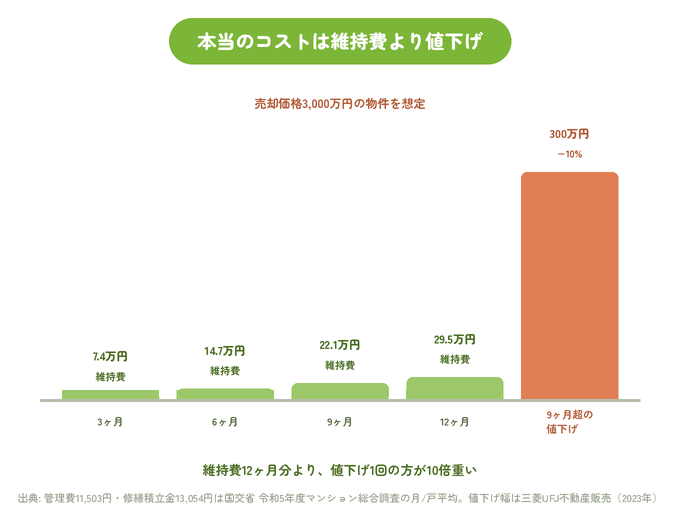
マンションが売れない期間、発生し続けるコストを「感覚的に多い」ではなく、数字として把握しておくことが正確な判断の出発点です。
このセクションでは、公的データをもとに首都圏の一般的な中古マンション(想定売却価格3,000万円・専有面積60〜70㎡・築10〜15年)をモデルに、売れない期間別の維持費累積額を試算します。
他サイトには存在しない独自の試算モデルとして参照してください。
管理費・修繕積立金・固定資産税の年間負担額モデル
試算に使用する3つのコスト項目の根拠データは以下のとおりです。
まず管理費と修繕積立金は、公益財団法人東日本不動産流通機構が2026年5月に公表した「REINS TOPIC 首都圏中古マンションの管理費・修繕積立金(2025年度)」の数値を用います。
2025年度の首都圏平均は管理費が月額1万3,895円、修繕積立金が月額1万3,910円で、合計月額は2万7,805円です。
修繕積立金は前年度比5.8%の上昇が確認されており、今後も増加傾向が続くことが予測されています。
固定資産税・都市計画税については、想定物件(3,000万円・市街化区域・小規模住宅用地の特例適用)を前提に、年額約12万〜18万円を想定します。
このモデルでは保守的な数字として年額15万円(月額換算1万2,500円)を採用します。
実際の税額は固定資産税評価額・立地・築年数・所在地の税率によって異なります。
| コスト項目 | 月額(首都圏平均目安) | 年額目安 | データ出典 |
|---|---|---|---|
| 管理費 | 13,895円 | 166,740円 | 公益財団法人東日本不動産流通機構(2025年度) |
| 修繕積立金 | 13,910円 | 166,920円 | 公益財団法人東日本不動産流通機構(2025年度) |
| 固定資産税・都市計画税 | 12,500円(年額換算) | 150,000円 | 試算モデル値(物件条件による) |
| 合計 | 約40,305円 | 約483,660円 |
年間の維持コストは約48〜49万円が目安です。
ここに住宅ローンの残債がある場合は毎月の返済額がさらに上乗せされます。
たとえば残債2,000万円・金利1.5%・残期間20年のローンが残っているケースでは、月々の返済額は約9万6,000円前後となり、維持費との合計では月15万円超の支出が続く計算になります。
1年・2年・3年放置した場合の機会損失の目安
維持費の累積は「時間が経てばその分だけ積み上がる」という単純な計算ですが、それに加えて見落とされがちなのが「機会損失」です。
売れないことで得られなかったはずの売却代金を手にするタイミングが遅れるほど、その資金を運用したり新居購入に充てたりする機会が失われます。
以下の試算モデルは、想定売却価格3,000万円・住宅ローン残債なし・首都圏平均の管理費・修繕積立金・固定資産税を前提としたものです。
| 売れない期間 | 累積維持費 | 売却価格への影響(目安) | 合計の損失試算 |
|---|---|---|---|
| 3ヶ月 | 約120,915円 | 影響軽微(市場の平均期間内) | 約12万円 |
| 6ヶ月 | 約241,830円 | 価格改定検討の境界。交渉余地発生 | 約24万円以上 |
| 1年 | 約483,660円 | 値下げ圧力が強まり50〜100万円超の値引き交渉も | 約130〜180万円以上 |
| 2年 | 約967,320円 | 売れ残り物件として認知。値下げ幅が拡大 | 約200〜300万円以上 |
| 3年 | 約1,450,980円 | 買取価格水準に近づく。仲介での成約が困難になるケースも | 約300〜500万円以上 |
※売却価格への影響は、東京カンテイが公表した「中古マンションの売出事例と取引事例の価格乖離率(2024年)」のデータをもとにした参考値です。
首都圏2024年の価格乖離率は上期で約マイナス4.38%、下期で約マイナス4.19%であり、売却期間が長期化するほど価格改定(値下げ)圧力が強まる傾向が確認されています。
3年間売れないでいると、維持費だけで約145万円が消えます。
さらに値下げ交渉による価格下落分を合算すると、実質的な損失は300万円を超えるケースも珍しくありません。
仮に最初から買取で市場価格の80%(2,400万円)で売却していた場合でも、3年分の維持費145万円を節約でき、かつ資金を早期に回収できることを考えると、必ずしも仲介にこだわる方が得とはいえないケースがあります。
維持費は毎月静かに増え続け、売却価格は時間とともに交渉余地が広がる方向に動きます。
「まだ待てば高く売れる」という希望と、「待つほどコストが積み上がり選択肢が狭まる」という現実は、つねにトレードオフの関係にあります。
売り出し期間と維持費累積額を定期的に数字で確認する習慣をつけることで、感情的な判断ではなく、根拠のある売却決断が可能になります。
マンションが売れない場合によくある質問
- Qマンションが売れないとどうなりますか
- A
マンションが売れない場合に起こることは、主に3つです。
まず管理費・修繕積立金・固定資産税などの維持費が売れない間も毎月かかり続けます。
公益財団法人東日本不動産流通機構の2025年度データによると、首都圏中古マンションの管理費と修繕積立金の合計平均は月額約2万7,805円です。
固定資産税・都市計画税を加えると年間で約50万円前後の支出が続く計算になります。
次に資産価値が下落します。
売り出し期間が長くなるほど「売れ残り物件」として市場に認識され、同エリアの他物件との比較で価格交渉を受けやすくなります。
東京カンテイの調査では、売却期間が長くなるほど価格乖離率が拡大する傾向が確認されています。
3つ目は選択肢の縮小です。
売れない期間が半年を超えると、仲介による売却が難しくなり、買取や賃貸転用など条件面で不利な選択をせざるを得ない状況に近づきます。
- Qマンションが何ヶ月も売れない場合はどうすればいいですか
- A
売り出しから3ヶ月が経過しても成約の兆しがない場合は、戦略の見直しが必要な段階です。
公益財団法人東日本不動産流通機構の「首都圏不動産流通市場の動向(2024年度)」によると、首都圏中古マンションの平均成約日数は84.3日(約2.8ヶ月)であるため、3ヶ月が一つの節目になります。
まず確認すべきは、問い合わせ数と内覧数の実績を不動産会社に書面で報告してもらうことです。
問い合わせがゼロであれば価格か広告の問題、内覧は来るが申込がなければ部屋の状態や価格交渉姿勢に課題があります。
次にポータルサイトへの掲載状況と写真の質を自分で確認します。
3ヶ月の媒介契約満了のタイミングで、不動産会社の変更も検討に値します。
それでも動かない場合は、売り出し価格の5%以内を目安とした値下げを段階的に行うか、買取保証や即時買取などの選択肢を並行して検討することが合理的です。
- Qマンションが売れない間の固定資産税や管理費はどうなりますか
- A
マンションが売れない間も、固定資産税・都市計画税・管理費・修繕積立金はすべて所有者の負担として継続します。
空室状態であっても、区分所有者としての義務は消えません。
固定資産税は毎年1月1日時点の所有者に課税されます。
売却が年の途中で完了した場合は、売主・買主間で引き渡し日を基準に日割り精算するのが一般的です。
管理費と修繕積立金については、売却が完了し引き渡しが済むまで売主が負担し続けます。
なお、これまで積み立てた修繕積立金は売却完了後も返還されないため、長期間保有し続けることで実質的な持ち出し額が増えていきます。
住宅ローンが残っているケースでは、維持費に加えて毎月の返済額も継続します。
売却の目処が立たないまま二重の負担が続く状況は、早期に対策を講じることで回避できます。
- Q売れないマンションを手放す方法はありますか
- A
売れないマンションを手放す方法は複数あります。
状況に応じて選択肢が異なるため、それぞれの特徴を整理します。
仲介での売却にこだわる場合は、価格見直し・不動産会社の変更・広告改善を組み合わせて継続します。
半年〜1年が経過しても動かない場合は、不動産会社への即時買取依頼が現実的な選択肢です。
買取価格は市場価格の70〜80%が目安ですが、早期に確実に手放せるため、維持費の累積を止める効果があります。
賃貸転用は住宅ローンが完済済みの場合に有効で、家賃収入を得ながら売却の好機を待つ方法です。
ただし住宅ローンが残っている状態での賃貸転用は原則として金融機関の承諾が必要であり、無断で行うとローンの一括返済を求められるリスクがあります。
どうしても売れない場合でも、マンションの所有権をただ放棄することは法律上できません。
管理費・修繕積立金の滞納が続くと管理組合から法的措置を取られる可能性もあるため、手放す意思が固まった段階で早めに複数の方法を専門家に相談することが重要です。
- Qマンションが売れないなら買取業者に依頼すべきですか
- A
買取業者への依頼が適切かどうかは、売主の優先事項と時間的余裕によって判断が変わります。
「とにかく早く確実に手放したい」「資金計画に期限がある」「管理費や二重ローンの負担を早く止めたい」という場合は、買取が合理的な選択です。
買取のメリットは、査定から契約・引き渡しまでが最短1ヶ月前後で完了することと、仲介手数料が発生しないことです。
内覧対応も不要で、売却活動に伴う心理的・物理的な負担が大きく軽減されます。
注意点は売却価格です。
一般的な買取価格は市場価格の70〜80%が目安で、仲介での成約に比べて500万〜1,000万円程度低くなるケースもあります。
複数の買取業者に査定を依頼して比較することが、少しでも有利な条件を引き出す基本です。
また「買取保証」という選択肢もあります。
まず3〜6ヶ月程度仲介を試みて、売れなければあらかじめ合意した価格で買取が実行されるサービスです。
「高く売れる可能性」と「確実に売れる安心感」を両立させたい場合に、特に有効な方法です。
参考資料
 法人について
