
戸建てを高く売る方法とは?査定から売却成功までの全手順を解説
戸建てを高く売るために、査定前の準備で差がつくことをご存じでしょうか。
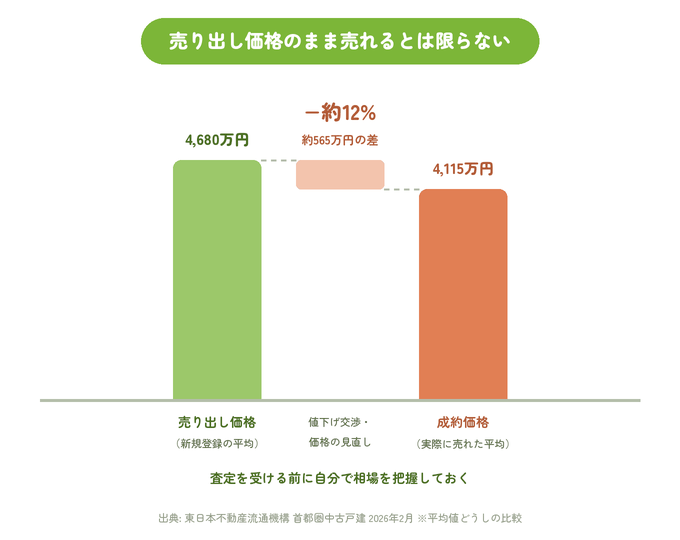
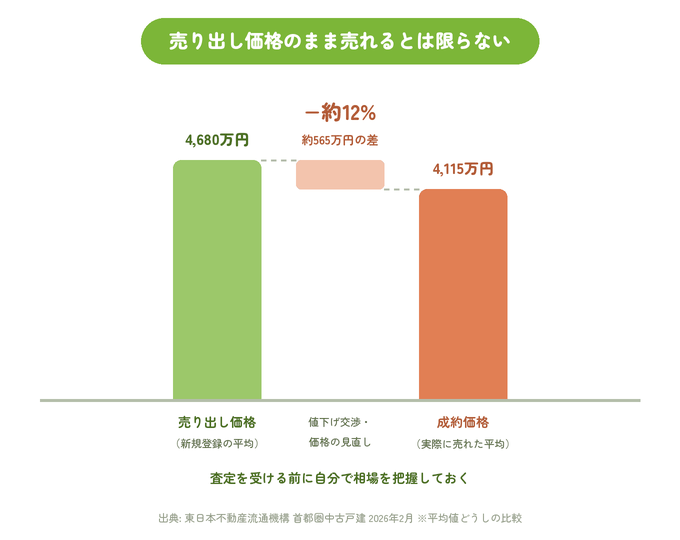
東日本不動産流通機構の最新データによると、首都圏中古一戸建ての新規登録価格と成約価格の乖離率は約12%。
つまり平均で565万円もの差が生まれているのが現実です。
この差を縮めるには、相場の把握・不動産会社の正しい選び方・内覧対応・税金の知識まで、売主自身が動くことが欠かせません。
本記事では、初めて戸建てを売却する方でも迷わず動けるよう、準備から引き渡しまでの全手順を、実務データと最新の税制情報をもとに解説します。
- 売却前に取り組む相場調査・書類準備・境界確認の重要性
- 仲介と買取の価格差と、それぞれを選ぶべき判断基準
- 売り出し価格・内覧対応・不動産会社選びで成約価格が変わる理由
- 仲介手数料・印紙税・譲渡所得税など売却にかかる費用と税金の全体像
- 築古・ローン残債あり・相続物件でも高く売るための実践的な対処法
戸建てを高く売る方法で最初にやるべきこと
戸建てを高く売るために最初にやるべきことは、相場を自分で把握してから査定に臨む準備を整えることです。
不動産会社に言われるがままの価格で売り出してしまうと、本来得られるはずだった金額を受け取れない可能性があります。
売却の成功は、査定を受ける前の段階ですでに半分以上決まると考えておくとよいでしょう。
2026年7月時点では、国土交通省の不動産価格指数によると一戸建て住宅の価格水準は2010年比で121.9ポイントまで上昇しており、売り手にとっては有利な環境が続いています。
この乖離を最小限に抑えるためにも、事前準備が重要になります。
査定額より手取り額で考えるべき理由
戸建て売却では、査定額の高さだけで不動産会社を選ぶのは危険です。
査定額はあくまで「売れるかもしれない価格」であり、手元に残る金額とは別物と理解しておく必要があります。
東日本不動産流通機構の調査では、2026年2月時点で首都圏中古一戸建ての成約価格は平均4,115万円であるのに対し、新規登録価格は平均4,680万円でした。
この差は約565万円にのぼります。
売り出し価格を高く設定しすぎると、買主がつかないまま売却期間が長引き、最終的に価格を引き下げざるを得なくなるケースが少なくありません。
手取り額を正しく把握するためには、売却価格から以下の費用を差し引いた金額を確認しておくとよいでしょう。
| 項目 | 費用の目安 |
|---|---|
| 仲介手数料 | 売却価格の3%+6万円+消費税 |
| 印紙税 | 1,000円〜6万円(売却価格による) |
| 登記費用 | 数万円〜10万円程度 |
| 住宅ローン残高の返済 | 残債額による |
| 測量費・境界確定費用 | 30万〜80万円程度 |
| 譲渡所得税 | 所有期間により異なる |
上記の費用を考慮したうえで、複数の不動産会社から取得した査定額を比較検討することが、結果として手取り額を最大化することにつながります。
戸建て売却で重要なのは、最終的に手元に残る金額を最大化することです。
査定額の数字に惑わされず、費用を引いた後の実手取り額で比較する視点が必要です。
売却前に必ず確認したい3つの準備
戸建て売却で損をしないためには、不動産会社への査定依頼より先に、売主自身で取り組める準備が3つあります。
準備の有無が査定額にも影響するため、早めに着手しておくとよいでしょう。
売却前に必要な書類を揃える
査定をスムーズに進めるためには、以下の書類を事前に手元に揃えておくことをおすすめします。
書類が不足していると査定精度が下がる可能性があり、場合によっては売却活動の開始が遅れることもあります。
| 書類名 | 取得先 | タイミング |
|---|---|---|
| 登記事項証明書(登記簿謄本) | 法務局・オンライン申請 | 査定依頼前 |
| 登記済権利証または登記識別情報 | 手元保管 | 売買契約前 |
| 固定資産税納税通知書 | 手元保管(毎年4〜6月送付) | 査定依頼前 |
| 購入時の売買契約書・重要事項説明書 | 手元保管 | 査定依頼前 |
| 公図・測量図・境界確認書 | 法務局 | 売却活動中 |
| 建築確認済証・検査済証 | 手元保管または自治体 | 売却活動中 |
| 住宅ローン残高証明書 | 融資銀行 | 媒介契約前 |
購入時の書類が手元に見当たらない場合でも、登記事項証明書と固定資産税納税通知書があれば査定自体は受けられます。
まず手元にある書類を確認することから始めるとよいでしょう。
相場を自分で調べてから査定に臨む
査定を受ける前に、自分でも相場を調べておくことが重要です。
相場を知らないままでは、不動産会社の査定額が適正かどうかを判断できません。
相場を調べる方法は、主に以下の3つです。
国土交通省が運営する不動産情報ライブラリでは、実際の取引価格を地域・築年数ごとに無料で検索できます。
東日本不動産流通機構が運営するレインズ・マーケット・インフォメーションでも、成約価格の実績データを閲覧できます。
加えて、SUUMOやHOME’Sなどのポータルサイトで近隣の売り出し中物件を確認すると、現在の相場感を把握する参考になります。
実際の成約価格は売り出し価格より10〜15%程度低くなるケースが多く、この差を頭に入れておくと相場を正確に理解できます。
境界確認の状況を事前にチェックする
戸建て売却で見落とされがちなのが、土地の境界確認の状況です。
隣地との境界が明確になっていない場合、売却活動を始めてから測量や境界確定の手続きが必要になり、引き渡しまでの期間が数ヶ月延びることがあります。
特に、購入時の書類に境界確認書が含まれていない場合や、古くからの住宅で境界標が見当たらない場合は、早めに土地家屋調査士や不動産会社に相談しておくとよいでしょう。
測量費用は30万〜80万円程度かかりますが、境界が明確な物件は買主からの信頼も高まり、価格交渉で不利になりにくいというメリットがあります。
境界確認が済んでいると売却活動がスムーズに進みます。
売り出し前に状況を確認しておくことで、売却期間の短縮にもつながるでしょう。
戸建て売却の相場はどう決まるのか
戸建ての売却相場は、土地の価格と建物の価格を合算して決まります。
土地は経年劣化しないため立地や面積で価値が変わる一方、木造の建物は法定耐用年数22年をもとに価値が算出され、築年数が上がるほど建物評価は低下していきます。
この仕組みを理解しておくと、査定額が提示されたときに根拠を自分で確認できるようになるでしょう。
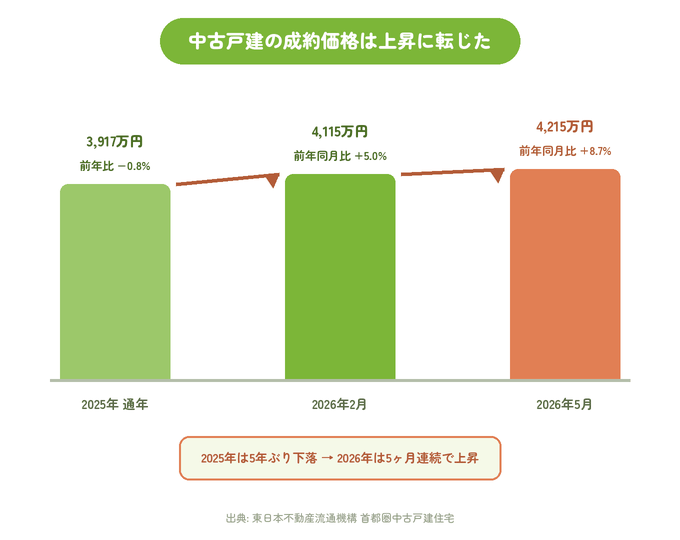
2025年のデータでは、東日本不動産流通機構の年間集計によると首都圏の中古戸建住宅の成約価格は平均3,917万円で、成約件数は21,632件と前年比52.5%増と大きく伸びています。
また2026年5月には成約価格が平均4,215万円と前年同月比8.7%上昇しており、売却を検討するうえで押さえておきたい水準です。
価格を左右する主な要因
戸建ての売却価格は、複数の要因が組み合わさって決まります。
どの要因がどの程度影響するかを知っておくと、査定結果を正しく読み解く力がつきます。
土地は立地と面積が最大の決め手です。
最寄り駅からの距離、生活利便性、接道状況、土地の形状や傾斜、都市計画上の用途地域などが評価に直接影響します。
国土交通省が毎年3月下旬に発表する公示地価によると、2025年の住宅地全国平均変動率は前年比プラスで4年連続上昇しており、土地の価値は引き続き堅調に推移しています。
建物については、構造と築年数が評価の軸になります。
国税庁が定める木造住宅の法定耐用年数は22年で、不動産査定の原価法ではこの年数をもとに建物価格を計算します。
築12年の木造住宅の場合、建物評価は新築価格の約45%程度になる計算です。
築22年を超えると建物の評価額はゼロに近づきますが、その場合でも土地価格はしっかり評価されます。
以下の表に、売却価格に影響する主な要因を整理しました。
| 要因 | 評価への影響 |
|---|---|
| 最寄り駅からの距離 | 徒歩10分以内で評価が高くなる傾向がある |
| 土地面積・形状 | 広さと整形具合が価格に直結する |
| 築年数 | 木造22年が建物評価の基準年数 |
| 建物の構造 | 木造・鉄骨・RC造で耐用年数が異なる |
| 接道状況 | 幅4m以上の道路に2m以上接していることが条件 |
| 日当たり・向き | 南向きの物件は評価が高い傾向がある |
| 周辺環境 | 学区・商業施設・病院などへのアクセス |
| リフォーム履歴 | 設備交換や耐震改修は評価に加点される場合がある |
これらの要因は独立して機能するのではなく、組み合わさって総合的に評価されます。
「立地が良くて築古」な物件は土地値中心の評価になり、「築浅だが駅遠」な物件は建物評価が高くても土地評価が伸びにくいといった特徴があります。
築年数別の売却相場の目安
築年数は戸建ての売却価格に大きく影響します。
東日本不動産流通機構が公開している首都圏の中古戸建住宅データをもとに、築年帯別の成約価格の傾向を確認しておくとよいでしょう。
一般的な目安として、首都圏の場合は築5年以内の物件で平均成約価格が5,000万円超の水準になる一方、築31年以上になると2,600万円台まで下がるとされています。
国土交通省の資料においても、築20年を超えると一戸建て住宅の建物価格はほぼゼロとみなされるという考え方が言及されており、売却価格に占める土地の割合が年々高くなる構造です。
| 築年数の目安 | 首都圏の傾向 | 価格の特徴 |
|---|---|---|
| 築5年以内 | 高水準 | 建物評価が高く新築に近い価格が期待できる |
| 築6〜15年 | やや高め | 建物評価が残り、立地次第で好条件の価格になる |
| 築16〜25年 | 中程度 | 建物評価が低下し始め、土地評価の比重が増す |
| 築26〜30年 | やや低め | 建物価値はほぼなく、土地値中心の評価になる |
| 築31年以上 | エリアによって差がある | 土地価値が主体。都市部は土地値が高いため相場が維持される傾向がある |
ただし上記は首都圏の傾向であり、地方都市や郊外では土地の坪単価が低いため、同じ築年数でも成約価格は大幅に変わります。
首都圏の東京都区部では中古戸建の成約価格が平均7,209万円であるのに対し、千葉県は平均2,517万円と大きな差があります。
売却価格の目安は必ず自物件の所在地に絞って確認することが重要です。
また、築年数が22年を超えていても、耐震基準適合証明書を取得している物件や、適切なメンテナンスが記録されている物件は買主の安心感が高まり、査定評価に好影響を与えることがあります。
査定額が高くても成約しない理由と乖離率の実態
戸建て売却を検討している人が見落としがちなのが、査定額と実際に手元に入る成約価格の乖離です。
これは売主にとって最も重要な知識の一つです。
東日本不動産流通機構の2026年2月度データでは、首都圏中古一戸建の新規登録価格の平均は4,680万円であるのに対し、成約価格の平均は4,115万円でした。
単純計算での乖離率は約12%で、金額差は約565万円にのぼります。
これは値下げ交渉や売れ残りによる価格改定が積み重なった結果です。
この乖離が生じる主な理由は3点あります。
1点目は、売り出し価格を高めに設定しすぎるケースです。
不動産会社によっては媒介契約を獲得するために高い査定額を提示し、売れなければ後から価格を下げる方針を取る場合があります。
これを業界では「囲い込み」とも関連した現象として捉える専門家もいます。
2点目は、買主との価格交渉による値引きです。
戸建てでは内覧後の指値交渉が一般的で、売り出し価格の3〜5%程度の値引きは珍しくありません。
3点目は、売却期間の長期化による価格改定です。
東日本不動産流通機構の2025年データでは、首都圏中古戸建住宅が登録から成約に至るまでの平均日数は103.4日で、3ヶ月以上かかっています。
売れ残りが続くほど価格を下げざるを得ない状況になりやすくなります。
高い査定額を提示した不動産会社が必ずしも高く売れるわけではありません。
根拠のある査定額かどうかを複数社で比較して見極めることが、結果的に乖離率を抑え、高く売ることにつながります。
戸建てを高く売るための7つのコツ
戸建てを高く売るためのコツは、不動産会社に任せきりにせず、売主が能動的に関わる7つの行動にあります。
どれか1つを実践するだけでも効果はありますが、組み合わせることで最終的な成約価格を大きく引き上げる可能性があります。
不動産会社を複数社で比較する
戸建て売却で最初に取り組むべきコツは、複数の不動産会社に査定を依頼して比較することです。
1社だけに絞ると、提示された査定額が相場と比べて適正かどうかを判断する基準がなくなってしまいます。
複数社に査定を依頼することで、見えてくるのは査定額の幅だけではありません。
各社が根拠として示す周辺成約事例の件数、担当者の知識量、売却戦略の具体性といった、価格以外の差も浮かび上がります。
実際に複数社の査定を受けた売主のうち、査定額と成約額の差が10%未満だったと回答した割合は83.2%にのぼるという調査結果もあり、適切な査定を受けることが成約価格の安定につながることがわかります。
査定には机上査定と訪問査定の2種類があります。
最初に複数社へ机上査定を依頼し、結果を踏まえて訪問査定を3社程度に絞るのが現実的な流れです。
訪問査定は1回あたり1〜2時間程度かかりますが、担当者の質を直接確認できる機会にもなるため、できれば省略しないことをおすすめします。
売り出し価格の設定で失敗しないポイント
売り出し価格の設定は、戸建て売却の成否を左右する最重要の判断です。
高すぎると売れ残り、安すぎると手取り額が減ります。
この二律背反を正しく理解して価格を設定することが求められます。
高すぎる売り出し価格が招く最大のリスクは、長期化による値下げです。
価格を下げるたびにポータルサイトで「価格変更」と表示され、購入検討者に「問題のある物件なのではないか」という印象を与えてしまうことがあります。
値下げを繰り返した物件は、最終的に市場価値を下回る水準でしか成約できないケースも珍しくありません。
適切な売り出し価格の目安は、近隣の成約事例をもとにした相場から5%前後の上乗せ程度です。
値引き交渉の余地を残しつつ、市場から外れない水準を設定することで、3ヶ月以内の成約確率が高まります。
| 売り出し価格の設定 | リスク |
|---|---|
| 相場より10%以上高い | 内覧が入らず売却期間が長期化する |
| 相場から5%前後の上乗せ | 値引き余地を残しつつ早期成約を目指せる |
| 相場より低い | 手取り額が減少する |
価格設定は、不動産会社との協議のうえで「いつまでに売れなければ価格を見直すか」という基準を事前に決めておくと、長期化を防ぐ判断がしやすくなります。
内覧対応で差をつける具体的な準備
内覧は、購入検討者が実際に足を踏み入れる唯一の機会です。
物件のスペックではなく、居住イメージが購入意欲を決定づけるため、内覧前の準備が成約率に直結します。
特に効果が高い準備は以下の4点です。
水回りの清掃を徹底することが最優先です。
キッチン・浴室・トイレは購入者が最も注目する箇所であり、ここが清潔であれば物件全体の印象が大きく向上します。
プロのハウスクリーニングを利用した場合、費用は5〜15万円程度ですが、成約価格への好影響を考えると費用対効果は高いといえるでしょう。
照明は全室点灯した状態で内覧を迎えることが基本です。
暗い部屋は狭く古い印象を与えるため、切れている電球は事前に交換しておくとよいでしょう。
特に玄関と LDK の第一印象が購入意欲に大きく影響します。
不用品や荷物を減らして空間を広く見せることも重要です。
家具が多すぎると部屋が狭く見え、生活をイメージしにくくなります。
収納の整理や余分な家具の一時保管も検討するとよいでしょう。
周辺環境の情報を自分から伝える姿勢も好印象につながります。
近隣の学校・スーパー・病院の距離感、ゴミ出しのルール、近隣との関係性など、購入者が直接聞きにくい情報を率先して伝えることで信頼感が生まれます。
ホームステージングの効果と費用感
ホームステージングとは、売却する物件の室内をプロのコーディネーターがモデルルームのように演出するサービスです。
家具や小物を配置して居住イメージを高めることで、内覧者の購入意欲を引き上げる効果があります。
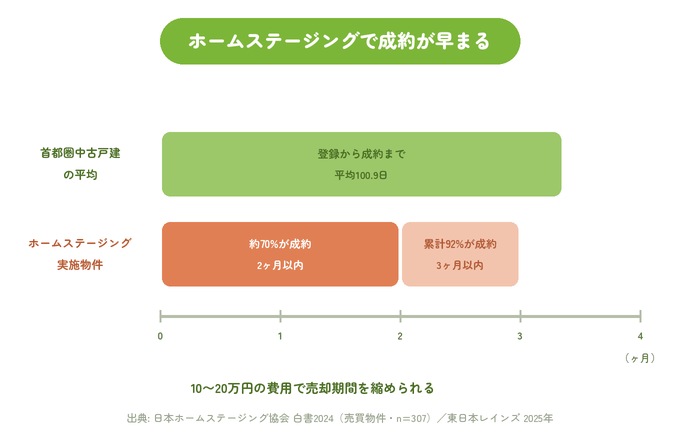
一般社団法人日本ホームステージング協会が発表した「ホームステージング白書2024」によると、ホームステージングを実施した売買物件の約70%が2ヶ月以内に成約しており、92%が3ヶ月以内に成約しています。
首都圏中古戸建の平均成約日数が103日超であることと比較すると、明確な短縮効果があることがわかります。
費用は売買物件の場合、10〜20万円未満が中心的な価格帯です。
数百万円の値下げを防ぐための投資として考えると、十分に回収できる水準といえます。
居住中でもサービスを利用できる場合があり、現状の家具を活用しながらレイアウトや小物配置を調整するプランも存在します。
まず不動産会社に相談してみるとよいでしょう。
ハウスクリーニングは必要かどうか
ハウスクリーニングは、売主が自分で清掃するよりも高い清潔感を実現できるため、内覧前の実施を検討する価値があります。
築年数が比較的浅く、現状でも清潔感がある物件であれば、自分での丁寧な清掃で十分なケースが多くあります。
一方、水回りの汚れが目立つ物件や、ペット・タバコの臭いが残っている物件は、プロのクリーニングで印象を大きく改善できます。
費用の目安は、戸建て1棟全体で10〜20万円程度が一般的です。
水回りのみに絞った部分的なクリーニングであれば3〜8万円程度から対応している業者もあります。
内覧開始の直前に実施するタイミングが最も効果的です。
リフォームは原則しないほうがよい理由
「高く売るためにリフォームが必要では」と考える売主は少なくありませんが、売却目的のリフォームは原則として不要です。
リフォーム費用が成約価格に上乗せできないケースが多く、結果的に損をする可能性があるためです。
300万円のリフォームをしても査定額が200万円しか上がらないというケースは実務上でも珍しくありません。
また、中古戸建を購入したい買主の中には、自分好みにリフォームしたいというニーズを持つ人が一定数おり、リフォーム済みの物件ではその需要に応えられなくなります。
床の腐食や雨漏り、電気設備の不具合など、物件の基本的な機能に支障をきたす箇所があれば、売却前に修繕しておくことが望ましいといえます。
| 対応の目安 | 推奨度 |
|---|---|
| フルリフォーム(水回り交換・内装全面改装など) | 原則不要 |
| 安全性・居住性に関わる最小限の修繕 | 状況により検討 |
| 清掃・ハウスクリーニング | 実施推奨 |
| ホームステージング | 検討を推奨 |
売却タイミングを見極める考え方
不動産市場には季節的な需給の変動があります。
一般的に、転居や転勤の動きが多い1〜3月と9〜11月は購入希望者が増え、成約件数が増加する傾向があります。
この時期に合わせて売り出し開始を逆算することが、成約の可能性を高めます。
売り出し開始の目安として、3月成約を目指すなら11〜12月から媒介契約を結んで準備を開始し、1月に売り出すのが理想的です。
東日本不動産流通機構のデータでは、首都圏中古戸建の成約から登録までの平均日数は2025年で103.4日であることから、逆算すると少なくとも3〜4ヶ月前から動き出す必要があります。
また、2026年7月時点では金利上昇の影響で購買力が徐々に低下する懸念もあります。
将来的な価格下落リスクを考慮すると、売却を検討しているなら早めに動き出す判断も合理的といえるでしょう。
築年数が上がるほど建物評価は下がり続けるため、時間は基本的に売主に不利に働きます。
仲介と買取、戸建てを高く売るならどちらを選ぶべきか
戸建て売却における仲介と買取の最大の違いは、売却価格と売却スピードのトレードオフにあります。
高く売ることを最優先するなら仲介が原則であり、買取は価格より確実性や速さを重視する場合の選択肢です。
両者の違いを正確に理解したうえで、自分の状況に合った方法を選ぶことが、最終的な手取り額の最大化につながります。
仲介売却のメリットと注意点
仲介売却とは、不動産会社が売主と買主の間に立ち、売却活動を代行する方法です。
広告掲載・内覧対応・価格交渉のサポートを通じて一般の個人購入者に売るため、市場価格に近い水準での成約が期待できます。
仲介売却の最大のメリットは売却価格の高さです。
買主は実際に住むことを前提とした個人が中心であるため、住環境の魅力や生活イメージへの評価が価格に反映されます。
相場に近い価格で売れるため、手取り額が最も大きくなりやすい方法といえるでしょう。
注意点は売却期間の長さと不確実性です。
東日本不動産流通機構の2025年データでは、首都圏の中古戸建住宅が登録から成約に至るまでの平均日数は103.4日で、3ヶ月以上かかっています。
内覧対応の手間が継続的に発生し、売れ残った場合は価格改定の判断も求められます。
また、売買契約成立後も引き渡しまでに1〜2ヶ月程度かかるのが一般的です。
仲介売却では成約時に仲介手数料が発生します。
売却価格の3%+6万円(税別)が上限と宅地建物取引業法で定められており、3,000万円の売却であれば最大96万円程度の手数料がかかります。
買取のメリットと注意点
買取とは、不動産会社が直接物件を購入する方法です。
買主を探す必要がないため、査定額に売主が合意すれば最短1週間〜1ヶ月程度で売却が完了します。
買取の最大のメリットはスピードと確実性です。
買主が見つからないリスクがなく、売却活動中の内覧対応も不要です。
また、買取は不動産会社が物件をそのまま購入するため、契約不適合責任(旧:瑕疵担保責任)が免除されるケースが多く、引き渡し後のトラブルリスクを抑えられます。
さらに仲介手数料が不要になる点も、費用面での利点です。
注意点は売却価格の低さです。
不動産会社は買い取った後にリフォームして再販するため、その費用と利益を差し引いた価格での買取となります。
一般的に、買取価格は仲介での市場価格の70〜80%程度が目安とされています。
仮に仲介での市場価格が3,000万円の戸建てであれば、買取価格は2,100〜2,400万円程度になる計算です。
仲介手数料を差し引いても、仲介のほうが数百万円手取りが多くなるケースが大半です。
買取が向いているのは、次のような状況です。
- 転勤や住み替えなど、売却期限が決まっている
- 築古・空き家・修繕が必要な物件で仲介では売れにくい
- 近隣に売却の事実を知られたくない
- 内覧対応の手間や精神的な負担を避けたい
- 相続物件など遠方の物件を早期に手放したい
仲介と買取の比較表
以下の表で仲介と買取の主な違いを整理します。
| 比較項目 | 仲介 | 買取 |
|---|---|---|
| 売却価格 | 市場価格に近い水準 | 市場価格の70〜80%程度が目安 |
| 売却期間 | 平均3〜6ヶ月程度 | 最短1週間〜1ヶ月程度 |
| 仲介手数料 | 売却価格の3%+6万円(税別)が上限 | 不要 |
| 内覧対応 | 必要(複数回になることもある) | 不要 |
| 契約不適合責任 | 原則あり | 免除されることが多い |
| 売れ残りリスク | ある(相場より高すぎると長期化) | なし(査定額に合意すれば確実) |
| 向いている物件 | 状態が良く立地も良好な物件 | 築古・修繕必要・特殊な事情がある物件 |
高く売ることを最優先するなら仲介が基本です。
「買取保証付き仲介」という第三の選択肢
仲介と買取の双方のメリットを組み合わせた方法として、買取保証付き仲介という仕組みがあります。
これは、まず一定期間は仲介で市場に出し、期間内に売れなかった場合は事前に約束した価格で不動産会社が買い取ることを保証するサービスです。
買取保証付き仲介の最大のメリットは、資金計画が立てやすい点です。
「いつまでに必ず売れる」という確実性を担保しながら、仲介での高値成約を目指せます。
転勤・住み替え・相続など、時期が決まっている状況で特に有効な方法です。
注意点は、保証価格が直接買取より低くなる場合があること、そして対応する不動産会社が限られることです。
東急リバブル・住友不動産販売・野村不動産・三井のリハウスなど大手を中心に提供されているサービスですが、すべての物件・エリアで利用できるわけではありません。
また、買取保証付き仲介では専任媒介契約を結ぶのが一般的なため、取引を依頼できる不動産会社は1社に限られます。
会社選びを慎重に行うことが重要で、複数社への相談を通じて保証条件を比較したうえで契約することをおすすめします。
不動産会社の選び方と一括査定の使い方
戸建て売却における不動産会社の選び方は、査定額の高さだけで判断しないことが大原則である。
担当者の知識・地域実績・売却戦略の具体性という3つの軸で評価することが、最終的な成約価格を高める判断につながります。
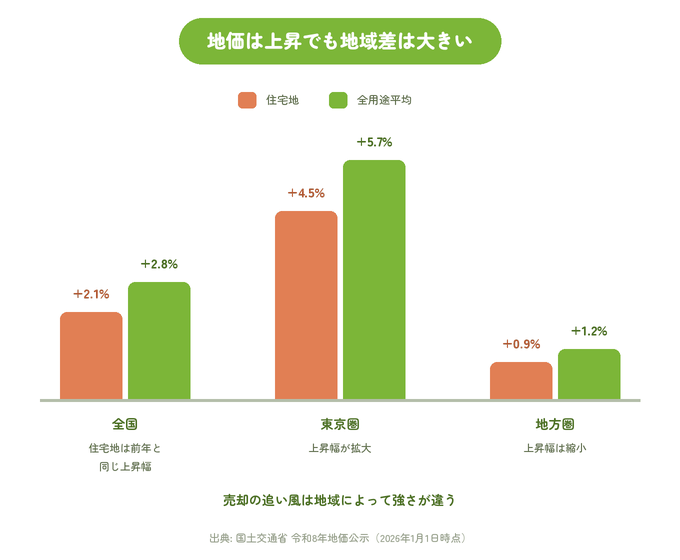
2026年3月に国土交通省が公表した令和8年地価公示では、全国の住宅地の平均変動率は前年比プラス2.1%と5年連続の上昇となっています。
東京圏の全用途平均はプラス5.7%と特に高い伸びを示しており、売り手にとって有利な市場環境が続いています。
この市場環境のなかで成約価格を最大化するには、物件の強みを正しく伝えられる不動産会社を選ぶことが不可欠です。
査定額だけで選んではいけない理由
査定額が高い不動産会社が必ずしも高く売ってくれるわけではありません。
これは戸建て売却で最も多く見られる失敗パターンの一つです。
不動産会社の中には、媒介契約を獲得するために相場より高い査定額を提示し、売れ残った場合は後から値下げを促す営業スタイルをとるケースがあります。
高い査定額に引きつけられて1社と専任媒介契約を結んだものの、成約までに半年以上かかり、最終的に当初の査定額を大きく下回る価格でしか売れなかったという例は珍しくありません。
査定額を提示された際に必ず確認したいのは、その根拠となる近隣の成約事例です。
宅地建物取引業法第34条2項では、不動産会社が価格の根拠を売主に説明する義務が定められています。
成約事例を何件・どの範囲で収集しているかを各社に確認することで、査定の精度と担当者の実力が見えてきます。
また、2025年1月から施行された宅建業法施行規則の改正により、専任媒介契約・専属専任媒介契約を締結した場合、不動産会社はレインズへの物件の取引状況登録が義務化されました。
以前は一部の不動産会社が自社で買主を確保するために他社からの問い合わせを遮断する「囲い込み」と呼ばれる行為が問題になっていましたが、現在は虚偽の取引状況登録が確認された場合、業務停止命令や免許取消の対象となります。
売主自身もレインズの登録状況を確認できる仕組みが整備されているため、媒介契約後に登録証明書のQRコードで自分の物件の状況を定期的に確認することをおすすめします。
一括査定サービスを利用する手順
不動産会社を複数社で比較する際に活用できるのが、一括査定サービスです。
一括査定とは、物件情報を1回入力するだけで複数の不動産会社に同時に査定依頼ができる仕組みです。
一括査定の利用手順は、物件の所在地・面積・築年数・ローン残高の有無などを入力し、希望する会社を選択して送信するだけです。
依頼後は各社から連絡が入り、机上査定(書面ベースの簡易査定)の結果を比較したうえで、精度の高い訪問査定を依頼する会社を2〜3社程度に絞る流れが一般的です。
最低限3社以上の査定結果を比較することが推奨されています。
査定額に開きがある場合、その差の根拠を各社に説明させることで、相場の正確な把握と各社の実力比較が同時にできます。
一括査定利用時の注意点は2点あります。
1点目は、登録した電話番号やメールアドレスに複数の不動産会社から連絡が入ることです。
問い合わせが集中する時間帯も想定して、対応できる準備をしておくとよいでしょう。
2点目は、一括査定サービスによって提携する不動産会社の顔ぶれが異なる点です。
大手特化型のサービスと地域密着型の会社も含むサービスの両方を使うことで、より幅広い比較ができます。
不動産会社に確認すべき5つのポイント
訪問査定の場に臨む際は、以下の5点を各社に確認することで、信頼できる不動産会社かどうかを見極められます。
まず確認したいのは、近隣での戸建て売却の成約実績です。
「過去1年以内に近隣の中古戸建てを何件成約させたか」を具体的な数字で答えられる担当者は、地域の需要を把握している証拠です。
件数が少ない会社よりも、実績が豊富な会社のほうが、買主候補を抱えている可能性が高くなります。
次に確認するのは、売却戦略の具体性です。
「どのような買主層をターゲットにするか」「どのポータルサイトに掲載するか」「いつまでに売れる見込みか」を明確に説明できるかを確認します。
抽象的な説明しかできない担当者は、実際の販売活動も曖昧になりがちです。
3つ目は、価格見直しの判断基準です。
「売り出しから何ヶ月で価格を見直すか」という基準を事前に確認しておくことで、長期化した場合の対応方針を共有できます。
この点を明確にしてくれる担当者は、売主の利益を優先した誠実な対応が期待できます。
4つ目は、レインズへの登録と状況報告の頻度です。
専任媒介契約では契約日から7営業日以内のレインズ登録と2週間に1回以上の活動報告が宅建業法で義務付けられています。
これを事前に確認することで、対応の丁寧さを測ることができます。
5つ目は、担当者が宅地建物取引士の資格を保有しているかどうかです。
資格の有無は担当者の専門性の一つの指標になります。
資格を持つ担当者は法的知識が確かであり、契約内容や重要事項説明をより正確に行える環境にあります。
以下の表に5つの確認ポイントをまとめました。
| 確認ポイント | 確認内容 |
|---|---|
| 近隣の成約実績 | 過去1年以内の近隣戸建て成約件数を具体的に答えられるか |
| 売却戦略の具体性 | ターゲット層・掲載媒体・売却見込み期間を明示できるか |
| 価格見直しの基準 | 何ヶ月で見直すかの判断基準を事前に提示できるか |
| レインズ登録と報告頻度 | 7営業日以内の登録と2週間1回以上の報告を説明できるか |
| 担当者の資格 | 宅地建物取引士資格を保有しているか |
築古・古い戸建てでも高く売れるのか
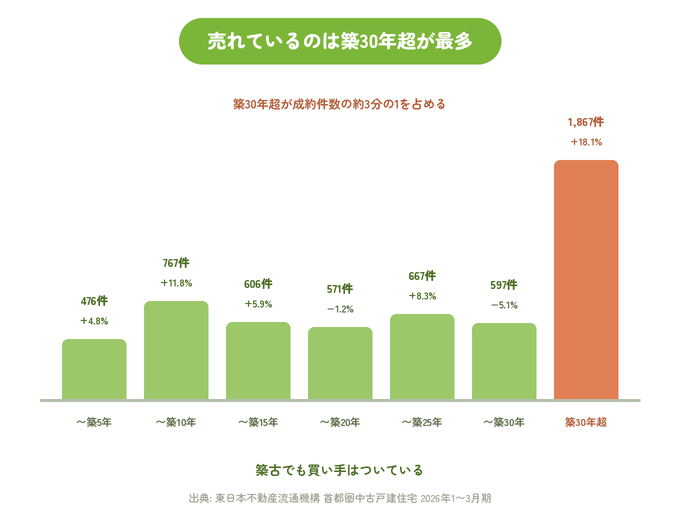
築古の戸建てでも、条件と売り方次第で十分な価格での売却は可能です。
東日本不動産流通機構が2026年4月に公表した「首都圏中古マンション・中古戸建住宅地域別・築年帯別成約状況」によると、2026年1〜3月期における首都圏中古戸建の成約件数のうち、築30年超の経年物件の成約件数はすべての都県・地域で増加しており、実際に多くの築古物件が売れていることが確認されています。
築古物件の売却では「売れないのでは」という先入観を持つ売主は少なくありませんが、市場の実態はそれとは異なります。
重要なのは、物件の状態と売却戦略を正しく組み合わせることです。
築20年・築30年の戸建て売却で知っておくべきこと
築20〜30年の戸建て売却において、まず理解しておきたいのは建物評価と土地評価の関係です。
国税庁が定める木造住宅の法定耐用年数は22年であるため、不動産査定の原価法では築22年を超えると建物の評価額はゼロに近づきます。
ただしこれは建物の価値がゼロになるという意味ではなく、土地の価値は築年数に左右されないため、立地が良いエリアでは築古であっても相応の価格での成約が期待できます。
2026年1〜3月期のレインズデータでは、首都圏全体の成約価格が築21〜25年の築年帯を除く各築年帯で前年同期比上昇しており、特に都区部では築古物件でも価格上昇の傾向が見られます。
築20〜30年の物件について、以下の点を事前に確認しておくことが重要です。
1981年6月以降に建築確認を受けた住宅は新耐震基準(1981年基準)に適合しており、登記事項証明書上の建築日付が1982年1月1日以降であれば、住宅ローン減税の耐震要件を満たす物件として扱われます。
2022年度の税制改正により築年数要件が撤廃されたため、この要件を満たす築古物件でも買主が住宅ローン減税を利用できます。
これは売却の際に大きなアピールポイントになるため、自物件が該当するか確認しておくとよいでしょう。
旧耐震基準の建物(1981年5月以前に建築確認)の場合は、耐震基準適合証明書を取得することで住宅ローン減税の対象となります。
証明書の取得費用は数万円程度が一般的ですが、買主の住宅ローン選択肢が広がるため、売却の円滑化につながるケースがあります。
また、築20年を超えるとメンテナンスの履歴が価格に影響しやすくなります。
外壁の塗装履歴、屋根の葺き替え記録、水回りの交換履歴などを書面で整理して提示できると、買主の信頼感が高まります。
古い家でも価格を上げるために売主ができること
築古物件の売却では、大がかりなリフォームをしなくても、売主の工夫次第で成約価格を引き上げることができます。
まず取り組むべきは、物件の状態を正確に把握して売却方針を決めることです。
築古戸建ての売却方法には、大きく分けて3つの選択肢があります。
1つ目は、現状の建物付きで売却する方法です。
リノベーション目的の買主や、自分好みに改修したい買主に向けた販売となります。
解体費用がかからず、売却活動中も固定資産税の軽減措置が継続します。
2つ目は、「古家付き土地」として土地値中心で売り出す方法です。
建物は評価ゼロに近い状態でも土地として価値があるエリアでは、新築を建てたい買主や建売業者に向けたアプローチが有効です。
売り出す際に「更地渡し可」の条件を付けることで、建物を残したまま土地を探している買主と新築予定の買主の両方に訴求できます。
3つ目は、建物を解体して更地で売却する方法です。
更地は買主が利用計画を立てやすいため需要が広がりますが、木造住宅の解体費用は1坪あたり4〜5万円が目安で、延床30坪の場合は120〜150万円程度の費用がかかります。
解体費用を差し引いても更地価格のほうが有利かどうかを査定時に複数社で確認することが大切です。
| 売却方法 | 向いているケース | 注意点 |
|---|---|---|
| 建物付きで売却 | リノベーション需要のあるエリア | 建物の状態開示が必要 |
| 古家付き土地として売り出す | 土地値が高いエリア | 更地渡し可の記載で集客幅が広がる |
| 解体して更地で売却 | 新築需要が高いエリア | 解体費用の負担が発生する |
いずれの方法でも共通して重要なのは、築古物件の売却実績が豊富な不動産会社を選ぶことです。
築古物件の売り方を知らない担当者に依頼すると、相場より低い価格で売り出してしまうリスクがあります。
複数社への査定依頼で「築古物件の売却をどう進めるか」という具体的な戦略を聞き比べることが、価格最大化への第一歩となります。
戸建て売却にかかる費用と税金の全体像
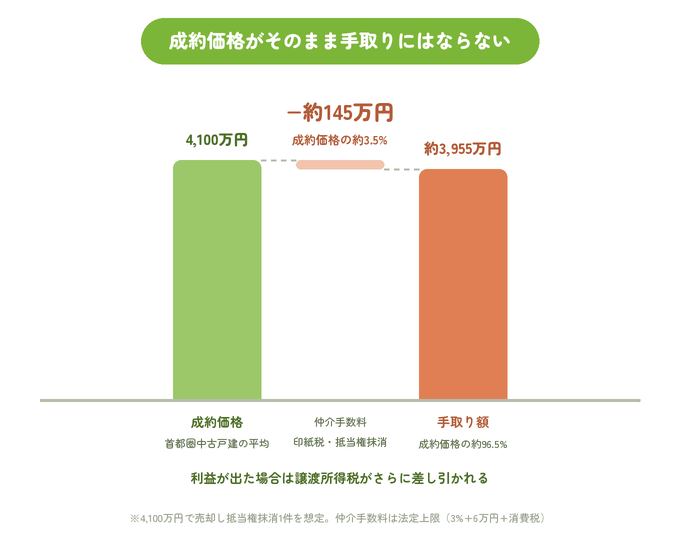
戸建て売却では、成約価格がそのまま手取り額になるわけではない。
仲介手数料・印紙税・抵当権抹消費用などの売却コストに加え、利益が出た場合は譲渡所得税が発生します。
手取り額を正確に把握するには、売却前にこれらの費用と税金の全体像を把握しておくことが不可欠です。
売却時に必要な主な費用の内訳
戸建て売却時に発生する主な費用は、仲介手数料・印紙税・抵当権抹消費用の3種類です。
売却価格から差し引いて手取り額を計算する際に必要になるため、事前に目安を把握しておくとよいでしょう。
仲介手数料は、不動産会社に支払う成功報酬です。
宅地建物取引業法で上限が定められており、売却価格が400万円を超える場合は「売却価格×3%+6万円+消費税」が上限の計算式となります。
3,000万円で売却した場合の上限は税込105万6,000円、4,000万円では税込138万6,000円が目安です。
仲介手数料は売買契約が成立して初めて発生する成功報酬であるため、売却活動中は請求されません。
印紙税は、売買契約書に貼付する税金です。
国税庁が定める軽減措置が2027年3月31日まで適用されており、戸建て売却で多い売却価格帯の税額は以下のとおりです。
| 売却価格 | 印紙税額(軽減税率) |
|---|---|
| 1,000万円超〜5,000万円以下 | 1万円 |
| 5,000万円超〜1億円以下 | 3万円 |
| 1億円超〜5億円以下 | 6万円 |
抵当権抹消費用は、住宅ローンが残っている場合に必要となる費用です。
住宅ローンを完済すると抵当権の効力は消滅しますが、登記簿から自動的に消えるわけではなく、法務局での登記手続きが必要です。
登録免許税は不動産1個につき1,000円で、土地と建物の2件では2,000円です。
司法書士に依頼する場合は別途1万〜2万円程度の報酬が発生します。
これらの費用を売却価格3,000万円を例に整理すると、以下のようになります。
| 費用の種類 | 目安金額(3,000万円売却の場合) |
|---|---|
| 仲介手数料(上限) | 約105万6,000円(税込) |
| 印紙税 | 1万円(軽減税率) |
| 抵当権抹消費用 | 1万〜3万円程度 |
| 合計目安 | 約107〜110万円 |
上記に加え、測量が必要な場合は30万〜80万円程度、ハウスクリーニングを依頼する場合は5〜15万円程度が追加でかかることがあります。
売却計画を立てる際は、これらの追加費用も含めて総コストを把握しておくとよいでしょう。
3,000万円控除など知っておきたい税制優遇
戸建て売却で利益が出た場合には、譲渡所得税と住民税が課税されます。
譲渡所得の計算式は次のとおりです。
譲渡所得 = 売却価格 − (取得費 + 譲渡費用)
取得費とは、購入時の代金・仲介手数料・登記費用などの合計です。
購入時の契約書が残っていない場合は、売却価格の5%を取得費とみなす概算取得費を使用できます。
譲渡費用には、今回の売却にかかった仲介手数料や印紙税が含まれます。
譲渡所得税率は所有期間によって大きく変わります。
売却した年の1月1日時点で所有期間が5年を超える場合は長期譲渡所得として税率は合計20.315%(所得税15%+住民税5%+復興特別所得税0.315%)です。
5年以下の場合は短期譲渡所得として39.63%と、長期の約2倍の税率になります。
自宅として使用していた戸建てには、3,000万円特別控除が適用できます。
3,000万円特別控除とは、居住用財産を売却した場合に、譲渡所得から最大3,000万円を控除できる制度です。
所有期間の長短を問わず利用でき、譲渡所得が3,000万円以下であれば税額をゼロにできます。
3,000万円特別控除の主な適用要件は以下のとおりです。
- 現在住んでいる、または住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること
- 売った相手が配偶者や直系血族など特別な関係にある人でないこと
- 前年・前々年に同じ特例を使っていないこと
- 住宅ローン控除との原則的な併用はできないこと
さらに、売った年の1月1日時点で所有期間が10年を超えている場合は、3,000万円特別控除に加えて軽減税率の特例も活用できます。
3,000万円控除適用後の残りの譲渡所得に対して、6,000万円以下の部分は税率14.21%(所得税10%+住民税4%+復興特別所得税0.21%)に軽減されます。
これらの特例は確定申告によって適用されます。
売却した翌年の2月16日〜3月15日の申告期間内に、税務署に申告書を提出する必要があります。
特例の適用可否は個別の状況によって異なるため、詳細は最寄りの税務署または税理士に確認することをおすすめします。
| 制度 | 概要 | 所有期間 |
|---|---|---|
| 3,000万円特別控除 | 譲渡所得から最大3,000万円を控除 | 問わない(居住用が条件) |
| 10年超所有の軽減税率 | 残りの譲渡所得の税率を14.21%に軽減 | 10年超が条件 |
| 長期譲渡所得の優遇 | 税率20.315%(短期の約半分) | 5年超 |
戸建て売却の流れを手順で確認する
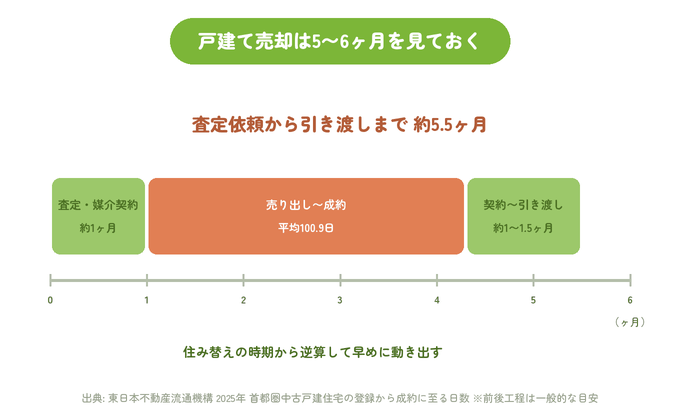
戸建て売却は、査定依頼から引き渡し完了まで一般的に3〜6ヶ月かかります。
東日本不動産流通機構の2025年データでは、首都圏中古戸建が登録から成約に至るまでの平均日数は103.4日で、その後の契約手続き・引き渡しを加えると、実際には5〜6ヶ月を見ておく必要があります。
住み替えや引っ越しの時期を逆算して、早めに動き出すことが売却成功の前提条件です。
査定依頼から引き渡しまでの全体スケジュール
戸建て売却の全体的な流れは、大きく7つのステップに分かれます。
各ステップの目安期間を把握しておくことで、資金計画と引っ越し時期の調整がしやすくなります。
ステップ1 相場調査と査定依頼
国土交通省が運営する不動産情報ライブラリやレインズ・マーケット・インフォメーションで相場を確認したうえで、複数の不動産会社に査定を依頼します。
机上査定の結果が出るまで数日、訪問査定は依頼から1週間程度が目安です。
ステップ2 不動産会社の選定と媒介契約の締結
複数の訪問査定を比較し、担当者の実力・売却戦略・近隣成約実績を確認したうえで1社を選び、媒介契約を結びます。
契約は専任媒介・専属専任媒介・一般媒介の3種類から選択します。
査定受領から契約締結まで1週間程度を見ておくとよいでしょう。
ステップ3 売却活動の開始
不動産会社がレインズへの物件登録、ポータルサイトへの広告掲載、チラシ配布などを行います。
専任媒介契約では契約日から7営業日以内のレインズ登録が義務付けられています。
この段階から内覧の問い合わせが入り始めます。
ステップ4 内覧対応
購入希望者からの内覧依頼に対応します。
内覧は週末に集中することが多く、清掃・整理・照明点灯などの準備が毎回必要です。
内覧回数は物件の条件や価格設定によって異なりますが、複数回の内覧を経て買主が決まるケースが一般的です。
ステップ5 価格交渉と売買契約の締結
購入申込書を受領後、希望価格などの条件について不動産会社を通じて交渉します。
条件が合意に達したら、宅地建物取引士による重要事項説明を受けたのちに売買契約を締結します。
契約時に買主から手付金を受け取り、仲介手数料の半額を不動産会社に支払います。
手付金は売買代金の5〜10%程度が一般的です。
ステップ6 引き渡し準備
売買契約後は買主の住宅ローン審査が進む期間です。
住宅ローン審査には2週間〜1ヶ月程度かかります。
この間に引っ越し手続き・荷物の搬出・住宅ローンの残債がある場合は抵当権抹消の準備を行います。
ステップ7 残代金決済と引き渡し
売買契約の1〜2ヶ月後が目安です。
買主の住宅ローン実行と同じ日に、金融機関で残代金の受け取り・所有権移転登記・鍵の引き渡しを同時に行います。
司法書士が立ち会い、登記申請を確認してから代金が口座に着金します。
引き渡し後、売主は仲介手数料の残額と抵当権抹消費用を支払います。
以下の表でスケジュール全体を確認しておくとよいでしょう。
| ステップ | 内容 | 目安期間 |
|---|---|---|
| 1 相場調査・査定依頼 | 複数社に査定依頼、比較 | 1〜2週間 |
| 2 媒介契約締結 | 不動産会社を選定して契約 | 1週間程度 |
| 3 売却活動開始 | 広告掲載・レインズ登録 | 即日〜7営業日以内 |
| 4 内覧対応 | 購入希望者の案内 | 1〜3ヶ月程度 |
| 5 売買契約 | 重要事項説明・契約締結 | 内覧後速やかに |
| 6 引き渡し準備 | ローン審査・引っ越し準備 | 1〜2ヶ月 |
| 7 残代金決済・引き渡し | 決済・登記・鍵の引き渡し | 売買契約から1〜2ヶ月後 |
売却活動中に売主が対応すること
売却活動中は不動産会社に任せきりにせず、売主自身が定期的に状況を確認し、必要に応じて対策を取ることが成約につながります。
活動報告の確認は売主の重要な役割です。
専任媒介契約では2週間に1回以上、専属専任媒介契約では1週間に1回以上の活動報告が宅建業法施行規則で義務付けられています。
報告書に記載されている問い合わせ件数・内覧件数・反響の質を確認し、数字が少ない場合は原因を担当者に確認します。
活動報告の数字で状況を判断する目安は次のとおりです。
問い合わせ自体が少ない場合は、価格が相場から乖離しているか広告の露出が不十分な可能性があります。
問い合わせはあるが内覧に至らない場合は、写真や物件説明の質を見直す余地があります。
内覧はあるが成約しない場合は、内覧時の印象か価格設定に課題がある可能性が高いといえます。
売り出しから3ヶ月を過ぎても成約に至らない場合は、価格の見直しを検討するタイミングです。
価格を下げるなら一度の変更で意味のある幅を下げることが重要で、少しずつ下げ続けると買主に「さらに下がるのでは」という印象を与えてしまいます。
担当者と相談しながら、適切な価格改定の判断を行うとよいでしょう。
物件状況の開示も売主が対応すべき重要な事項です。
雨漏りの履歴・シロアリの被害・近隣トラブルなどの事実は、宅建業法が定める告知義務の対象です。
事実を隠して売却した場合は、引き渡し後に契約不適合責任を問われるリスクがあります。
物件状況報告書には既知の事実を正直に記載することが、売主を守ることにもなります。
戸建て売却に関するよくある質問
- Q戸建てを高く売るためにまず何から始めればいい?
- A
最初にやるべきことは、相場を自分で把握したうえで複数の不動産会社に査定を依頼することです。
国土交通省の不動産情報ライブラリや東日本不動産流通機構のレインズ・マーケット・インフォメーションで近隣の成約事例を確認し、自物件の価格帯を把握してから査定に臨むと、査定額が適正かどうかを自分で判断できます。
査定は最低3社以上に依頼することをおすすめします。
査定額の差とその根拠を各社に説明させることで、担当者の実力と売却戦略を比較できます。
査定額が高い会社が必ずしも高く売ってくれるわけではないため、近隣での成約実績と具体的な売却プランを重視して選ぶとよいでしょう。
- Q住宅ローンが残っている戸建ては売れる?
- A
住宅ローンが残っていても、戸建ての売却は可能です。
引き渡し時までに住宅ローンの残債を完済して抵当権を抹消することが条件になります。
売却代金が残債を上回る場合は通常の売却手続きで完済できます。
残債が売却代金を上回る場合はオーバーローンと呼ばれ、差額を自己資金で補填するか、住み替えローンの活用や任意売却といった方法を検討する必要があります。
まず金融機関に現在の残債額を確認し、複数社の査定で売却価格の目安を把握することが最初のステップです。
- Q売り出してから3ヶ月経っても売れない場合はどうすればいい?
- A
売り出しから3ヶ月を経過しても成約しない場合は、原因を特定したうえで対策を取ることが必要です。
まず問い合わせや内覧の数を確認します。
問い合わせ自体が少ない場合は、売り出し価格が相場から乖離しているか、広告の質に課題がある可能性が高いといえます。
問い合わせや内覧はあるが成約しない場合は、内覧時の印象や物件の状態に問題があることが多いです。
内覧10件を超えても成約しない場合は、清掃・照明・においなどの改善を検討するとよいでしょう。
価格の見直しをする場合は、小刻みな値下げを繰り返すと買主に「問題がある物件」という印象を与えるため、意味のある幅で一度に改定することが重要です。
担当者と相談のうえ、戦略的な判断をするとよいでしょう。
- Q査定額と実際の成約価格はどのくらい差があるの?
- A
首都圏の場合、東日本不動産流通機構の2026年2月度データによると、中古一戸建ての新規登録価格の平均は4,680万円であるのに対し、成約価格の平均は4,115万円で、乖離率は約12%にのぼります。
金額差は約565万円です。
この乖離が生じる主な理由は、買主との価格交渉・売れ残りによる価格改定・売り出し価格の設定が相場より高すぎることです。
査定額が高い会社を選んでも、最終的に価格を大きく下げて成約するケースは少なくありません。
複数社の査定を比較し、根拠のある適切な売り出し価格を設定することが、乖離率を抑える最も有効な対策です。
- Qリフォームしてから売った方が高く売れる?
- A
売却目的のリフォームは原則として不要です。
リフォーム費用を売却価格に全額上乗せできないケースが多く、手取り額が減少する可能性があるためです。
300万円のリフォームをしても査定額が200万円しか上がらなければ、100万円の損になります。
また、中古戸建を購入したい買主の中には自分好みにリフォームしたいというニーズを持つ人も一定数おり、リフォーム済み物件が合わない場合もあります。
フルリフォームではなく、ハウスクリーニングや照明交換などの低コストな改善で内覧印象を高める方法のほうが費用対効果は高いといえます。
床の腐食・雨漏りなど居住性に直結する問題がある場合は、最小限の修繕を行ってから売り出すことを検討するとよいでしょう。
- Q戸建て売却後に確定申告は必要?
- A
戸建て売却後の確定申告が必要かどうかは、売却によって利益が出たかどうかによって変わります。
売却価格が取得費と譲渡費用の合計を上回り、利益が出た場合は確定申告が必要です。
また、3,000万円特別控除などの税制優遇を利用する場合も、税額がゼロになるとしても申告は必須です。
反対に、売却価格が取得費を下回って損失が出た場合は、原則として申告は不要です。
ただし損失に関する控除特例を適用する場合は申告が必要になります。
申告期間は、売却した年の翌年の2月16日〜3月15日です。
申告が必要な場合は期限を過ぎると延滞税や加算税のペナルティが発生するため、早めに税務署または税理士に相談することをおすすめします。
国税庁のウェブサイトでは確定申告書の作成ができる「確定申告書等作成コーナー」も公開されています。
- Q相続した戸建てを売却する場合に注意することは?
- A
相続した戸建てを売却する際は、通常の売却に加えていくつかの注意点があります。
まず相続登記が完了していなければ売却はできません。
2024年4月から相続登記が義務化されており、相続から3年以内に登記を完了させる義務があります。
未登記のまま売却しようとしても手続きができないため、早めに対応しておくとよいでしょう。
次に、相続した空き家の売却では、一定の要件を満たす場合に譲渡所得から最大3,000万円を控除できる「空き家の3,000万円特別控除」が適用できます。
この特例は2027年12月31日まで延長されており、被相続人の居住状況・建物の耐震性・売却時期・売却価格など複数の要件があるため、事前に税理士に確認しておくとよいでしょう。
また、取得費が不明な場合は売却価格の5%を概算取得費として申告できます。
購入時の書類が残っていない場合でも確定申告は可能です。
- 不動産価格指数(国土交通省)
- 令和8年地価公示(国土交通省)
- 首都圏中古マンション・中古戸建住宅地域別・築年帯別成約状況 2026年1〜3月(公益財団法人東日本不動産流通機構)
- 首都圏不動産流通市場の動向 2025年(公益財団法人東日本不動産流通機構)
- 不動産情報ライブラリ(国土交通省)
- レインズ・マーケット・インフォメーション(指定流通機構)
- 令和6年度 住宅市場動向調査報告書(国土交通省)
- 住宅ローン減税(国土交通省)
- 中古住宅取得後に耐震改修工事を行う場合について(国土交通省)
- No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置(国税庁)
- 土地や建物を売ったとき(国税庁)
- 不動産等を売却した方へ|令和7年分 確定申告特集(国税庁)
- No.3302 マイホームを売ったときの特例(国税庁)
- No.3305 マイホームを売ったときの軽減税率の特例(国税庁)
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例(国税庁)
- 主な減価償却資産の耐用年数(国税庁)
- 宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(国土交通省)
- 宅地建物取引業法(e-Gov法令検索)
- ホームステージング白書2024 Vol.8(一般社団法人日本ホームステージング協会)
 法人について
