
ペアローンのマンション売却完全ガイド|離婚や残債がある場合の対処法と税金まで解説
ペアローンのマンション売却では、名義人2人全員の合意とローン残債の完済が必須の前提条件となります。
離婚による合意形成の難航・オーバーローンによる売却代金不足・片方が売却を拒否するケースなど、ペアローン特有の複雑な課題に直面する場面は少なくありません。
ペアローンは2本のローンと2人の借主が絡む構造のため、通常の単独名義の売却より手続きが複数の工程で複雑になります。
本記事では、売却の基本的な手順から残債がある場合の対処法・離婚時の財産分与・3,000万円特別控除の活用条件・売却費用の内訳・持分比率と返済負担のズレへの対処・不動産会社の選び方まで、ペアローン売却に関わる疑問を体系的に解説します。
- ペアローンのマンション売却に必要な前提条件と基本的な手順
- オーバーローン・片方の同意拒否など売却が困難な場合の対処法
- 離婚時の財産分与の仕組みと離婚協議書・公正証書の作り方
- 3,000万円特別控除をペアローンで2人それぞれが適用するための条件
- 売却費用の内訳と持分比率・返済負担のズレによる分配トラブルの回避策
ペアローンのマンションは売却できるのか
ペアローンのマンションは売却できます。
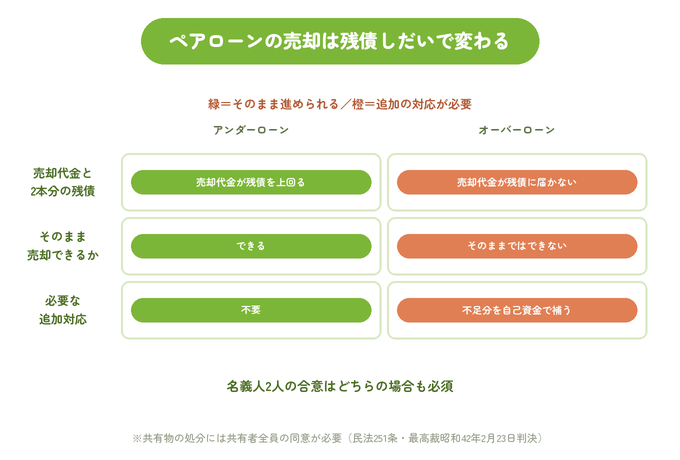
名義人2人全員の合意を得ることと、売却代金で2本分の住宅ローン残債を完済することが、売却成立の前提条件となります。
ペアローンでは夫婦や親子がそれぞれ独立したローンを組む仕組みのため、売却の意思決定においても名義人2人の合意が法律上必要です。
民法第251条では共有物の処分に共有者全員の同意を義務付けており、共有名義となるペアローン物件も同条の対象となります。
売却の可否を左右するポイントは次の3点です。
- 名義人2人が売却に同意しているか
- 2本分のローン残債の合計を、売却価格が上回っているか
- 金融機関が2本分の抵当権の抹消に応じる状況にあるか
残債が売却価格を上回るオーバーローンの状態では、原則として金融機関が抵当権の抹消に応じないため、売却開始前にかならず残債と売却相場の両方を数字で確認しておきましょう。
ペアローンと共有名義の仕組みをおさらいする
ペアローンとは、夫婦や親子など2人がそれぞれ独立した住宅ローン契約を1本ずつ締結し、2本のローンを並行して返済していく借り入れ形式のことです。
各自が借主として契約するため、たとえば夫と妻がそれぞれ2,000万円ずつ借り入れて合計4,000万円のマンションを購入するケースが代表例です。
2人が別々の金融機関でローンを組むことも可能で、それぞれの収入や与信状況に応じて有利な条件を選べます。
ペアローンでは、2人が互いのローンの連帯保証人になる点も特徴です。
夫がAローン、妻がBローンを契約する場合、夫はBローンの連帯保証人に、妻はAローンの連帯保証人としてそれぞれ署名する契約形態になります。
不動産登記は、借り入れ割合や出資比率に応じた共有名義で行われます。
国税庁の見解によると、持分割合と実際の費用負担にズレが生じた場合は贈与税の対象となる可能性があるため、持分の設定は慎重に行う必要があります。
売却時には、共有名義の持分を持つ2人が揃って売主として手続きに参加しなければなりません。
片方の名義人が手続きを拒否した場合や、連絡が取れない状態では、売買契約の締結が法律上成立しない点を押さえておきましょう。
売却を進めるために必要な2つの前提条件
ペアローンのマンション売却を進めるうえで欠かせない前提条件とは、名義人2人全員の売却合意と、2本分の住宅ローン残債を完済できる資金の確保の2点のことです。
前提条件の1点目は、名義人2人の合意形成です。
民法第251条に基づき、共有不動産の処分には共有者全員の同意が必要で、どちらかが合意しない場合は不動産会社との媒介契約も締結できません。
感情的な対立が続いていたり、片方と連絡が取れない状況であっても、法律上2人の合意は必須の要件です。
合意が得られない場合の具体的な対応策については、後の見出しで詳しく解説します。
前提条件の2点目は、住宅ローン残債の完済と抵当権の抹消です。
金融機関はローンの担保として物件に抵当権を設定しており、抵当権が残ったままでは買主への所有権移転が完了しません。
売却代金のなかから2本分のローンを売買決済日に一括返済し、続けて抵当権抹消登記を行う手順が必要です。
法務局への抵当権抹消登記申請は、売買決済当日に司法書士が代行するのが一般的です。
売却価格がローン残債の合計を上回るアンダーローン状態であれば、決済時に完済と抵当権抹消が同日に完了します。
残債が売却価格を上回るオーバーローンの場合は、自己資金で不足分を補填するか、金融機関と交渉して任意売却を検討することになります。
ペアローン・連帯債務・連帯保証の違いと売却への影響
ペアローン・連帯債務・連帯保証とは、2人が住宅ローンに関わる方式が異なる3つの仕組みのことで、それぞれ売却時に必要な合意の範囲や手続きの複雑さが変わります。
以下の表で3形式の主な違いを整理します。
| 比較項目 | ペアローン | 連帯債務 | 連帯保証 |
|---|---|---|---|
| ローン本数 | 2本 | 1本 | 1本 |
| 借主の立場 | 2人それぞれが借主 | 2人が共同借主 | 主債務者1人 |
| 不動産登記 | 共有名義(原則) | 共有または単独名義 | 主債務者名義が多い |
| 売却時の同意 | 2人全員の合意が必須 | 共有名義なら全員合意が必須 | 主債務者が主導できるケース多い |
| 抵当権の数 | 2本 | 1本 | 1本 |
| 住宅ローン控除 | 2人それぞれ適用可 | フラット35等で2人適用可 | 主債務者のみ適用 |
売却手続きの複雑さを3形式で比較すると、ペアローンは2本のローンと2つの抵当権が同時に絡むため、最も工程が多い進行になります。
売買決済日に2本分の残債を同日完済する資金調整が必要な点は、ペアローン特有の難しさといえます。
連帯保証では物件名義が主債務者の単独名義となるケースが多く、主債務者が主導して売却を進めやすい構造です。
連帯債務は共有名義と単独名義のどちらもあり得ますが、共有名義の場合はペアローンと同様に全員の合意が必要になります。
現在の契約が3形式のどれにあたるかは、住宅ローンの返済予定表や金銭消費貸借契約書で確認できます。
書類が手元にない場合は、借り入れ先の金融機関の窓口に問い合わせるとよいでしょう。
ペアローンのマンション売却の流れを全ステップで解説
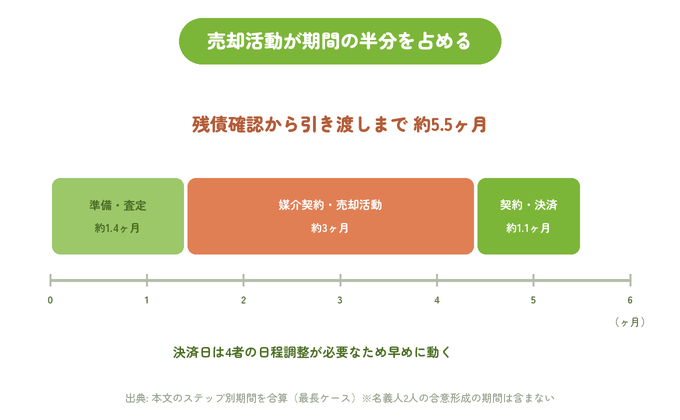
ペアローンのマンション売却は、残債確認・金融機関への連絡・合意形成・査定・媒介契約・売買契約・決済という7つのステップで完了します。
売却活動の開始から引き渡しまで、一般的に3〜6ヶ月かかります。
ペアローンは2本のローンと2人の借主を持つ構造のため、各ステップで2人分の確認と手続きが発生します。
特に決済日の調整は、2つの金融機関・名義人2人・司法書士・買主の4者の日程を合わせる必要があり、早めの準備が重要です。
売却全体のステップを以下の表で確認しておきましょう。
| ステップ | 内容 | 目安の期間 |
|---|---|---|
| 1 | 残債確認と売却相場の調査 | 1〜2週間 |
| 2 | 金融機関への事前連絡 | 1〜2週間 |
| 3 | 名義人2人の合意形成 | 状況による |
| 4 | 不動産会社への査定依頼 | 1〜2週間 |
| 5 | 媒介契約の締結・売却活動 | 1〜3ヶ月 |
| 6 | 売買契約の締結 | 1週間 |
| 7 | 決済・抵当権抹消・引き渡し | 1ヶ月 |
まず残債と売却相場を比較して資金状況を把握する
残債と売却相場の比較とは、現在の2本分の住宅ローン残高の合計と、物件の市場売却価格を照らし合わせてアンダーローンかオーバーローンかを判定する、最初のステップのことです。
残債の確認は、金融機関から毎年送付される残高証明書か、インターネットバンキングの残高照会機能で把握できます。
ペアローンでは2本分の残債を合計した金額が、売却代金で完済が必要なローンの総額となります。
売却相場の把握には、不動産会社の無料査定に加えて、国土交通省が公開している不動産取引価格情報検索サービスで近隣の類似物件の過去の取引事例を調べる方法も有効です。
複数の情報源を参照することで、より正確な相場感をつかめます。
| 判定 | 売却価格と残債の関係 | 売却への影響 |
|---|---|---|
| アンダーローン | 売却価格 > 2本分の残債合計 | 決済時に自動完済。手続きが進めやすい |
| オーバーローン | 売却価格 < 2本分の残債合計 | 自己資金による補填か任意売却が必要 |
売却相談の現場で多く見られるのは、残債の確認を後回しにして査定だけを先行させるパターンです。
残債が査定額を上回るオーバーローン状態だと判明した時点で、売却計画を根本から見直す必要が生じるため、まず残債確認から着手することをおすすめします。
金融機関への事前連絡と名義人2人の合意形成
金融機関への事前連絡とは、売却活動を本格的に開始する前に、2つの借り入れ先へ売却の意思を伝え、一括返済の手続き要件や必要書類を事前に確認する工程のことです。
事前連絡が重要な理由は、金融機関によって一括返済の申請から実行までに2〜4週間の準備期間が必要なケースがあるためです。
売買契約後に初めて連絡すると、決済日の設定が遅れて買主との関係に支障が出る場合があります。
確認しておくべき内容は次のとおりです。
- 一括返済に必要な書類の種類と提出期限
- 一括返済手数料の有無と金額(ローンの種類によって異なる)
- 一括返済の申請から実行までに必要な期間
名義人2人の合意形成では、感情論ではなく数字を中心に話し合いを進めることが効果的です。
残債の総額・売却査定額・仲介手数料や税金を差し引いた手取り予想金額の3つを共有することで、合意が具体的に進みます。
感情的な対立がある状況でも、オーバーローンで手取り金額がマイナスになる場合は選択肢が限られる事実を数字で示すことが、双方の理解を促すうえで有効なアプローチです。
不動産会社への査定依頼から媒介契約の締結まで
不動産会社への査定依頼とは、物件の売却見込み価格を算出してもらうために複数の不動産会社に見積もりを依頼し、適正な売出し価格と信頼できる会社を見極める工程のことです。
査定は3社以上に依頼することで価格の幅と各社の提案内容を比較できます。
宅地建物取引業法では媒介契約の締結時に書面の交付が義務付けられており、契約前に書面内容を確認する習慣が重要です。
媒介契約には3種類あり、特徴と報告義務がそれぞれ異なります。
| 契約の種類 | 他社への依頼 | 売主への報告義務 | 自己発見取引 |
|---|---|---|---|
| 専属専任媒介 | 不可 | 1週間に1回以上 | 不可 |
| 専任媒介 | 不可 | 2週間に1回以上 | 可 |
| 一般媒介 | 可 | 法的義務なし | 可 |
ペアローンで離婚などの事情がある場合、売却の進捗を名義人2人が共有しながら進めるためにも、報告頻度の高い専任媒介か専属専任媒介を選ぶほうが状況を把握しやすい構造です。
一般媒介は複数社に依頼できる自由度がありますが、各社の動きを把握しにくい点に注意が必要です。
ペアローンや共有名義の売却実績がある会社かどうかを、会社選びの基準の一つにするとよいでしょう。
共有名義物件の特有の手続きに精通しているかどうかは、担当者への直接質問で確認できます。
売買契約・決済・抵当権抹消を経て完了する流れ
ペアローン物件の売買契約とは、買主と名義人2人が揃って売買契約書に署名・捺印し、代金の支払い条件・引き渡し時期・契約解除条件などを取り決める法的拘束力のある合意のことです。
売買契約当日には、売買価格の5〜10%程度を手付金として受領します。
ペアローン物件は名義人2人の署名・捺印が必要なため、2人が揃って出席できる日程で契約日を設定する必要があります。
決済日には、残代金の受領・2本分のローン一括返済・抵当権抹消登記・所有権移転登記・鍵の引き渡しという複数の手続きが同日にまとめて行われます。
| 決済当日の流れ | 内容 |
|---|---|
| 残代金の受領 | 買主から売主2人の口座へ送金 |
| 2本分のローン一括返済 | 各金融機関へ同日に完済 |
| 抵当権抹消登記の申請 | 司法書士が法務局へ2件分を申請 |
| 所有権移転登記の申請 | 売主から買主への名義変更を同日申請 |
| 鍵・書類の引き渡し | 管理規約・精算書などと合わせて引き渡し |
抵当権抹消登記にかかる登録免許税は不動産1件につき1,000円で、ペアローンでは2本の抵当権を抹消するため2,000円の登録免許税が必要となります。
司法書士への報酬の相場は1〜2万円程度です。
決済の場には、通常、買主・名義人2人・各金融機関の担当者・司法書士が集まって手続きを進めます。
近年はリモート決済に対応する金融機関も増えているため、事前に担当者へ確認するとよいでしょう。
ペアローンで片方が売却に同意しない場合にできること
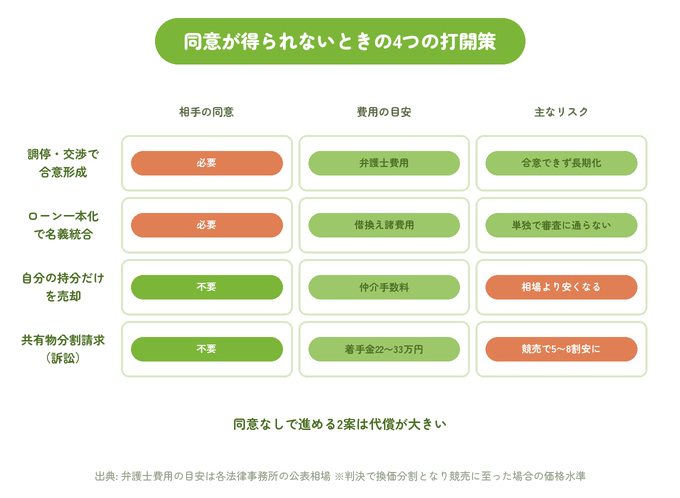
ペアローンで片方が売却を拒否した場合でも、取れる選択肢はあります。
ローン一本化による名義統合・自己持分のみの売却・裁判所への共有物分割請求の3つが、主な打開策となります。
ペアローンの物件は共有名義であり、民法第251条の規定により売却には共有者全員の同意が必要です。
片方の拒否によって手続きが止まった場合、法的根拠と各選択肢のコストやリスクを理解したうえで方針を選ぶ必要があります。
- ローン一本化と名義変更で売却権限を1人に集約する
- 自分の持分のみを第三者に売却する
- 裁判所に共有物分割請求を申し立てる
- 弁護士を通じた調停・交渉で合意形成を試みる
共有物件で一方の同意なしに売却できない理由
共有物件で全員の同意なしに売却できない理由とは、民法第251条が共有物の変更・処分行為に共有者全員の合意を義務付けており、マンションの売却が同条の処分行為に該当するためです。
民法では共有物に対する行為を処分・変更・管理・保存の4段階に分類しており、売却は処分行為にあたるため共有者全員の同意が必須です。
修繕費の拠出や賃貸借契約の更新などの管理行為は持分の価格の過半数で決定できますが、売却は管理行為の範囲には含まれません。
自分の持分のみであれば、民法上は他の共有者の同意なしに第三者へ売却できます。
持分のみを買い取った第三者が物件に対して権利行使を試みるケースもあり、残った共有者との関係が複雑になる可能性があります。
持分のみの売却は、他の手段を尽くした後の最終手段として位置付けるのが賢明です。
ローン一本化や名義変更で状況を打開できるケース
ローン一本化とは、ペアローンの2本のローン契約を1人の名義による1本の住宅ローンに統合し、物件の名義も単独名義に変更することで、売却の意思決定を1人が主導できる状態をつくる手続きのことです。
ローン一本化を実現するには、単独名義になる側が2本分の残債合計を引き受けられる収入・信用力を金融機関の審査でクリアする必要があります。
審査通過後、名義から外れる側の持分を単独名義側へ移転する持分移転登記を同時に行います。
| 状況 | ローン一本化の実現性 |
|---|---|
| 引き受ける側に十分な収入・信用力がある | 実現できる可能性が高い |
| 離婚後にどちらかが住み続けたい | 有効な選択肢になる |
| 両者ともに収入が限られている | 審査が通らないケースが多い |
| オーバーローン状態 | 担保評価が残債を下回り審査が困難 |
ローン一本化が成立した後は、単独名義になった側が単独で売却を進められます。
なお、住宅ローンを完済済みの物件であれば、借り換え手続きは不要です。
持分移転登記のみで名義を単独にまとめられるため、費用は司法書士への報酬と登録免許税に限られます。
法的手続きに進む前に確認しておくべきこと
共有物分割請求とは、共有者間での協議が整わない場合に、民法第258条の規定に基づいて裁判所に共有物の分割を申し立てる法的手続きのことで、調停・審判・訴訟という段階的なプロセスがあります。
法的手続きに進む前に確認しておくべきことは、弁護士への相談・調停によって合意できる余地があるかの見極め・費用と期間の把握の3点です。
裁判所への申し立てには時間とコストがかかるため、任意の交渉や調停で解決できるかを先に試みることが賢明です。
費用面に不安がある場合、日本司法支援センターが提供する弁護士費用の立替制度を活用できるケースがあります。
収入・資産の要件を満たせば利用可能で、弁護士への相談前に問い合わせてみるとよいでしょう。
共有物分割の方法は現物分割・換価分割・代償分割の3種類です。
マンションは物理的に分割できないため、実務では換価分割か代償分割のどちらかが選択されます。
| 分割方法 | 内容 | マンションへの適用 |
|---|---|---|
| 現物分割 | 物件を物理的に分ける | 実質的に不可能 |
| 換価分割 | 競売で売却し代金を持分に応じて分配 | 適用可能(市場価格より低くなる場合あり) |
| 代償分割 | 片方が時価で買い取り、相手に代金を払う | 買い取り側に資力があれば可能 |
共有物分割請求の申し立てから解決まで、数ヶ月から1年以上かかるケースがあります。
弁護士費用は着手金と成功報酬を合わせると数十万円規模になるため、弁護士会の無料相談制度などを利用して事前に費用感を確認しておくとよいでしょう。
残債があるペアローンのマンションを売却する方法
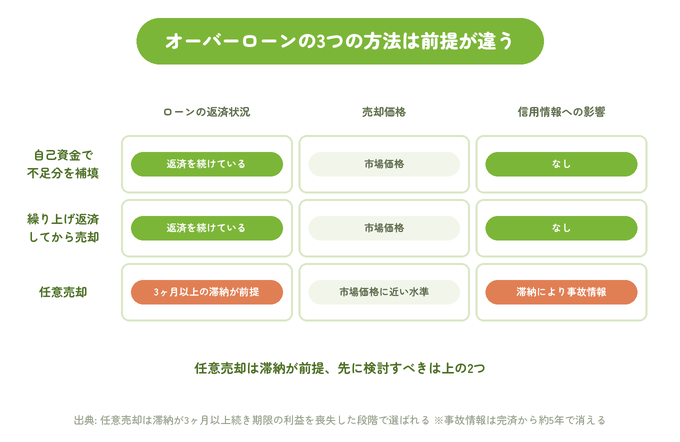
残債があるペアローンのマンションは、残債と売却価格の関係によって対応策が異なります。
アンダーローンなら通常売却が可能で、オーバーローンの場合は自己資金の補填・任意売却・繰り上げ返済後の売却という3つの方法を検討できます。
ペアローンでは2本分のローン残債の合計が売却の成否を左右します。
まず2本の残債合計と売却査定額を比較し、アンダーローンかオーバーローンかを正確に把握することが、方針決定の出発点となります。
アンダーローンとオーバーローンの確認の仕方
アンダーローンとオーバーローンの確認とは、現在の2本分の住宅ローン残高の合計と、物件の市場売却価格を比較して、売却代金だけで残債を完済できる状態かどうかを判定する作業のことです。
残高証明書は、借り入れ先の金融機関からの郵送通知やインターネットバンキングの残高照会で確認できます。
ペアローンでは2つの金融機関それぞれから残高を取得し、合計した金額が完済に必要な総額です。
売却査定額は不動産会社への無料査定で確認できますが、精度を高めるには国土交通省の不動産取引価格情報検索サービスで近隣の成約事例も参照するとよいでしょう。
複数の情報源を活用することで、売却価格の根拠が明確になります。
| 判定 | 条件 | 対応方針 |
|---|---|---|
| アンダーローン | 売却価格 > 2本分の残債合計 | 決済時に売却代金から完済できる |
| 軽度のオーバーローン | 売却価格 < 残債(差額が自己資金で補填可能) | 自己資金を充当して完済し、通常売却する |
| 重度のオーバーローン | 差額が大きく自己資金での補填が困難 | 任意売却または繰り上げ返済後の売却を検討する |
アンダーローンの状態であれば、売買決済日に売却代金から2本分のローンを一括返済できます。
査定額と残債の差が小さいオーバーローンは、手元の資金で差額を補填する方法も検討に値します。
オーバーローンでも売却できる任意売却の仕組みとリスク
任意売却とは、住宅ローンの残債が売却価格を上回るオーバーローン状態で自己資金での差額補填が困難な場合に、金融機関の同意を得たうえで通常の不動産市場を通じて物件を売却する方法のことです。
通常の売却では金融機関が売却代金の不足分について抵当権抹消に応じませんが、任意売却では金融機関が残債の一部免除または売却後の分割返済への変更に応じることで、抵当権を外して売却を成立させます。
ペアローンの任意売却では、2つの金融機関それぞれとの合意形成が必要です。
2行が同じタイミングで条件に合意しないと手続きが進まないため、2行との交渉を同時並行で進めた経験のある専門家への依頼が重要になります。
任意売却は、ローンの返済が数ヶ月以上滞納し、金融機関から競売の通知が届く前のタイミングで申し出るのが一般的です。
競売手続きが本格化した後では、任意売却への切り替えが難しくなる場合があります。
競売は裁判所が強制的に売却を進める手続きで、市場価格を大幅に下回る価格で落札されるケースが少なくありません。
任意売却は通常の不動産市場で買い手を探せるため、競売よりも高い価格での売却が期待できます。
任意売却後に残った残債は、金融機関との交渉結果に応じて分割返済または一括返済となります。
残債の扱いについては手続き前に条件を書面で確認しておくことが重要です。
任意売却の最大のリスクは、信用情報機関への延滞・事故情報の登録です。
全国銀行個人信用情報センターや日本信用情報機構では、延滞や債務整理の情報が5〜10年程度登録される場合があります。
信用情報に傷が付くと、以降の住宅ローンやクレジットカードの審査に影響します。
任意売却を選ぶ際は、将来の資金計画への影響も含めて判断することが大切です。
繰り上げ返済・借り換えによるローン完済後の売却
繰り上げ返済とは、手元の自己資金を住宅ローンの残債に充当してオーバーローンの差額を解消し、アンダーローンの状態に整えてから通常の売却手続きに入る方法のことです。
借り換えは、金利の低いローンへ切り替えてコストを圧縮し、残債の減少ペースを高める手段です。
繰り上げ返済が有効なのは、オーバーローンの差額が手元の自己資金で補填できる範囲に収まるケースです。
たとえば残債合計が3,500万円で査定額が3,200万円の場合、差額の300万円を自己資金で補填することで決済を完了させられます。
借り換えとは、現在の住宅ローンをより低金利または有利な条件の新しいローンに切り替えることで月々の返済額を減らし、残債の減少ペースを高める方法です。
売却まで時間的な余裕がある場合に有効ですが、借り換え自体に手数料が発生する点も考慮が必要です。
ペアローンで繰り上げ返済を行う際は、2本のローンのうちどちらを優先するかで戦略が変わります。
残債の多い方を優先するか、金利の高い方を優先するかは、手元資金の規模と目標の売却時期を踏まえて金融機関に相談しながら判断するとよいでしょう。
| 方法 | 向いているケース | 注意点 |
|---|---|---|
| 繰り上げ返済 | 差額が自己資金の範囲内に収まる場合 | 手元資金が減るため生活費計画が必要 |
| 借り換え | 売却まで時間があり、金利差でコスト削減できる場合 | 借り換え手数料が別途発生する |
| 任意売却 | 差額が大きく自己資金での補填が困難な場合 | 信用情報への影響リスクあり |
繰り上げ返済と借り換えはいずれも通常売却への道につながりますが、自己資金や時間的な余裕が前提となります。
手元の資金状況と売却希望時期を踏まえて、不動産会社や金融機関と相談しながら最適な方法を選ぶとよいでしょう。
離婚でペアローンのマンションを売却するときに確認すべきこと
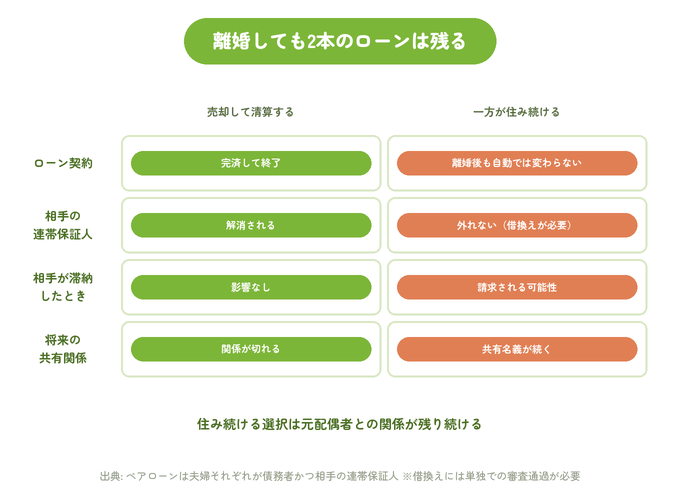
離婚でペアローンのマンションを売却する際に確認すべきことは、財産分与の対象と割合の把握・住み続けた場合のリスクの検討・離婚協議書による合意の文書化の3点です。
感情的な対立が起きやすい離婚時こそ、マンション売却に関する取り決めを早い段階で書面に残すことが、後のトラブルを防ぐ最も確実な手段となります。
離婚時の財産分与とマンション売却のタイミング
財産分与とは、婚姻期間中に夫婦が協力して築いた共有財産を離婚に際して清算・分配する制度のことで、民法第768条に基づき協議によって割合を定めます。
婚姻期間中に取得したマンションは、原則として夫婦の共有財産として財産分与の対象になります。
ペアローンで購入した物件は、2人が住宅ローンを共同で負担した経緯があるため、登記上の持分割合に関わらず婚姻期間の取得部分を分与対象として扱います。
財産分与の割合は原則として2分の1ずつです。
売却のタイミングは離婚前と離婚後のどちらでも法律上は可能です。
民法第768条第2項では財産分与の請求期限を離婚後2年と定めており、売却後の代金分配を財産分与として位置付ける場合は2年以内に清算を完了させることが重要です。
離婚後に売却する場合は、転居から一定期間が経過すると居住用財産の3,000万円特別控除の適用条件を満たさなくなるケースがあります。
控除の活用を検討する場合は、売却時期の決定前に税理士への確認をおすすめします。
売却せずどちらかが住み続ける選択肢のリスク
ペアローンで売却せずにどちらかが住み続けることのリスクとは、名義とローン債務が離婚後も2人に残り続けることで生じる、金融上・法律上・生活上の複数の問題のことです。
住み続ける側が2本分のローンを引き受けてローン一本化できない場合、転出した側も連帯保証人としてローンの返済義務を負い続けます。
転出した側が返済を履行できなくなると、居住者側のローンにも滞納が波及する可能性があります。
オーバーローンの状態で離婚し、売却せずに住み続ける場合、将来的な不動産価格の下落によって状況がさらに悪化するリスクがあります。
売却できない期間が長くなるほど選択肢が狭まります。
共有名義のままでいると固定資産税の連帯納税義務が継続します。
転出側が再婚した場合や相続が発生した場合に、権利関係が一層複雑になるリスクも生じます。
| 選択肢 | メリット | リスク |
|---|---|---|
| 売却して代金を分配 | 財産関係が明確に清算できる | 引越しと新居の確保が必要 |
| 片方が住み続ける(ローン一本化) | 生活の継続性が保たれる | 借り換え審査が通らない場合あり |
| 片方が住み続ける(名義・ローンそのまま) | 手続きがほぼ不要 | 転出側のローン・税金義務が残り続ける |
売却の時期と方法が確定していない段階で離婚届を提出すると、後から相手の協力を得にくくなります。
財産分与の合意を得てから離婚を成立させるか、協議書に売却の取り決めを明記してから届出を行うとよいでしょう。
離婚協議書と公正証書で権利を守る方法
離婚協議書とは、夫婦が離婚に際して財産分与・養育費・住宅ローンの負担方法・マンションの取り扱いなどの合意事項を書面に記録した私文書のことです。
公正証書とは、公証役場の公証人が作成する法的証明力の高い文書のことで、合意内容に違反があった場合に裁判を経ずに強制執行を申し立てる効力を持ちます。
離婚協議書の内容を公正証書として作成することで、法的な実効性を大きく高められます。
マンションの売却に関して離婚協議書への記載が必要な項目を整理すると次のとおりで、後のトラブルを防ぐためにも各項目に具体的な数字と期日を明記することが重要です。
- 売却の時期と方法(媒介契約の方式・売却活動の期限)
- 売却価格の決め方と2人の承認プロセス
- 売却益または残債の分配割合
- 仲介手数料・司法書士費用などの費用負担の割合
- 売却完了までの月々のローン支払い担当者
公正証書の作成は全国の公証役場で行えます。
公証人手数料令に基づく作成費用は財産分与の対象金額によって異なり、目的価額が1,000万円超3,000万円以下の場合は23,000円、3,000万円超5,000万円以下の場合は29,000円が目安です。
公正証書を作成せずに離婚を進めた場合、約束した内容が守られなかった際に裁判で証明する手間と費用がかかります。
特に売却益の分配やローン負担の取り決めは、具体的な数字を書面で残しておくことが不可欠です。
ペアローンのマンション売却にかかる税金と費用の内訳
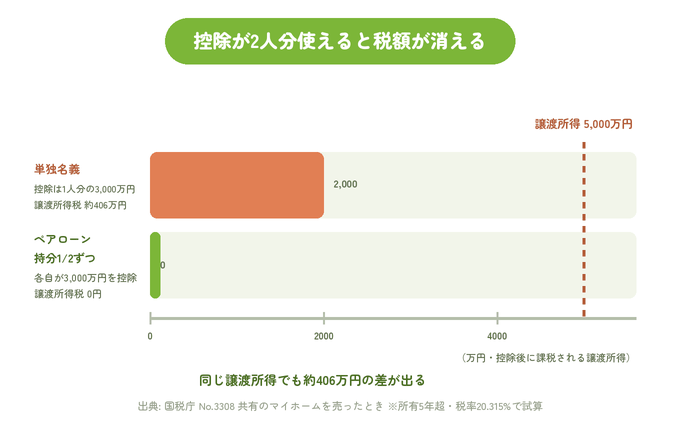
ペアローンのマンション売却にかかる税金と費用は、名義人2人が保有する持分割合に応じてそれぞれが負担・申告するのが原則です。
3,000万円特別控除を名義人2人がそれぞれ適用できれば、最大6,000万円の譲渡所得控除を合計で得られます。
売却時に発生する主な費用は仲介手数料・印紙税・抵当権抹消費用・譲渡所得税の4種類です。
ペアローンでは抵当権が2本あるため、抹消費用が1本の場合より多くなる点も押さえておく必要があります。
3000万円特別控除をペアローンで2人それぞれ適用できる条件
3,000万円特別控除とは、居住用財産を売却した際に譲渡所得から最大3,000万円を控除できる国税庁の定める特例のことで、ペアローンの場合は名義人2人がそれぞれ控除を受けられます。
2人がそれぞれ控除を適用するために共通して満たすべき条件は次のとおりで、どちらかが条件を欠く場合、条件を満たさない名義人だけ控除を受けられません。
- 売却する物件が自分の居住用財産であること(または居住しなくなった日から3年を経過する年の12月31日までに売却すること)
- 売却した年の前年・前々年に同じ特例を受けていないこと
- 売却相手が配偶者・直系血族・生計を同一にする親族でないこと
- 自分の共有持分を有する名義人であること
名義人2人がともに条件を満たせば合計で最大6,000万円の控除が受けられます。
単独名義の物件では最大3,000万円が上限となるため、ペアローン特有の税制上の優位性といえます。
離婚後の売却でも、離婚前に実際に居住していた事実があり、居住しなくなってから3年以内の売却であれば、転出した名義人も3,000万円特別控除を適用できます。
転出から3年を超えると適用できなくなるため、売却時期の検討では居住終了日からの経過期間を確認しておくことが重要です。
国税庁タックスアンサーNo.3302で条件の詳細を確認するとよいでしょう。
譲渡所得税と確定申告は名義人が別々に行う
譲渡所得税とは、マンションなどの不動産を売却して得た利益(譲渡所得)に対して課される所得税と住民税の総称のことで、ペアローンでは名義人2人がそれぞれの持分割合に基づいて個別に計算・申告します。
譲渡所得の計算式は、売却価格から取得費と譲渡費用を差し引いた金額です。
取得費は購入価格に購入時の諸費用を加えたうえで減価償却費を差し引いた額で、仲介手数料や印紙代も譲渡費用として算入できます。
ペアローンで持分が50%ずつの場合、各自が申告する譲渡所得は自分の持分に相当する売却価格と取得費で計算します。
持分割合に応じて費用も按分するため、購入時の契約書や領収書は2人で共有しておくとよいでしょう。
| 区分 | 保有期間の条件 | 所得税率 | 住民税率 | 合計税率 |
|---|---|---|---|---|
| 短期譲渡所得 | 売却年の1月1日時点で5年以下 | 30% | 9% | 39.63% |
| 長期譲渡所得 | 売却年の1月1日時点で5年超 | 15% | 5% | 20.315% |
3,000万円特別控除を適用した後に課税譲渡所得が残る場合は、上記の税率で計算した額を翌年の確定申告で申告・納付します。
保有期間が5年を超える長期譲渡所得に該当するかは、売却した年の1月1日時点で判定します。
名義人2人はそれぞれ自分の住所地を管轄する税務署に確定申告を行います。
申告期限は売却した翌年の2月16日から3月15日の間で、3,000万円特別控除の適用を受ける場合は特例を示す書類の添付が必要です。
仲介手数料など売却費用の内訳と2人の負担割合の決め方
売却費用の内訳とは、マンションを売却する際に発生する仲介手数料・印紙税・抵当権抹消費用・司法書士報酬などの諸費用の合計のことで、通常は売却代金から差し引かれる形で精算されます。
仲介手数料は宅地建物取引業法第46条の規定に基づき上限が定められており、売却価格が400万円超の場合は売却価格の3%に6万円を加えた金額に消費税を乗じた額が上限です。
売却価格4,000万円のマンションであれば仲介手数料の上限は138万6,000円となります。
| 費用の種類 | 金額の目安 | 備考 |
|---|---|---|
| 仲介手数料 | 売却価格×3%+6万円(×1.1) | 宅建業法第46条に基づく上限額 |
| 印紙税(売買契約書) | 10,000円 | 1,000万円超5,000万円以下・軽減措置適用時 |
| 抵当権抹消の登録免許税 | 2,000円 | 1,000円×2本(ペアローン分) |
| 司法書士報酬 | 1〜2万円程度 | 抵当権抹消・所有権移転登記 |
| 住所変更登記(必要な場合) | 登録免許税1,000円+報酬 | 登記住所と現住所が異なる場合 |
仲介手数料・印紙税・売却のために直接支出した費用は、国税庁の規定により譲渡費用として譲渡所得の計算時に控除できます。
費用を正確に集計しておくことで、税負担を適切に算出できます。
売却費用の2人の負担割合は、持分割合に応じて按分するのが一般的です。
仲介手数料や司法書士費用は売却代金から先に差し引いて精算し、残った代金を持分割合に基づいて分配する方法が実務上多く見られます。
離婚などの事情がある場合は、費用負担の割合を離婚協議書で別途定めることができます。
売却益を均等に分配する場合に費用も均等負担とする合意を事前に書面で残しておくと、後の紛争を防ぐうえで有効です。
売却益の分配でもめないための持分比率と返済負担のズレを事前に確認する方法
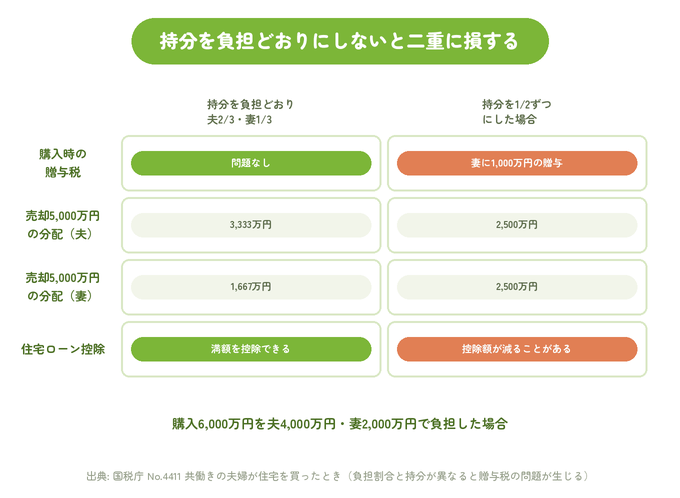
持分比率とローン返済負担のズレは、売却前に確認しなければ分配を巡るトラブルの原因になります。
ペアローンでは登記上の持分と実際の支払い累計が一致しないケースがあり、売却前に数字を照合して2人で合意しておくことが重要です。
ズレが把握できていないまま売却代金の精算を迎えると、数百万円単位の不公平感が生じる場合があります。
売却活動を始める前に持分比率と実際の返済負担を数字で比較しておくことが、スムーズな精算への近道です。
持分比率とローン返済負担がズレる仕組みと贈与税リスク
持分比率とローン返済負担のズレとは、不動産登記上の共有持分の割合と、各自が実際に支払ってきたローン元利金の累計比率が一致しないことで生じる、売却益の計算上の不均衡のことです。
ペアローンの持分比率は、取得時の頭金とローン負担額の合計に応じて設定するのが原則です。
ただし取得後に片方が繰り上げ返済を行ったり、2本のローンの金利が異なったりすることで、売却時点での実際の累計支払い比率が取得時の持分比率からズレていきます。
たとえば夫が頭金500万円とローン2,000万円を負担し、妻が頭金100万円とローン1,400万円を負担した場合、本来の出資割合は夫62.5%・妻37.5%となります。
しかし共有名義だからという理由で持分を50%ずつに設定した場合、売却時に持分比率どおりの分配をすると、夫は出資に見合う金額より少なく受け取る結果になります。
国税庁の見解によると、登記上の持分比率と実際の出資割合にズレがある場合は贈与税の課税対象になる可能性があります。
取得時だけでなく、繰り上げ返済などで後からズレが生じた場合も贈与税が発生するリスクがあるため、注意が必要です。
ズレの金額を数字で把握する3つの確認手順
ズレの金額を数字で把握するための確認手順とは、登記簿謄本・住宅ローン返済明細・残高証明書から各自の累計支払い額を算出し、登記上の持分比率と実際の負担比率を数値で比較する作業のことです。
手順1として、法務局で不動産登記事項証明書を取得して現在の持分比率を確認します。
法務局の窓口または法務省のオンライン申請システムで取得でき、取得費用は窓口で600円、オンラインで480円が目安です。
手順2として、各自の住宅ローン返済明細書と残高証明書から、取得時以降の累計返済額を計算します。
頭金の支出額も含め、取得時から現在までに支払った金額の総計を算出します。
手順3として、手順2で求めた各自の累計支払い額を合計で割り、実際の負担比率を算出します。
登記上の持分比率と比較したとき、差が大きいほど売却益の分配で不公平感が生じるリスクが高くなります。
| 項目 | 夫 | 妻 | 合計 |
|---|---|---|---|
| 頭金 | 500万円 | 100万円 | 600万円 |
| ローン元本 | 2,000万円 | 1,400万円 | 3,400万円 |
| 取得時の出資合計 | 2,500万円 | 1,500万円 | 4,000万円 |
| 取得時の出資比率 | 62.5% | 37.5% | 100% |
| 登記上の持分 | 50% | 50% | 100% |
| 持分と出資比率のズレ | −12.5% | +12.5% | — |
上記の計算例では夫の登記持分が本来の出資比率より12.5%少ないため、売却代金4,000万円で精算した場合、持分どおりの分配では夫が250万円分受け取れない計算になります。
売却前に2人で固めておくべき分配ルールの作り方
分配ルールの合意とは、売却代金の精算にあたって持分比率どおりの分配と実際の返済負担に応じた分配のどちらを採用するかを2人で事前に取り決め、書面に残しておく手続きのことです。
持分比率どおりの分配は、登記上の持分割合で売却益を機械的に按分する方法です。
手続きが単純で税務上も扱いやすい反面、実際の支払い実績に大きなズレがある場合は出資額の多い側が不満を感じやすい構造です。
実際の返済負担に応じた分配は、取得時からの頭金・ローン返済実績を集計して負担比率を求め、売却益を算出した比率で配分する方法です。
より公平感のある分配が可能ですが、支払い実績の証明に返済明細書や通帳の提出が必要になります。
どちらの方法を選ぶにしても、2人の合意内容を書面で残しておくことが重要です。
売却活動の開始前に覚書として作成し、内容に法的な実効性を持たせたい場合は公正証書化することをおすすめします。
ズレが大きく分配金額に数百万円単位の差が生じる場合は、税理士への相談も検討するとよいでしょう。
分配方法によっては贈与税や譲渡所得税の取り扱いが変わるため、専門家の判断を仰ぐことが賢明です。
ペアローンのマンション売却を任せる不動産会社の選び方
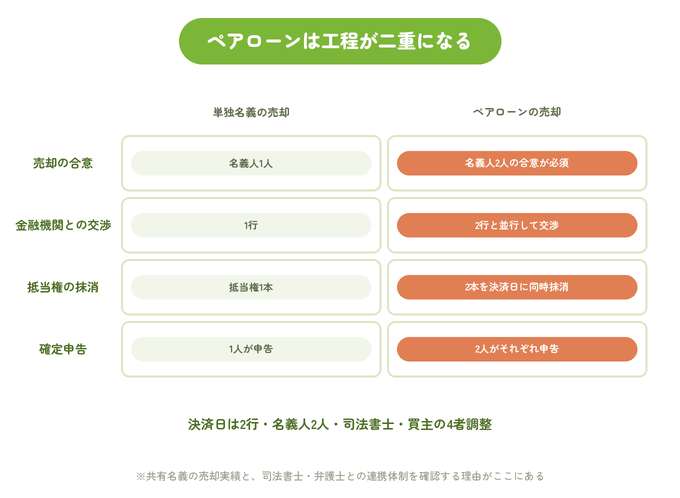
ペアローンのマンション売却を任せる不動産会社を選ぶ際は、ペアローンや共有名義の売却実績・複数社への査定依頼の実施・司法書士や弁護士との連携体制の3点を軸に確認することをおすすめします。
通常の売却と異なり、ペアローンでは名義人2人の調整・2行との交渉・2つの抵当権の同時抹消という工程が重なります。
担当者が複合的な工程に精通しているかどうかが、売却成功の鍵を握ります。
ペアローン・共有名義の売却実績がある会社を選ぶべき理由
ペアローンや共有名義の売却実績がある会社とは、名義人2人の合意調整・2つの金融機関との並行交渉・抵当権2本の同時抹消という複合的な工程を過去に完了させた経験を持つ不動産会社のことです。
ペアローンの売却では、決済日に2本分のローンを同時に完済する資金調整が必要です。
2行が異なるタイミングで返済受領処理を行うと決済が成立しないため、双方の金融機関の手続きを熟知した担当者が不可欠になります。
名義人2人が揃って参加しなければならない工程が複数あるため、売主2人の日程調整や意思確認をサポートした経験がある会社を選ぶことで、手続きが止まるリスクを減らせます。
ペアローンに精通した会社かどうかを見極めるには、担当者への直接質問が有効です。
回答が抽象的で実績の具体性が乏しい場合は、対応経験が浅い可能性があります。
- ペアローンや共有名義物件の売却を年間何件程度担当しているか
- 売買決済日に2行の一括返済を同時に進行させた経験があるか
- 名義人2人の日程調整や意思確認はどのようにサポートするか
- 離婚や合意が困難なケースの取り扱い経験があるか
複数社への査定依頼で売却相場を正確につかむ方法
複数社査定とは、売却価格の見積もりを複数の不動産会社に依頼して価格帯と各社の対応姿勢を比較し、最も信頼できる会社と適正な売出し価格を見極める手続きのことです。
不動産会社の査定には、書類や公開データに基づいて算出する机上査定と、実際に物件を訪問して行う訪問査定の2種類があります。
正確な価格把握には訪問査定を依頼することが重要で、机上査定との差額が大きい場合は慎重な確認が必要です。
3社以上への査定依頼を基本とすることで、査定価格の幅と各社の提案内容を比較できます。
1社のみへの依頼では比較対象がないため、高すぎる売出し価格や低すぎる査定額に気付けないリスクがあります。
査定結果と合わせて、国土交通省が公開している不動産取引価格情報検索サービスで近隣の成約事例を参照することで、提示された査定額の妥当性を自分で確認できます。
ペアローンの物件では、2本のローン残債の合計と査定額の比較がアンダーローン・オーバーローンの判定に直結します。
査定依頼の際は残債の金額も担当者に共有し、完済を前提とした具体的な売却プランを提示してもらうとよいでしょう。
司法書士・弁護士と連携できる体制かどうかを確認する
司法書士・弁護士との連携体制とは、ペアローン売却の手続きで発生する抵当権抹消登記・所有権移転登記を担当する司法書士と、合意形成が困難な場合に介入する弁護士を、不動産会社が迅速に手配できる体制のことです。
司法書士は、売買決済日に2本分の抵当権抹消登記と所有権移転登記を法務局へ申請する役割を担います。
ペアローンでは2つの抵当権抹消が同日に行われるため、司法書士が事前に金融機関と連絡調整を行うことが必要です。
弁護士が必要になるのは、名義人2人の間で売却への合意が得られない場合や、離婚に伴う財産分与の調停が必要になるケースです。
不動産会社に連携先の弁護士がいれば、状況に応じて専門家への相談窓口をすぐに確保できます。
連携体制の有無は、担当者に連携先の事務所名や過去の連携実績を具体的に尋ねることで確認できます。
提携先を明示できない場合は、必要なときに迅速に手配できない可能性があります。
売却活動の開始前に、不動産会社・司法書士・弁護士の3者が連携できる体制を確認しておくことが、ペアローン売却を円滑に進めるうえで重要です。
相談が無料の専門家事務所もあるため、早い段階で複数に声をかけてみるとよいでしょう。
ペアローンのマンション売却に関するよくある質問
ペアローンのマンション売却を検討している人が特に疑問を持ちやすいポイントについて、よくある質問と回答をまとめました。
手続きや法律に関する基本的な疑問を中心に解説します。
- Qペアローンのマンションは片方だけが同意すれば売れますか
- A
売れません。
民法第251条に基づき、共有物の売却には共有者全員の同意が必要です。
どちらかが拒否した場合は売買契約を締結できないため、別の打開策を検討する必要があります。
- Qオーバーローンのペアローンでも売却できますか
- A
売却できます。
自己資金で差額を補填するか、金融機関の同意を得て任意売却を選ぶか、繰り上げ返済でアンダーローンに持ち込む3つの方法から状況に合った対応を選びます。
- Q離婚後にペアローンのマンションを売却せず住み続けるリスクは何ですか
- A
転出した側も連帯保証人として返済義務が残ります。
相手が返済を止めると居住者側のローンにも滞納が波及するリスクがあるため、ローン一本化か早期売却での清算が推奨されます。
- Q3000万円特別控除はペアローンで2人ともに適用できますか
- A
はい、適用できます。
名義人2人がそれぞれ居住用財産の要件を満たせば、各3,000万円・合計最大6,000万円の控除が受けられます。
詳細は国税庁タックスアンサーNo.3302で確認できます。
- Qペアローンのマンション売却にかかる期間はどのくらいですか
- A
売却活動の開始から引き渡しまで、一般的に3〜6ヶ月かかります。
名義人2人の合意形成や2行の金融機関との調整が必要なため、通常の売却よりも時間がかかる場合があります。
- Qペアローンの売却益はどのように2人に分配するのですか
- A
登記上の持分比率に応じて按分するのが一般的です。
実際の返済負担と持分比率にズレがある場合は、事前に2人で合意した分配方法を書面に残しておくことが重要です。
- Qペアローンの売却を任せる不動産会社の見極め方を教えてください
- A
担当者に年間のペアローン売却の取り扱い件数と、2行の金融機関と同時に決済を進めた実績を直接確認するのが確実です。
連携している司法書士事務所の有無も合わせて確認するとよいでしょう。
参考文献
 法人について
