
マンション売却の税金を徹底解説!種類・計算方法・節税の特例まとめ
マンションを売却するとき、税金のことを後回しにして思わぬ出費が発生したというケースは少なくありません。
売却益に課される譲渡所得税は所有期間によって税率が約2倍変わり、使える特例次第で税負担がゼロになることもあります。
この記事では、マンション売却にかかる税金の種類から計算方法、節税のための控除・特例の活用法、確定申告の要否まで、売却前に知っておくべき情報をまとめて解説します。
- マンション売却時にかかる税金の種類と発生タイミング
- 所有期間5年・10年で変わる譲渡所得税率と計算手順
- 税負担を大幅に減らせる3,000万円控除など4つの特例の要件
- 売却損が出た場合でも確定申告で節税できるケース
- 売却タイミングを数か月ずらすだけで税額が変わる仕組み
マンション売却でかかる税金の種類と金額を一覧でチェック
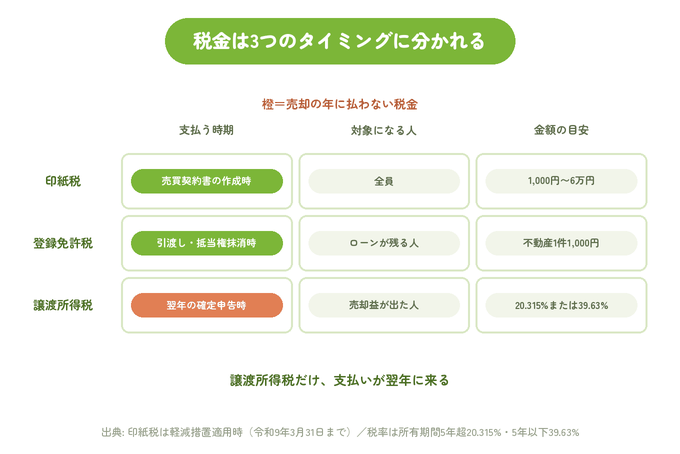
マンション売却にかかる税金は、売却のたびに必ず発生するものと、売却益が出た場合にのみ発生するものに分けられます。
まず全体像を一覧で把握しておくと、売却後の手取り額を事前に計算しやすくなります。
| 税金の種類 | 発生タイミング | 主な対象 | 金額の目安 |
|---|---|---|---|
| 印紙税 | 売買契約書作成時 | 全員 | 1,000円〜6万円(契約金額による) |
| 登録免許税 | 引渡し・抵当権抹消時 | 全員(ローンあり) | 不動産1件あたり1,000円 |
| 譲渡所得税(所得税・住民税・復興特別所得税) | 翌年の確定申告時 | 売却益が出た人 | 譲渡所得×20.315%(長期)または39.63%(短期) |
| 消費税 | 引渡し時 | 課税事業者が事業用建物を売却する場合 | 建物売却価格×10% |
税金によって支払うタイミングが異なる点も重要なポイントです。
印紙税は契約書を作成した当日、登録免許税は引渡し時に発生します。
譲渡所得税は売却した翌年の2月16日から3月15日にかけて行う確定申告で申告・納税するため、手元に資金を確保しておく必要があります。
譲渡所得税(所得税・住民税・復興特別所得税)
マンション売却にかかる税金のなかで最も金額が大きくなりやすいのが、譲渡所得税です。
譲渡所得税とは、売却によって得た利益(譲渡所得)に対して課せられる所得税・住民税・復興特別所得税の総称を指します。
マンションの売却益は「分離課税」の扱いになります。
分離課税とは、給与所得や事業所得など他の所得と合算せず、独立して税率を掛けて税額を計算する方式のことです。
給与が高い人でも税率が上がらないという点で、総合課税とは仕組みが異なります。
譲渡所得税の税率は、売却したマンションを売却年の1月1日時点でどれくらいの期間所有していたかによって2区分に分かれます。
| 区分 | 所有期間(売却年1月1日時点) | 所得税 | 住民税 | 復興特別所得税 | 合計税率 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 5% | 0.315% | 20.315% |
出典:国税庁「No.3202 譲渡所得税の税率」
短期と長期では合計税率に約2倍の開きがあります。
たとえば譲渡所得が1,000万円の場合、短期では約396万円、長期では約203万円の税負担となり、その差額は約193万円になります。
なお、復興特別所得税は、東日本大震災からの復興財源として2013年(平成25年)から2037年(令和19年)まで課される税金です。
所得税額の2.1%相当が上乗せされるため、税率を計算する際は見落とさないようにしましょう。
納税のタイミングについても整理しておくとよいでしょう。
所得税と復興特別所得税は確定申告の期限(翌年3月15日)までに納付します。
住民税は確定申告後、翌年6月以降に4回に分けて納付する仕組みです。
売却後に大きな支出が続くケースもあるため、住民税の納付時期も合わせて資金計画に組み込んでおくことをおすすめします。
印紙税
印紙税は、売買契約書などの課税文書に課せられる国税です。
マンションの売買契約書を作成する際に、契約金額に応じた収入印紙を貼り付けて消印することで納税します。
売却のたびに必ず発生するため、少額であっても見落とさないようにしましょう。
税額は契約書に記載される売却金額に応じて決まります。
2027年3月31日までに作成された不動産売買契約書については、印紙税の軽減措置が適用されます(令和7年度税制改正により2年間延長)。
| 契約金額 | 通常の税率 | 軽減税率(2027年3月31日まで) |
|---|---|---|
| 100万円超〜500万円以下 | 2,000円 | 1,000円 |
| 500万円超〜1,000万円以下 | 1万円 | 5,000円 |
| 1,000万円超〜5,000万円以下 | 2万円 | 1万円 |
| 5,000万円超〜1億円以下 | 6万円 | 3万円 |
| 1億円超〜5億円以下 | 10万円 | 6万円 |
出典:国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
首都圏のマンション売却では3,000万円前後の取引が一般的なため、軽減税率が適用されると印紙税は1万円になるケースが多いです。
登録免許税
登録免許税は、不動産の登記手続きに伴って課せられる税金です。
マンション売却において売主が負担するのは、主に住宅ローンを完済して「抵当権を抹消する」際にかかる登録免許税です。
抵当権とは、住宅ローンの借入時に金融機関が不動産に設定する担保権のことです。
マンションを売却して所有権を買主に移転するには、この抵当権をあらかじめ抹消しておく必要があります。
抵当権抹消登記にかかる登録免許税は、不動産1件につき1,000円です(国税庁「No.7191 登録免許税の税額表」)。
区分マンションの場合は土地(敷地権)と建物でそれぞれ1件とカウントされるため、合計2,000円が目安となります。
実際の手続きは司法書士に依頼するケースが一般的です。
その場合、登録免許税2,000円に加えて司法書士報酬として1万〜2万円程度が別途かかります。
登録免許税そのものは少額ですが、司法書士費用と合わせて数万円程度を見込んでおくと安心です。
投資用マンションにかかる消費税
消費税については、自宅として居住していたマンション(居住用財産)を個人が売却する場合には、基本的に課税されません。
土地は消費税の非課税対象であり、建物についても個人の居住用資産の譲渡は非課税扱いとなるためです。
課税事業者(前々年の課税売上高が1,000万円超、またはインボイス発行事業者として登録している者)が事業用マンションの建物部分を売却すると、建物の売却価格に対して消費税10%が課せられます。
| 売主の区分 | 居住用マンション(建物) | 投資用マンション(建物) |
|---|---|---|
| 個人(免税事業者) | 非課税 | 非課税 |
| 個人(課税事業者) | 非課税 | 課税(10%) |
| 法人(課税事業者) | 課税(10%) | 課税(10%) |
| 土地(いずれの場合も) | 非課税 | 非課税 |
なお、個人が投資用マンションを売却した翌々年に課税事業者となる可能性がある点にも注意が必要です。
マンション売却によって建物部分の売却代金が課税売上に算入される場合、2年後に課税事業者の要件を超えてしまうケースがあります。
賃貸経営をされている方は、売却前に税理士に相談のうえ、翌年以降の消費税の影響も含めて確認しておくとよいでしょう。
マンション売却の税金はいくらかかる|計算方法を手順で解説
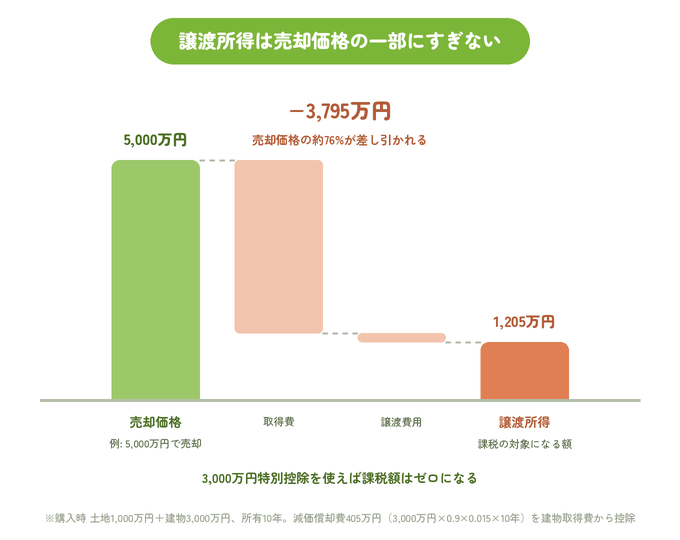
マンション売却の税金額は、譲渡所得(売却益)の計算が正確にできれば、ほぼ自分で算出できます。
計算は大きく4つのステップで進みます。
まず譲渡所得を算出し、次に所有期間で税率を確認し、最後に税額を求める流れです。
計算ステップの全体像は以下のとおりです。
| ステップ | 内容 |
|---|---|
| Step1 | 譲渡所得を計算する(売却価格-取得費-譲渡費用) |
| Step2 | 建物の取得費から減価償却費を差し引く |
| Step3 | 所有期間を確認し、適用税率を決める |
| Step4 | 課税譲渡所得に税率を掛けて税額を算出する |
各ステップを順番に理解すれば、売却前に税負担の目安を事前につかめます。
譲渡所得の計算式
譲渡所得とは、マンションの売却によって得た利益のことです。
売却価格そのものではなく、購入にかかった費用や売却にかかった費用を差し引いた「純粋な利益」を指します。
国税庁が定める譲渡所得の計算式は下記のとおりです(国税庁「No.3202 譲渡所得の特別控除の種類」)。
譲渡所得 = 譲渡価額 − 取得費 − 譲渡費用
各項目の内容を整理すると次のようになります。
- マンションの購入価格(土地・建物)
- 購入時に支払った仲介手数料
- 購入時の登録免許税・不動産取得税
- 購入時に支払った司法書士報酬
- 建物の減価償却費相当額を差し引いた後の建物価格
- 売却時の仲介手数料
- 売買契約書の印紙税
- 土地を売るために取り壊した建物の解体費
- 借家人に立ち退きを求めた場合の立退料
- 測量費
なお、マンションの管理費・修繕積立金、固定資産税、引っ越し費用などは取得費にも譲渡費用にも含まれません。
確定申告の際に混同しやすい費用なので、領収書の整理をするときに注意が必要です。
ポイントは「領収書・契約書を購入時から保管しておくこと」です。
取得費の証拠書類がないと、売却価格の5%しか取得費として認められない「概算取得費」を使わざるを得なくなり、譲渡所得が大きく膨らんで税負担が増えてしまいます。
建物の減価償却費の計算方法
マンションの売却で取得費を計算する際には、建物部分から「減価償却費相当額」を差し引く必要があります。
建物は時間の経過とともに価値が下がるとみなされるため、購入価格をそのまま取得費にすることはできません。
居住用マンション(非事業用)の減価償却費の計算式は下記のとおりです。
減価償却費相当額 = 建物の取得価額 × 0.9 × 償却率 × 経過年数
鉄筋コンクリート造のマンションには、非事業用として法定耐用年数70年(事業用47年の1.5倍)が適用され、償却率は0.015です(国税庁「主な減価償却資産の耐用年数表」)。
計算例で確認します。
建物取得価額2,000万円・所有期間10年・鉄筋コンクリート造の場合
- 減価償却費相当額 = 2,000万円 × 0.9 × 0.015 × 10年 = 270万円
- 建物の取得費 = 2,000万円 − 270万円 = 1,730万円
この1,730万円に土地の取得費を加えたものが、譲渡所得の計算に使う「取得費」となります。
建物価格が大きいほど減価償却費の影響も大きくなるため、築年数が長いマンションほど税負担が重くなる傾向があります。
なお、購入した際の売買契約書に土地と建物の金額が分けて記載されていない場合は、固定資産税の評価額の比率を使って按分するのが一般的です。
この按分が適切かどうかは確定申告前に税理士に確認しておくとよいでしょう。
所有期間別の税率一覧(短期・長期)
譲渡所得税の税率は、売却した年の1月1日時点での所有期間によって大きく異なります。
「5年以下が短期、5年超が長期」という基準は多くの方がご存知ですが、「売却した年の1月1日時点」という判定基準を見落とすケースが多いので注意が必要です。
| 区分 | 所有期間(売却年1月1日時点) | 所得税 | 住民税 | 復興特別所得税 | 合計税率 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 5% | 0.315% | 20.315% |
| 長期(居住用・10年超特例) | 10年超かつ居住用・6,000万円以下部分 | 10% | 4% | 0.21% | 14.21% |
出典:国税庁「No.3202 譲渡所得の計算のしかた(分離課税)
所有期間の判定で実務的に最も誤りやすいのが「実際に住んでいた期間と判定期間がずれる」ケースです。
たとえば、2020年5月に購入したマンションを2026年7月に売却した場合、実際の経過期間は6年2か月ですが、判定基準となる2026年1月1日時点では5年7か月しか経過していないため長期譲渡所得となります。
一方、2021年3月に購入し2026年7月に売却した場合、2026年1月1日時点でまだ4年9か月しか経過していないため短期譲渡所得となり、税率が39.63%に跳ね上がります。
売却タイミングを数か月調整するだけで、税率区分が変わるケースは珍しくありません。
売却を検討する際は、まず所有期間の判定日を確認することをおすすめします。
税金シミュレーション 売却ケース別の目安金額
実際の税負担イメージを持ちやすくするため、代表的な2つのケースでシミュレーションします。
いずれも自宅マンション(居住用)を個人が売却する想定です。
- 売却価格 = 3,500万円
- 取得費(土地+建物減価償却後) = 2,900万円
- 譲渡費用(仲介手数料・印紙税など) = 200万円
- 譲渡所得 = 3,500万円 − 2,900万円 − 200万円 = 400万円
- 所有期間 = 8年(長期・税率20.315%)
- 税額 = 400万円 × 20.315% = 約81万円
| 項目 | 金額 |
|---|---|
| 売却価格 | 3,500万円 |
| 取得費 | 2,900万円 |
| 譲渡費用 | 200万円 |
| 譲渡所得 | 400万円 |
| 適用税率(長期) | 20.315% |
| 概算税額 | 約81万円 |
- 売却価格 = 4,000万円
- 取得費 = 3,200万円
- 譲渡費用 = 200万円
- 譲渡所得 = 4,000万円 − 3,200万円 − 200万円 = 600万円
- 所有期間 = 3年(短期・税率39.63%)
- 税額 = 600万円 × 39.63% = 約238万円
| 項目 | 金額 |
|---|---|
| 売却価格 | 4,000万円 |
| 取得費 | 3,200万円 |
| 譲渡費用 | 200万円 |
| 譲渡所得 | 600万円 |
| 適用税率(短期) | 39.63% |
| 概算税額 | 約238万円 |
同じ600万円の利益でも、所有期間が長期(5年超)であれば税額は約122万円となり、短期と比較すると約116万円の差が生じます。
この試算は3,000万円特別控除などの特例を適用しない場合の概算です。
実際には特例の適用によって税額がゼロになるケースも多く、特例の活用が節税の鍵を握ります。
マンション売却の税金を大幅に減らせる控除・特例4選
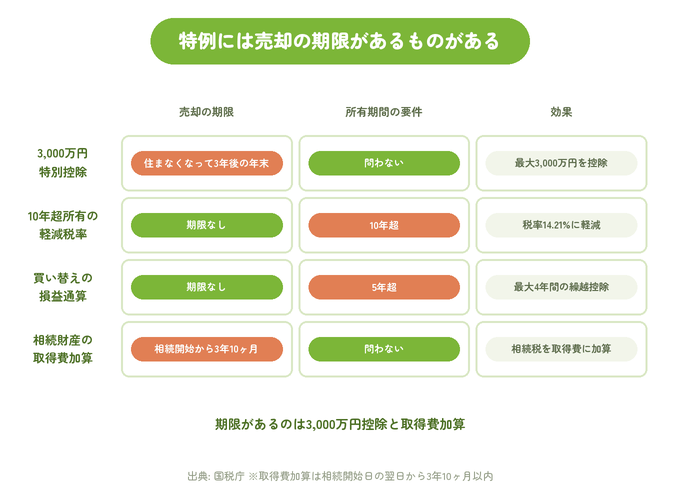
マンション売却の税金は、要件を満たす特例を活用することで大幅に圧縮できます。
なかでも居住用マンションを売却する場合は、最大3,000万円の控除が受けられるため、多くのケースで譲渡所得税がゼロになります。
状況別に使える特例が異なるため、自分に該当するものをあらかじめ確認しておくことが節税の第一歩です。
| 特例の名称 | 主な対象 | 控除・軽減の効果 | 所有期間要件 |
|---|---|---|---|
| 3,000万円特別控除 | 居住用マンションの売却 | 譲渡所得から最大3,000万円控除 | 問わない |
| 10年超所有の軽減税率特例 | 10年超保有した居住用マンション | 税率を14.21%に軽減(6,000万円以下の部分) | 10年超 |
| 買い替え・住み替えの損益通算と繰越控除 | 売却損が出た住み替えのケース | 最大4年間、他の所得から損失を控除 | 5年超 |
| 相続マンション売却の取得費加算 | 相続で取得したマンションの売却 | 納付済み相続税を取得費に加算 | 問わない(期限あり) |
出典:国税庁タックスアンサー「No.3302 マイホームを売ったときの特例」「No.3305 マイホームを売ったときの軽減税率の特例」「No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき」「No.3267 相続財産を譲渡した場合の取得費の特例」
居住用財産の3,000万円特別控除
3,000万円特別控除とは、自分が住んでいたマンションを売却した場合に、譲渡所得から最大3,000万円を差し引ける制度です。
正式名称は「居住用財産を譲渡した場合の3,000万円の特別控除の特例」といいます(国税庁タックスアンサーNo.3302)。
譲渡所得が3,000万円以下であれば課税所得がゼロになるため、所得税・住民税が一切かかりません。
首都圏の中古マンション売却では譲渡所得が数百万〜2,000万円台に収まるケースが多く、この特例一つで税負担を完全に解消できる方も少なくありません。
主な適用要件は次のとおりです。
- 現在住んでいる、または住まなくなってから3年を経過する年の12月31日までに売却すること
- 売却した年の前年または前々年に同じ特例を受けていないこと
- 売却相手が配偶者・直系血族・生計を共にする親族など特別な関係にある人でないこと
- 住むためだけに仮に入居した家屋でないこと
注意が必要なのは、住宅ローン控除(住宅借入金等特別控除)との併用ができない点です。
新居購入で住宅ローン控除を使いたい場合、売却した年およびその前後2年間は3,000万円特別控除と住宅ローン控除を同時に適用できません。
住み替えを検討している方は、売却と購入のタイミングをふまえてどちらの特例が有利かをあらかじめ試算しておくとよいでしょう。
また、3,000万円特別控除は原則として3年に1回しか使えません。
前年または前々年に同特例や買い換え特例などを受けている場合は対象外となるため、過去の申告状況も確認が必要です。
所有期間10年超で使える軽減税率の特例
所有期間10年超の軽減税率特例とは、売却年の1月1日時点で10年を超えて所有していた居住用マンションを売却した際に、通常20.315%の長期譲渡所得税率をさらに引き下げられる制度です(国税庁タックスアンサーNo.3305)。
通常の長期譲渡所得税率と比べると、課税譲渡所得6,000万円以下の部分に適用される税率は14.21%と約6ポイント低くなります。
| 区分 | 課税譲渡所得の範囲 | 合計税率 |
|---|---|---|
| 長期(5年超・通常) | 全額 | 20.315% |
| 10年超特例 | 6,000万円以下の部分 | 14.21% |
| 10年超特例 | 6,000万円超の部分 | 20.315% |
出典:国税庁タックスアンサーNo.3305「マイホームを売ったときの軽減税率の特例」
3,000万円特別控除と同時に適用できる点が大きなメリットです。
たとえば、12年間住んだマンションを売却して譲渡所得が4,000万円あった場合、3,000万円特別控除を先に差し引いた残り1,000万円に対して14.21%の軽減税率が適用されます。
この場合の税額は約142万円となり、3,000万円控除がなければ約813万円の税負担になる計算です。
主な要件は、売却年の1月1日時点での所有期間が10年超であること、実際に自分で居住していたこと、および前年・前々年に同特例を使っていないことです。
所有期間10年の数え方も「売却年の1月1日時点」が基準となるため、計算は前のセクションで解説した短期・長期判定と同じ考え方で行います。
買い替え・住み替えで損失が出たときの損益通算と繰越控除
住み替えによってマンションを売却し、損失(譲渡損失)が発生した場合に活用できる特例が2種類あります(国税庁タックスアンサーNo.3370・No.3390)。
損益通算とは、売却によって生じた損失を、給与所得や事業所得などほかの所得と合算することで税負担を軽くする仕組みです。
損益通算後も控除しきれなかった損失は、翌年以降最長3年間にわたって繰り越せます(繰越控除)。
合わせると最大4年間の節税効果が見込める制度です。
2種類の特例の違いは次のとおりです。
| 特例の区分 | 対象となるケース | 主な要件 |
|---|---|---|
| 居住用財産の買い換えの場合の譲渡損失(No.3370) | 売却後に新しいマイホームを購入する住み替えのケース | 所有期間5年超・買い換え先に返済10年以上のローンあり・所得3,000万円以下 |
| 特定居住用財産の譲渡損失(No.3390) | 買い換えなし・オーバーローン(ローン残高>売却価格)のケース | 所有期間5年超・ローン残高が売却価格を上回っていること |
売却損が出るのは「損だから税金がかからない」と思われがちですが、確定申告を行うことでほかの所得を減らせる節税効果があります。
住み替えで損失が出た年に確定申告をしないと、この特例は受けられません。
売却損が出た場合でも、忘れずに申告することが大切です。
なお、国土交通省のデータによると、令和5年度の繰越控除特例の適用件数は134件・減収額は約1億2,000万円となっており、使える状況にある方が活用し切れていない可能性が示唆されています(国土交通省「居住用財産の譲渡損失の繰越控除の特例」要望資料・令和7年度税制改正)。
相続したマンションの売却で使える取得費加算の特例
取得費加算の特例とは、相続で取得したマンションを売却した際に、相続税として納付した金額の一部を取得費に加算することで、譲渡所得(売却益)を圧縮できる制度です(国税庁タックスアンサーNo.3267)。
取得費が増えれば譲渡所得が減り、結果として譲渡所得税も少なくなります。
相続した不動産はもともとの取得費が低くなりやすく(被相続人が昔購入した物件など)、何も対策しなければ多額の税負担が生じることがあります。
この特例はそのような場面で大きな節税効果を発揮します。
加算できる取得費の計算式は次のとおりです。
取得費加算額 = 支払った相続税額 × (売却した不動産の相続税評価額 ÷ 相続税の課税対象財産の合計評価額)
主な適用要件は3点です。
- 相続または遺贈によって財産を取得したこと
- その財産取得者が相続税を納めていること
- 相続開始日の翌日から相続税申告期限(相続開始から10か月)の翌日以後3年を経過する日までに譲渡すること(相続開始から3年10か月以内が目安)
期限が「相続開始から3年10か月以内」と定められているため、相続後そのまま放置していると使えなくなる点に注意が必要です。
相続したマンションの売却を検討している場合は、相続開始日から逆算して売却時期を計画することをおすすめします。
なお、相続空き家を売却する際に使える「空き家3,000万円特別控除(措法第35条第3項)」と取得費加算の特例は重複適用できません。
どちらがより節税になるかは個別の状況によって異なるため、事前に税理士へ相談のうえ有利な方を選ぶとよいでしょう。
マンション売却で税金がかからないケースとは
マンションを売却しても、譲渡所得税がかからないケースは大きく3つあります。
「売却益(譲渡所得)がそもそも発生しない」「3,000万円控除の適用で課税所得がゼロになる」「取得費の証拠書類がなく概算取得費を使うことで計算上の利益が大きく変わる」の3パターンです。
自分がどのケースに該当するかを把握することが、不必要な節税対策の手間を省き、必要な申告漏れを防ぐ第一歩になります。
| 税金がかからないケース | 主な条件 | 確定申告の要否 |
|---|---|---|
| 譲渡所得がゼロまたはマイナス | 売却価格 ≦ 取得費+譲渡費用 | 原則不要(損益通算を使う場合は必要) |
| 3,000万円控除で課税所得がゼロ | 居住用財産・要件を満たす | 必要(控除を受けるために申告が必須) |
| 取得費不明で5%概算取得費を使わず実額を立証 | 購入関連書類の代替証拠がある | 必要 |
譲渡所得がゼロまたはマイナスになるとき
譲渡所得税は「売却益」に対してかかる税金です。
そのため、売却価格から取得費と譲渡費用を差し引いた結果がゼロ以下であれば、そもそも課税対象の所得が発生せず、税金はかかりません。
実は、マンション売却で損失(譲渡損失)が出るケースは決して少なくありません。
公益財団法人東日本不動産流通機構が発表した「首都圏不動産流通市場の動向(2025年度)」によると、2025年度の首都圏中古マンション成約物件の平均築年数は26年を超えており、長期保有後の売却では価格下落により購入時を下回るケースが多く見受けられます。
また、取得費の計算に含まれる「建物の減価償却費相当額」の影響も見逃せません。
鉄筋コンクリート造マンションの非事業用償却率は0.015であるため、30年所有した場合の減価償却費は建物取得価額の約40%にも達します(取得価額×0.9×0.015×30年=取得価額×40.5%)。
建物価値が帳簿上で大きく下がることで取得費が圧縮され、「実際には損をして売った」のに計算上は譲渡所得が出てしまうケースもあるため、必ず正確な計算が必要です。
譲渡所得がマイナスになるケースの目安として、以下の状況が典型例です。
- 購入から20年以上経過し、当初購入価格より大幅に値下がりして売却したとき
- 売却価格が低く、仲介手数料などの譲渡費用を差し引くと利益がほぼ残らないとき
- リノベーション費用などを購入時の取得費に含めて計算すると、差し引ける費用が大きくなるとき
なお、譲渡所得がマイナスであっても損益通算や繰越控除の特例を使いたい場合は確定申告が必要です。
特例を使わない場合は申告義務はありませんが、申告をすることで給与所得など他の所得と損失を相殺して税金の還付を受けられる可能性があります。
3,000万円控除で課税所得がゼロになるとき
居住用マンションの売却では、3,000万円特別控除を活用することで課税所得がゼロになり、譲渡所得税が一切かからないケースが多くあります。
計算の仕組みは次のとおりです。
課税譲渡所得 = 譲渡所得 − 3,000万円(特別控除)
譲渡所得が3,000万円以下であれば、特別控除を差し引いた後の課税譲渡所得がゼロ以下となり、税金は発生しません(国税庁タックスアンサーNo.3302)。
首都圏でも地方でも、自宅として10〜20年住んだマンションを売却する場合、譲渡所得が3,000万円を超えるケースは多くありません。
購入価格や立地にもよりますが、3,000万円控除さえ適用できれば大半の方は税負担ゼロで売却を完了できます。
3,000万円控除は「適用を受けるために確定申告で申告すること」が要件になっており、申告をしなければ控除は自動的に適用されません。
売却した翌年2月16日から3月15日の申告期間内に、必要書類を揃えて申告する必要があります。
税金がゼロでも確定申告が必要な理由を押さえておきましょう。
- 控除の適用要件を確定申告で宣言して初めて有効になる
- 申告をしないと税務署から問い合わせが来る可能性がある
- 申告期限を過ぎると控除が使えなくなり、追徴課税が生じるリスクがある
取得費が不明な場合の5%概算取得費と注意点
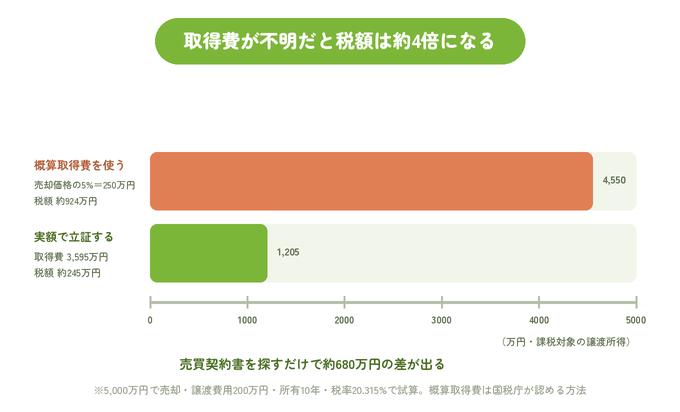
マンションを購入した際の売買契約書や領収書を紛失してしまい、実際の取得費が証明できない場合には、売却価格の5%を取得費として計上できます。
これを「概算取得費」といいます(租税特別措置法通達31の4-1、国税庁タックスアンサーNo.3258)。
概算取得費の計算式は次のとおりです。
概算取得費 = 売却価格 × 5%
たとえば4,000万円で売却した場合、概算取得費は200万円になります。
この場合、譲渡費用(仲介手数料など約130万円)を加えても、差し引ける費用は330万円程度です。
実際の購入価格が3,000万円だったとすれば、本来の譲渡所得は870万円のところ、概算取得費を使うと3,670万円ものみなし利益が発生してしまいます。
概算取得費は「取得費が実際に不明な場合」に使うもので、意図的に不利な方を選ぶ必要はありません。
実際の取得費が概算取得費を上回ることが多いため、以下の方法で取得費の証拠を少しでも集めることが重要です。
- 当時の住宅ローン契約書・返済明細(借入金額が購入価格の参考になる)
- 登記事項証明書に記載された抵当権設定金額
- 当時の仲介業者が保存している取引記録
- 金融機関の通帳記録(頭金の支払いが確認できる場合)
- 国土交通省の建築着工統計や日本不動産研究所の市街地価格指数を使った推計(税務署・税理士と要相談)
いずれの方法も「合理的な証拠があれば実際の取得費に近い金額で申告できる」という考え方に基づきます。
特に購入から20〜30年経過した物件では概算取得費5%との差が非常に大きくなるため、諦めずに資料を探すことが大きな節税につながります。
なお、証拠資料の評価方法は税務署や担当税理士によって判断が異なることもあるため、申告前に専門家に相談することをおすすめします。
売却タイミングと所有期間の数え方で税負担が変わる理由
マンション売却の税金を左右する「所有期間」は、実際に住んでいた年数ではなく、売却年の1月1日時点で何年所有していたかで判定します。
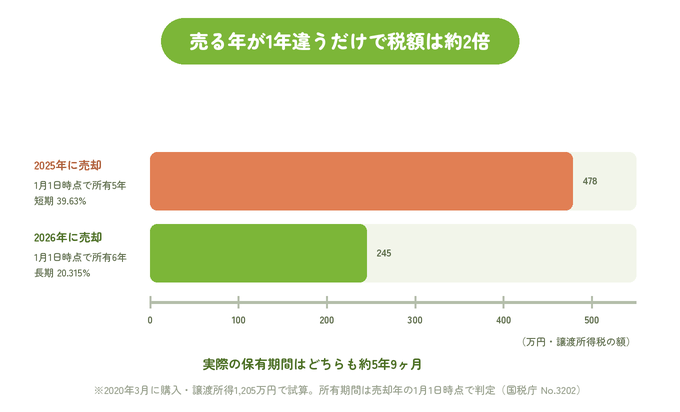
この判定ルールを正確に把握しておけば、売却タイミングを数か月調整するだけで適用税率が約2倍変わる可能性があります。
国税庁の定めによれば、売却年1月1日時点の所有期間が5年以下なら短期譲渡所得(税率39.63%)、5年超なら長期譲渡所得(税率20.315%)として区分されます(国税庁タックスアンサーNo.3202)。
| 所有期間の区分 | 判定基準日 | 合計税率 |
|---|---|---|
| 短期譲渡所得 | 売却年1月1日時点で5年以下 | 39.63% |
| 長期譲渡所得 | 売却年1月1日時点で5年超 | 20.315% |
| 長期(10年超特例) | 売却年1月1日時点で10年超・居住用 | 14.21%(6,000万円以下部分) |
所有期間の起算日は「1月1日」基準で判定される
所有期間の判定で最もよく起こる誤解は、「購入日から売却日までの経過年数で長短が決まる」という思い込みです。
正確には、売却した年の1月1日時点でその物件を何年所有していたかで判定します。
この点を見落とすと、税率区分の判断ミスにつながります。
取得日と譲渡日の基本的な考え方は次のとおりです。
取得日の原則は、物件の引渡しを受けた日です(所得税基本通達36-12)。
同様に、譲渡日も引渡し日または契約効力発生日のいずれかを選択できます。
この「選択できる」という仕組みは重要で、取得日と譲渡日で異なる基準を選ぶことも可能です(全日本不動産協会 税務相談「譲渡所得における不動産の譲渡日と取得日の判定法」)。
「お正月を何回迎えたか」で考えると直感的に理解しやすくなります。
5年超とは、購入後に1月1日を6回以上またいでいることを意味します。
10年超の軽減税率特例であれば、1月1日を11回以上またいでいる状態が必要です。
相続で取得したマンションの場合、所有期間は亡くなった方(被相続人)が取得した日から引き継いで計算します。
10年前に親が購入し、今年相続したマンションであれば、自分が相続してから日が浅くても長期譲渡所得として扱われます。
5年・10年の境界線をまたぐ売却タイミングの損得シミュレーション
所有期間の境界線(5年超・10年超)をまたぐかどうかで、同じ売却益でも税額が大きく変わります。
具体的なシミュレーションで確認します。
- 購入日 = 2020年3月(引渡し日)
- 譲渡所得 = 500万円(3,000万円特別控除などの特例は適用しない想定)
| 売却時期 | 売却年1月1日時点の所有期間 | 区分 | 税率 | 税額(概算) |
|---|---|---|---|---|
| 2025年3月 | 約4年10か月 | 短期 | 39.63% | 約198万円 |
| 2025年12月 | 約4年10か月 | 短期 | 39.63% | 約198万円 |
| 2026年3月 | 約5年10か月 | 長期 | 20.315% | 約102万円 |
| 2026年12月 | 約5年10か月 | 長期 | 20.315% | 約102万円 |
この例では、2025年内に売却した場合と2026年1月1日以降に売却した場合で、税額差は約96万円にのぼります。
売却活動は通常3〜6か月かかるため、2025年中に売却を決断するのではなく、2026年以降への引渡しを見据えたスケジュール設定が節税につながります。
次に、10年超特例を視野に入れた場合のシミュレーションです。
- 購入日 = 2015年6月
- 譲渡所得 = 800万円(3,000万円特別控除は使用済みとする)
| 売却時期 | 売却年1月1日時点の所有期間 | 区分 | 税率 | 税額(概算) |
|---|---|---|---|---|
| 2025年内 | 約9年7か月 | 長期(通常) | 20.315% | 約163万円 |
| 2026年以降 | 約10年7か月 | 長期(10年超) | 14.21% | 約114万円 |
10年超特例の適用により、同じ売却益800万円でも税額が約49万円下がります。
実際には3,000万円控除との重複適用も可能なため、この特例は控除後の残余益に対して効いてくる点も押さえておくとよいでしょう。
売却を数か月ずらすだけで税率が変わるケースの注意点
タイミング調整で節税を図る場合、いくつかの実務的な注意点があります。
まず、引渡し日と契約日のどちらを基準にするかは申告の際に選択できます。
引渡し日を基準にすれば年をまたいだ引渡しが有効ですが、売買契約書に効力発生日として契約日が記載されており、その契約日が短期判定の年に属する場合は注意が必要です。
節税目的で年をまたがせる場合には、契約日ではなく引渡し日を基準に申告することを検討し、事前に税理士と相談のうえ進めるとよいでしょう。
次に、タイミングを引き伸ばすことにはリスクもあります。
不動産市況が変動すれば売却価格が下がり、節税で得た金額以上の損失が出る場合もあります。
特に2026年以降の市況については、金利上昇や人口動態の変化を要因とした価格調整局面が各機関から指摘されているため、節税効果と市場リスクのバランスを冷静に判断することが大切です。
タイミング調整が有効に機能するのは、以下の条件が重なる場合です。
- 現在の売却年1月1日時点での所有期間が、5年または10年の境界線まで数か月以内である
- 売却益が一定額以上あり、税率差による節税効果が数十万円以上見込める
- 市況が安定しており、数か月の売却延期による価格下落リスクが小さい
マンション売却後に確定申告が必要な人・不要な人
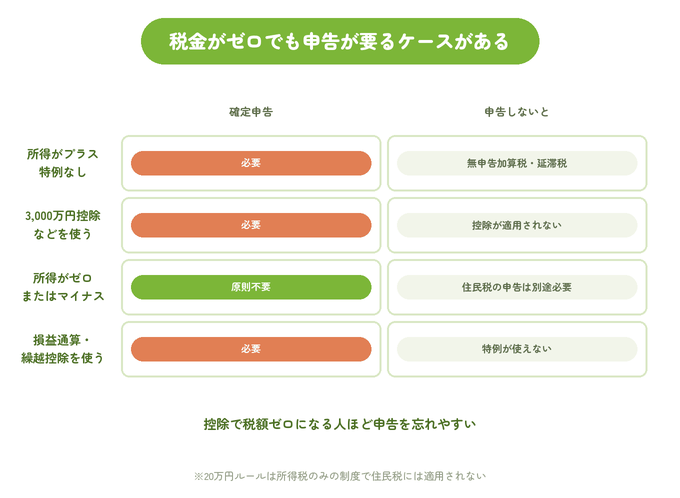
マンション売却後に確定申告が必要かどうかは、譲渡所得の有無と、使いたい特例の種類によって決まります。
結論から言えば、譲渡所得が発生した場合は申告が必要で、発生しなかった場合は原則として不要です。
| 状況 | 確定申告の要否 | 備考 |
|---|---|---|
| 譲渡所得がプラスで特例なし | 必要 | 税額を申告・納税する |
| 譲渡所得がプラスで3,000万円控除などを使う | 必要 | 控除は申告しないと適用されない |
| 譲渡所得がゼロまたはマイナス(損失)で特例を使わない | 原則不要 | 給与所得者は20万円ルールも確認 |
| 譲渡損失で損益通算・繰越控除の特例を使いたい | 必要 | 申告しないと特例が使えない |
確定申告が必ず必要なケース
マンション売却後に確定申告が義務となるのは、売却によって譲渡所得(利益)が発生した場合です。
給与所得者であっても、不動産の譲渡所得は年末調整の対象外であるため、自分で確定申告を行う必要があります(国税庁タックスアンサーNo.1900)。
また、譲渡所得がゼロやマイナスであっても、各種控除・特例の適用を受けたい場合は確定申告が必須です。
次の状況に該当する方は必ず申告が必要です。
- 譲渡所得が発生し、かつ無申告のまま放置する意図がない全ての売却者
- 3,000万円特別控除の適用を希望する人(税額がゼロになる場合も含む)
- 所有期間10年超の軽減税率特例を使いたい人
- 買い替え・住み替えで生じた譲渡損失を損益通算・繰越控除する人
- 相続した物件の取得費加算の特例を適用したい人
これらはすべて「申告しないと特例そのものが無効になる」仕組みです。
税金がかからない状況であっても、申告書を提出することで特例の適用を宣言する形になっています。
税額がゼロだから申告不要という判断は誤りなので注意が必要です。
確定申告が不要なケース
以下のどちらかに当てはまる場合、確定申告の義務はありません。
まず、譲渡所得がゼロ以下(損失)の場合です。
取得費と譲渡費用の合計が売却価格を上回っているか、同額の場合、課税対象の所得が発生しないため申告義務はありません。
次に、給与所得者で、譲渡所得が20万円以下の場合です。
給与・退職所得以外の所得合計が20万円以下の会社員・公務員は、所得税の確定申告が不要とされています(所得税法第121条)。
住民税の申告が別途必要になるケースは見落とされがちです。
所得税の確定申告が不要でも、住民税については市区町村への申告義務が残る場合があります。
特に20万円以下ルールで所得税の確定申告を省略した場合、住民税の計算から漏れないよう、念のため住所地の税務窓口や税理士に確認しておくとよいでしょう。
申告しないと損するケース(特例の適用漏れ)
確定申告の義務はないものの、申告することで税金の還付や節税になるケースがあります。
損をしたまま終わらないよう、次の状況に当てはまる方は積極的に申告を検討することをおすすめします。
住み替えで売却損が発生したとき、損益通算によりその年の給与所得などと売却損を相殺できます。
たとえば、給与所得が700万円の会社員が300万円の売却損を出した場合、損益通算により課税所得が400万円となり、すでに源泉徴収で納めた所得税の一部が還付されます。
申告をしなければこの還付は受けられません。
また、繰越控除により翌年以降最長3年間も控除を継続できます。
住み替えの損失が当年の所得を上回る場合でも、翌年以降最大3年間にわたって残った損失を他の所得から控除し続けられます。
これも毎年確定申告を行うことで初めて適用されます。
確定申告の提出期限と必要書類リスト
確定申告の提出期限は、売却した翌年の2月16日から3月15日(土日祝の場合は翌平日)です。
たとえば2026年中にマンションを売却した場合、確定申告の期間は2027年2月16日から2027年3月15日となります。
申告先は、売却したマンションの所在地の税務署ではなく、申告者(売主)の住所地を管轄する税務署です。
e-Tax(電子申告)を利用すれば、税務署に出向かずに申告できます。
国税庁の「確定申告書等作成コーナー」では、画面の案内に沿って入力するだけで申告書と譲渡所得の内訳書を作成できるため、初めての方でも比較的手続きを進めやすい環境が整っています。
確定申告に必要な主な書類は次のとおりです(国税庁「譲渡所得の申告のしかた」より)。
| 書類 | 内容・取得先 |
|---|---|
| 確定申告書(第一表・第二表)・第三表(分離課税用) | 国税庁ウェブサイトまたは税務署窓口 |
| 譲渡所得の内訳書(確定申告書付表兼計算明細書)土地・建物用 | 国税庁ウェブサイトまたは税務署窓口 |
| 売買契約書の写し(売却時・購入時の両方) | 売主が保管しているもの |
| 取得費・譲渡費用の領収書 | 売主が保管しているもの(購入時の仲介手数料など) |
| 売却した不動産の登記事項証明書 | 法務局(オンライン取得可) |
| 本人確認書類(マイナンバーカードなど) | 売主が保管しているもの |
| 住民票または戸籍の附票(住所と登記所在地が異なる場合) | 市区町村窓口 |
3,000万円特別控除や取得費加算の特例を申請する場合は、上記に加えてそれぞれ専用の添付書類が必要になります。
売買契約書は紛失すると取得費の証明が難しくなるため、売却後も大切に保管しておくことが重要です。
マンション売却の税金に関するよくある質問
- Q売却損が出たのに確定申告は必要ですか
- A
売却損が出た場合、譲渡所得税はかかりません。
そのため、確定申告の義務は原則としてありません。
次のいずれかに当てはまる場合は、売却損が出ていても確定申告を行うことで税負担の軽減や税金の還付が受けられます。
住み替えに伴う売却損の場合、損益通算と繰越控除の特例を使えば、その年の給与所得などと損失を相殺し、源泉徴収された税金の一部が還付される可能性があります。
さらに当年の所得では控除しきれなかった分は、翌年以降3年間にわたって繰り越して控除できます。
いずれも毎年確定申告することが適用の条件です(国税庁タックスアンサーNo.3370・No.3390)。
申告して初めて税金が戻ってくる仕組みのため、売却損を出した方ほど確定申告を「やる価値がある手続き」として捉えておくとよいでしょう。
損失の金額が大きいほど、還付・節税の効果も大きくなります。
- Q取得費の領収書を紛失した場合どうなりますか
- A
購入時の売買契約書や領収書を紛失した場合、売却価格の5%を取得費として使える「概算取得費」の計算方式を採用できます(租税特別措置法通達31の4-1、国税庁タックスアンサーNo.3258)。
概算取得費5%は実際の購入価格が低かった場合を除くと、大きく不利になることがほとんどです。
たとえば5,000万円で売却した場合の概算取得費は250万円しか認められず、本来3,000万円で購入していたとすれば、4,700万円超もの差が生じます。
領収書を紛失していても、次の代替資料で実際の取得費に近い金額を立証できる場合があります。
購入当時の住宅ローン契約書や通帳の振込記録で頭金・残金の支払いが確認できる場合、それが購入価格の参考になります。
登記事項証明書に記載された抵当権設定金額も参考資料になります。
当時の仲介業者に記録が残っている場合もあります。
証拠書類の評価は税務署や税理士によって異なるため、申告前に専門家に相談してから対応方針を決めることをおすすめします。
- Q住み替えで新居の住宅ローン控除と3,000万円控除は同時に使えますか
- A
旧居の売却で3,000万円特別控除を使った場合、新居で住宅ローン控除を使えるかどうかはタイミングによって変わります。
3,000万円特別控除と住宅ローン控除は、同時に適用できない制度です(国税庁タックスアンサーNo.3302・No.1213)。
具体的には、新居に居住した年の前後2年、合計5年間に3,000万円特別控除の適用を受けた場合、その間は住宅ローン控除が使えません。
整理すると、新居に入居した年を「0年」として、前後2年(計5年間)に旧居の3,000万円控除を使っていなければ住宅ローン控除が適用できます。
売却先行で新居購入が2年以上後になる場合は両方を活用できる可能性がありますが、タイミングが近接している場合はどちらか一方しか選べません。
売却益が3,000万円を超える場合は3,000万円控除が、超えない場合は住宅ローン控除が有利になるケースが多いです。
どちらが得かは個別の売却益と予定購入価格・ローン残高によって異なるため、売却前に税理士に試算を依頼することをおすすめします。
- Q相続したマンションの取得費はどう計算しますか
- A
相続で取得したマンションの取得費は、亡くなった方(被相続人)が購入した当時の取得費を引き継いで計算します(国税庁タックスアンサーNo.3270)。
自分が相続した日の評価額や相続税評価額は取得費になりません。
具体的な計算式は次のとおりです。
取得費 = 被相続人の購入価格(土地部分) + (被相続人の購入価格のうち建物部分 − 被相続人の保有期間の減価償却費相当額)
注意が必要なのは、建物の減価償却の計算期間が「被相続人が購入した日から売却日まで」となる点です。
たとえば親が30年前に購入し、今年相続して売却する場合、建物の減価償却費は30年分を差し引いた後の金額が取得費になります。
築年数が非常に古い場合、建物の取得費がほぼゼロに近くなるケースもあります。
被相続人の購入価格が不明な場合は概算取得費5%を使いますが、前の質問と同様に代替証拠で立証できる余地があります。
相続財産の確定申告は税務署の判断が複雑になりやすいため、相続税申告の経験がある税理士に依頼するのが確実です。
本記事の作成にあたり、以下の公的機関および信頼性の高い情報源を参照しています。
- 国税庁タックスアンサー No.3202 譲渡所得税の税率
- 国税庁タックスアンサー No.3252 取得費となるもの
- 国税庁タックスアンサー No.3258 取得費が分からないとき
- 国税庁タックスアンサー No.3270 相続や贈与によって取得した資産の取得の時期
- 国税庁タックスアンサー No.3302 マイホームを売ったときの特例
- 国税庁タックスアンサー No.3305 マイホームを売ったときの軽減税率の特例
- 国税庁タックスアンサー No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき
- 国税庁タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例
- 国税庁タックスアンサー No.6201 非課税となる取引
- 国税庁 No.7108 不動産の譲渡・建設工事の請負に関する契約書に係る印紙税の軽減措置
- 国税庁 主な減価償却資産の耐用年数表
- 公益財団法人 東日本不動産流通機構「首都圏不動産流通市場の動向(2025年度)」
- 国土交通省「居住用財産の譲渡損失の繰越控除の特例」関連資料
- 全日本不動産協会 税務相談「譲渡所得における不動産の譲渡日と取得日の判定法」
 法人について
