
マンションの相続放棄の正しい進め方|手続きから費用・管理費対応まで解説
マンションを相続した際に、そのマンションだけを選んで放棄することは法律上できません。
相続放棄は民法第938条に基づく手続きであり、預金や不動産などのプラスの財産も、住宅ローンなどのマイナスの財産も、すべてを一括して手放す選択です。
放棄後も管理費や固定資産税の請求が届くケースや、相続財産に少し手をつけただけで放棄の権利を失うみなし単純承認のリスクがあるなど、知らないと困るポイントが少なくありません。
本記事では、マンション相続放棄の正しい進め方を、手続き・必要書類・費用の目安から限定承認との比較まで、法的根拠とともに解説します。
放棄を検討している方にも、期限が迫っている方にも、参考になる情報をまとめています。
- マンション相続放棄の法的な仕組みとマンションだけを選ぶことができない理由
- 放棄後のマンションがたどる3つのルートと国庫帰属までの流れ
- 放棄後も管理費・固定資産税の請求が届くケースと実務上の対処法
- みなし単純承認が成立する行為と判断基準
- 限定承認・売却・放棄の3択を比較するポイントと住宅ローン残債の扱い方
マンションの相続放棄は可能だが「単独での放棄」は法律上認められていない
マンションを含む相続財産の放棄は、民法第938条に基づき法律上可能な手続きです。
相続放棄は、被相続人が残したプラスの財産もマイナスの財産も、すべてを一括して手放す選択です。
特定の財産だけを選んで個別に除外することは認められていません。
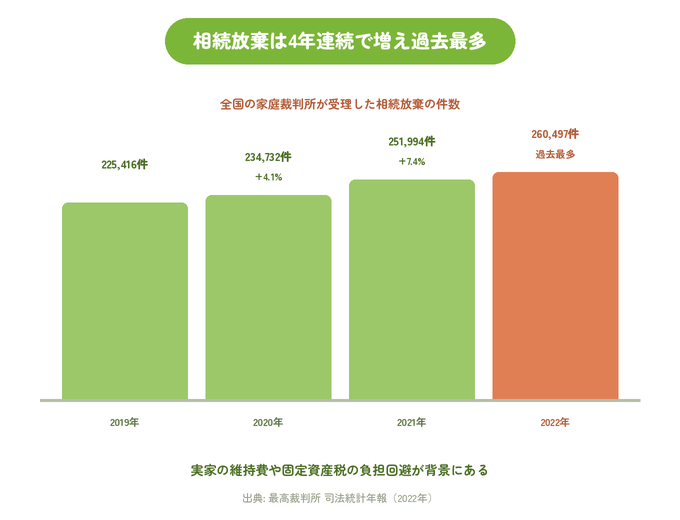
最高裁判所が公表する司法統計年報によると、近年の相続放棄申述受理件数は年間26万件を超える水準で推移しており、10年前と比べて約2倍のペースで増加しています。
老朽化したマンションや管理費の負担が重い不動産をきっかけに、放棄を検討する方が増えている状況です。
相続放棄は申述が受理されると原則として撤回できないため、制度の本質を法律の根拠とともに正確に理解したうえで、状況に合った最善の判断をしていきましょう。
相続放棄とはプラスとマイナスすべての財産を一括して手放す法的手続きのこと
相続放棄とは、家庭裁判所への申述によって相続開始の時点にさかのぼって相続人としての地位を消滅させる、民法第938条に基づく法的手続きのことです。
放棄が認められた場合、法律上は最初から相続人ではなかったとみなされます。
被相続人の財産に対する一切の権利も義務も引き継がず、相続財産との関係が完全に切れます。
放棄の対象は、預金・不動産・株式などのプラスの財産だけではありません。
住宅ローンの残債・消費者金融の借金・連帯保証債務など、被相続人が負っていたマイナスの財産もすべてが含まれます。
マンションの相続を放棄したい場合も、預金や有価証券などプラスの財産を同時に失う点を理解しておく必要があります。
日本の民法が認める相続の選択肢は、単純承認・限定承認・相続放棄の3種類のみに限られており、特定の財産だけを対象とする手続きは設けられていません。
| 選択肢 | 内容 | 申述期限 |
|---|---|---|
| 単純承認 | プラス・マイナスのすべての財産を無限に引き継ぐ | 期限なし(3ヶ月以内に他の手続きをしない場合、自動的に単純承認となる) |
| 限定承認 | プラスの財産の範囲内でのみマイナスの財産を負担する | 相続を知った日から3ヶ月以内(相続人全員で共同申述する必要がある) |
| 相続放棄 | プラス・マイナスのすべての財産を一括して放棄する | 相続を知った日から3ヶ月以内 |
3種類の選択肢のいずれにおいても、特定の財産だけを選んで手放す仕組みは設けられていません。
マンションだけを放棄したいケースも、借金だけを放棄したいケースも、法的には対応できない点に注意が必要です。
マンションだけを選んで放棄できない法的な理由
一部放棄とは、相続財産のうち特定の財産だけを選んで手放し、残りは引き継ぐことを意味しますが、日本の民法では選択的な財産放棄は認められていません。
民法第938条は、相続放棄を家庭裁判所に対する申述によって行うものと定めており、申述の対象は相続財産全体です。
条文上、特定の財産を指定して放棄する余地は設けられていません。
法律が包括的な放棄のみを認めている背景には、債権者保護の観点があります。
もし相続人が価値の低い不動産だけを選んで放棄できるとすれば、被相続人の債権者が回収できる財産を相続人側が恣意的に操作できてしまいます。
第三者の利益を守る仕組みとして、一部放棄は禁止されています。
マンションの相続を避けたい場合に現実的に取れる選択肢は、日本の民法上2つに限られています。
財産全体の状況を踏まえたうえで、どちらが有利かを判断していきましょう。
- 相続放棄を選ぶ(マンションを含む全財産を一括で手放す)
- 相続したうえでマンションを売却・賃貸・解体などの方法で処分する
放棄か相続後処分かの選択は、マンション単体の価値だけでなく相続財産全体の内容をもとに判断する必要があります。
専門家に相談しながら方向性を定めることをおすすめします。
相続放棄が向いているケースと向いていないケースの違い
相続放棄が向いているケースとは、相続によって引き継ぐマイナスの財産や維持コストの合計が、プラスの財産の総額を上回ると判断される状況のことです。
放棄は財産全体を手放す選択のため、プラスの財産が多い場合には必ずしも最善の選択肢とはいえません。
財産全体の状況を踏まえたうえで、放棄が有効かどうかを以下の条件と照らし合わせて確認してみましょう。
- 被相続人に多額の借金・連帯保証債務があり、プラスの財産の総額を大きく超えている
- マンションが老朽化しており、売却価格よりも修繕費・解体費が上回る見込みがある
- 管理費・修繕積立金・固定資産税の年間維持費が、賃貸収益や売却益を上回る
- 遠方に立地しており、現実的な管理が困難で空き家リスクが高い状態にある
- 相続財産の大部分がマンションのみで、売却・賃貸ともに見込みが立たない
反対に、放棄よりも別の選択肢を検討した方がよいケースも存在します。
マンションを相続後に処分したり、限定承認を利用したりする方が有利に働く場合もあります。
- 預金・有価証券など換金しやすいプラスの財産が多く残っている
- マンションが収益物件として安定した賃貸収入を生んでいる
- マンションに配偶者や同居の親族が居住しており、退去を強いる状況にある
- マンションの売却価格が住宅ローンの残債を十分に上回っている
- 財産全体のバランスを踏まえると、限定承認の方が有利になる見込みがある
放棄をした場合は、次の相続順位の方へ相続権が自動的に移ります。
配偶者や子が放棄した場合、被相続人の親や兄弟姉妹が新たな相続人となり、同様の負担を背負う可能性があります。
家族全体への影響を踏まえ、関係者と話し合いながら方向性を決めることをおすすめします。
相続放棄したマンションが最終的にたどる3つのルート
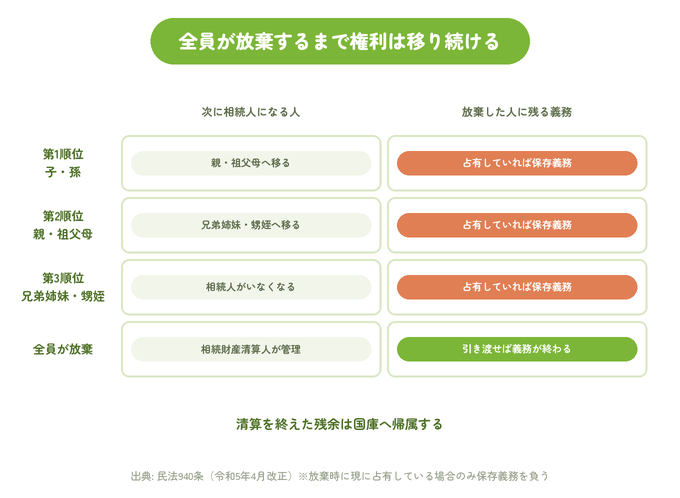
相続放棄されたマンションは、放棄のたびに次の相続順位の人へ権利が移り、全員が放棄した後は相続財産清算人が選任されて管理・清算が行われ、最終的に国庫帰属となります。
放棄すれば終わりと思っていると、知らないうちに近しい親族が相続人となっているケースがあります。
放棄を決めた場合は、次の相続順位の人への連絡も合わせて検討することをおすすめします。
次の相続順位の人へ引き継がれる仕組みと周囲への影響
相続順位とは、民法が定める相続権を持つ人の優先順位のことです。
配偶者は常に相続人となり、血族については第1順位から第3順位の順で相続権が発生します。
| 順位 | 相続人の範囲 | 根拠条文 |
|---|---|---|
| 常に | 配偶者 | 民法第890条 |
| 第1順位 | 子(および代襲相続人) | 民法第887条 |
| 第2順位 | 直系尊属(父母・祖父母) | 民法第889条第1項 |
| 第3順位 | 兄弟姉妹(および代襲相続人) | 民法第889条第2項 |
マンションの相続放棄が行われた場合、放棄した人は最初から相続人でなかったとみなされるため、放棄された相続権は次の順位の人へ移ります。
たとえば子が放棄した場合、被相続人の親(父母・祖父母)が第2順位の相続人として新たに相続権を取得します。
親も放棄した場合は第3順位の兄弟姉妹へ、兄弟姉妹の中に亡くなった人がいれば甥・姪へ代襲相続が発生するため、放棄の連鎖は家族の状況次第で広範囲に及びます。
注意が必要なのは、第3順位の兄弟姉妹への連絡が遅れるケースです。
放棄の手続きを済ませても、当人が気づかないうちに兄弟姉妹が相続人となっており、管理費の支払い督促がいきなり届いたという事例が実務上少なくありません。
放棄を検討している場合、事前に家族全体で相続人の範囲を確認しておくとよいでしょう。
特に第3順位の兄弟姉妹まで放棄の連鎖が及ぶ可能性がある場合は、早めに状況を共有することが重要です。
相続人全員が放棄した場合に選任される相続財産清算人の役割
相続財産清算人とは、相続人が全員放棄したなどの理由で相続財産の管理者がいなくなった場合に、家庭裁判所が選任する財産の管理・清算の担当者のことです。
かつては相続財産管理人と呼ばれていましたが、令和3年に成立した民法改正により、2023年4月1日から相続財産清算人へと名称が変更されました。
名称の変更とともに、申立権者の範囲や手続きの一部も見直されています。
選任の申立ては、利害関係人または検察官が家庭裁判所に行います。
マンションの管理組合や債権者なども利害関係人として申立てができるため、相続人全員が放棄した後に管理組合側が申立てを行うケースも存在します。
申立ての際には予納金を家庭裁判所に納める必要があります。
予納金の金額は事案や財産の内容によって異なりますが、実務上はまとまった金額を要することがほとんどで、あらかじめ用意しておく必要があります。
相続財産清算人は、民法第953条に基づき、財産の調査・管理・保存・換価などを行います。
マンションの場合は管理費の精算、売却または競売の手続きも担い、清算後に残余財産が生じた場合は次の段階へと進みます。
最終的に国庫帰属となるまでの流れと期間の目安
国庫帰属とは、相続財産清算人による清算が完了した後に残余財産が残った場合、財産が国の所有に移転する手続きのことです。
民法第959条に根拠規定が置かれています。
相続放棄の開始から国庫帰属に至るまでの流れは複数のステップに分かれており、それぞれに期間がかかります。
以下の表で全体像を確認しておきましょう。
| ステップ | 内容 | 期間の目安 |
|---|---|---|
| 相続放棄の連鎖 | 相続人が順次放棄し、全員の放棄が完了する | 数ヶ月〜1年 |
| 清算人の申立て・選任 | 利害関係人が家庭裁判所に申立て、清算人が選任される | 1〜3ヶ月 |
| 公告・債権者への弁済 | 官報に公告を出し、債権者への弁済を行う | 2ヶ月以上 |
| 財産の換価・精算 | マンションの売却・競売など換価作業を行う | 数ヶ月〜1年以上 |
| 残余財産の国庫帰属 | 清算後の残余財産が国に帰属する | 清算完了後 |
相続放棄から国庫帰属までにかかる期間は、案件によって異なりますが、最短でも1〜2年、権利関係が複雑な場合は3〜5年以上かかることも珍しくありません。
マンションが売れない状況では、国庫帰属に至るまで長期にわたって管理費や固定資産税が発生し続けることになります。
清算人の選任前の空白期間に発生する管理費や修繕積立金の支払いは、実務上の大きな問題です。
誰も管理できない間に費用が積み上がり、マンションの管理組合が滞納対応を迫られるケースがあります。
令和3年の民法改正では、相続放棄後も管理義務が一定の範囲で継続することが明確化されました。
国庫帰属に至るまでの長い期間において、誰がどのような責任を負うかを事前に確認しておくことが、トラブル回避につながります。
相続放棄後もマンションの管理費や修繕積立金を請求されるケースがある
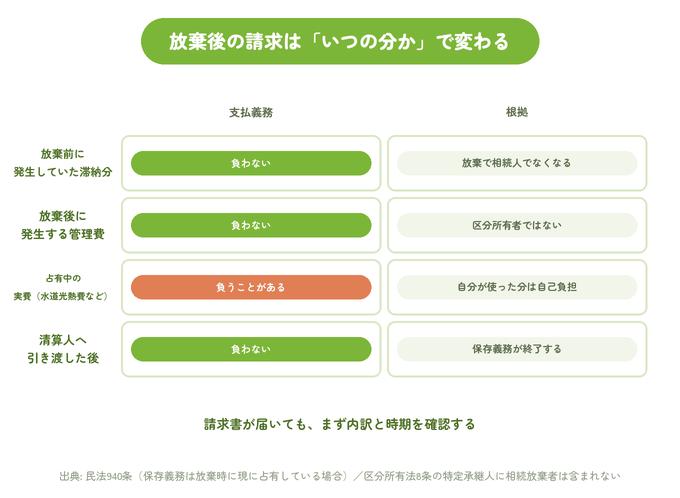
相続放棄が完了した後でも、マンションの管理費や修繕積立金を請求されるケースが実務上存在します。
放棄の効力や法的根拠を正確に把握していないと、支払う必要のない費用を払ってしまうリスクがあります。
請求が来た場合に正しく対応するためには、どのような費用にどの程度の義務が生じるかを把握しておくことが重要です。
費用の種類ごとに法的な根拠が異なるため、一律に支払いを拒否したり受け入れたりするのは適切ではありません。
放棄前に発生した滞納分は支払い義務が残る理由
滞納分とは、被相続人が生前に支払えていなかった管理費・修繕積立金の未払い残高のことです。
区分所有法第19条に基づき、各区分所有者は管理費等の支払い義務を負います。
相続放棄をすれば、被相続人の滞納した管理費は相続債務として引き継がないため、本来は支払い義務が生じません。
実務上で特に注意が必要なのは、管理組合が相続放棄の事実を把握できていないケースです。
放棄の受理は家庭裁判所が行うものであり、管理組合へ自動的に通知される仕組みはないため、放棄完了後も督促状が届き続けることがあります。
督促状が届いても、放棄申述受理前に安易に管理費を支払ってしまうと、民法第921条のみなし単純承認が成立するリスクがあります。
相続財産から債務を返済した行為が相続財産の処分と判断される場合があるため、支払いの前に専門家への確認をおすすめします。
放棄申述が受理された後は、管理組合に対して放棄受理証明書を提出することで、請求の停止を求めることができます。
証明書は家庭裁判所から取得でき、申請1件あたり150円の手数料で発行されます。
2023年民法改正で相続放棄後の管理義務はどう変わったか
管理義務とは、相続放棄をした後も一定の条件のもとで残る、相続財産の保存・維持に関する法的な義務のことです。
令和3年の民法改正により、義務が発生する条件と期間が明確化されました。
| 比較項目 | 改正前(2023年3月以前) | 改正後(2023年4月以降) |
|---|---|---|
| 管理義務が生じる条件 | 占有の有無にかかわらず管理義務が生じるとされていた | 財産を現に占有している場合に限定(民法第940条改正) |
| 義務の終期 | 明確な終期の定めがなく、解釈によって異なっていた | 次の相続人または相続財産清算人への引き渡しまでと明確化 |
| 注意義務の水準 | 固有財産と同一の注意(やや高い水準とされていた) | 自己の財産に対するのと同一の注意(より現実的な水準) |
改正後の民法第940条では、管理義務が生じる条件として財産を現に占有していることが必要とされました。
居住・占有していない放棄者は、管理義務が生じない可能性が高いと考えられます。
注意すべき点は、民法第940条が定める管理義務は保存行為が中心であり、管理組合への管理費支払いが含まれるかどうかは法的に争いがある点です。
保存のために必要な最低限の費用負担は管理義務の範囲内となり得ますが、定期的な管理費全額の支払い義務があるわけではありません。
相続放棄後に管理組合から管理費の請求が届いた場合は、放棄受理証明書を速やかに提出し、支払い義務の有無を弁護士や司法書士に確認したうえで対応することをおすすめします。
固定資産税の支払い義務が残るケースと残らないケース
固定資産税とは、毎年1月1日時点の土地・建物の所有者に対して市区町村が課税する地方税のことです。
地方税法第343条を根拠とする税金であり、課税基準日の所有者が支払い義務を負います。
| ケース | 固定資産税の支払い義務 |
|---|---|
| 相続放棄が完了している(居住・占有なし) | 原則として支払い義務なし。放棄受理証明書を市区町村に提出して対応する |
| 放棄前の課税基準日(1月1日)時点で相続人だった | 課税通知が届く場合あり。放棄受理後に証明書を提出して対応する |
| 被相続人が生前に滞納していた固定資産税 | 相続放棄により引き継がないため、支払い義務なし |
| 放棄後もマンションに居住・占有している場合 | 使用に関する費用負担を求められる可能性があり、法律専門家への確認が必要 |
相続放棄の効力は相続開始時点(死亡日)にさかのぼって生じるため、理論上は放棄した相続人が固定資産税を支払う義務は生じません。
課税通知が届いた場合は、市区町村の税務担当窓口に放棄受理証明書と必要書類を提出することで、課税の取り消しまたは変更を求めることができます。
支払いを急いで行う前に、放棄の事実を正式に通知する手続きを優先することをおすすめします。
固定資産税と同時期に課税される都市計画税も、同様の仕組みで相続放棄した者には原則として支払い義務が生じません。
課税通知書に固定資産税と都市計画税の両方が記載されている場合は、まとめて市区町村に説明し対応することが一般的です。
【要注意】相続放棄を検討中にやると権利を失う行動とその判断基準
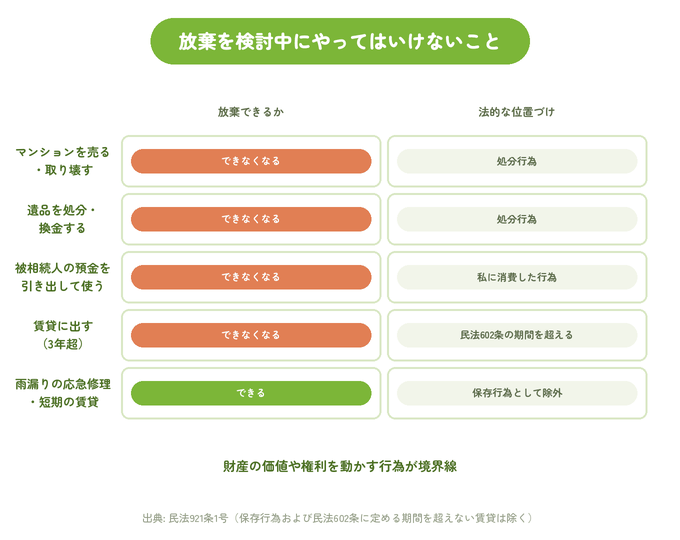
相続放棄を検討している間に、意図せず単純承認が成立して放棄の権利を失ってしまうケースが実務上存在します。
民法第921条のみなし単純承認の規定は非常に厳しく、ひとつの行動が取り返しのつかない結果につながることがあります。
放棄を検討している間は、マンションに関する一切の行動に慎重な判断が求められます。
具体的にどのような行為が危険で、どのような行為であれば問題ないかを、事前に正確に把握しておきましょう。
みなし単純承認とは相続放棄ができなくなる法的状態のこと
みなし単純承認とは、民法第921条に定められた規定であり、相続人が特定の行為をした場合に相続人の意思にかかわらず自動的に単純承認が成立する法的状態のことです。
民法第921条は、みなし単純承認が成立する場面として3つの状況を定めています。
放棄を検討している段階で特に気をつけるべきは、相続財産の一部または全部を処分した場合に単純承認とみなされる第1号の規定です。
| 号 | 成立する場面 | 主な具体例 |
|---|---|---|
| 第1号 | 相続財産の全部または一部を処分したとき(保存行為・短期賃貸借を除く) | 不動産の売却、家財の廃棄・売却、相続財産からの債務の弁済 |
| 第2号 | 熟慮期間(原則3ヶ月)内に限定承認も放棄もしなかったとき | 何もせず3ヶ月が経過した場合 |
| 第3号 | 相続財産を隠匿・消費し、または悪意で財産目録に記載しなかったとき | 放棄・限定承認後に遺産を隠していた場合 |
みなし単純承認が一度成立すると、原則として覆すことができません。
放棄の申述が受理された後でも、第3号の隠匿・消費行為が発覚した場合は放棄が無効となります。
放棄前の第1号の処分行為は、特に一度でも行ってしまうと取り返しがつかない点に注意が必要です。
マンションの売却・家財の処分・管理費の支払いが放棄権を消滅させるリスク
放棄権を消滅させるリスクのある行為とは、相続財産に対して所有者と同等の権限を行使したとみなされる可能性のある行動のことです。
相続財産に少しでも手を加えた場合、みなし単純承認が成立してしまう可能性があります。
| 行為の区分 | 具体例 | リスクの目安 |
|---|---|---|
| 危険(NG) | マンションの売却・売買契約の締結 | 単純承認が成立する可能性が高い |
| 危険(NG) | 室内の家財・家具・電化製品の売却・廃棄・形見分け | 単純承認が成立する可能性が高い |
| 危険(NG) | 被相続人の銀行口座から管理費・住宅ローンを支払う | 単純承認が成立する可能性が高い |
| 要確認 | 自己の財産から管理費を立て替える | 原則リスクは低いが状況により判断が異なる |
| 要確認 | マンションの軽微な修繕を発注する | 保存行為として許容される場合あり |
| 比較的安全(OK) | 相続財産の内容を調査する・目録を作成する | 調査行為は処分に当たらずリスクなし |
| 比較的安全(OK) | 腐敗する食品・生鮮品を廃棄する | 保存行為として許容される |
マンションの売却は特に注意が必要です。
不動産業者に査定を依頼するだけであれば問題ありませんが、売買契約を締結した場合は処分行為として単純承認が成立します。
放棄の申述を検討している段階では、媒介契約の締結についても慎重に判断することをおすすめします。
室内の家具や電化製品などを整理・処分する行為も、相続財産の処分として単純承認が成立するリスクがあります。
遺品整理業者に依頼して家財を売却・廃棄した場合、意図せず放棄の権利を失ってしまう可能性があります。
被相続人の銀行口座や相続財産の現金から管理費・修繕積立金を支払った場合は、相続財産からの弁済行為として処分に当たると判断される可能性があります。
自動引き落とし設定が残っていた場合も同様のリスクがあるため、金融機関への引き落とし停止依頼を優先することをおすすめします。
放棄検討中に管理費を払ってしまった場合の法的な扱い
管理費を払ってしまった場合の法的な扱いとは、支払い行為がみなし単純承認に該当するかどうかを、支払いの方法・金額・時期・状況をもとに判断する問題のことです。
支払いをした財源が相続財産かどうかによって、みなし単純承認が成立するかどうかの判断が大きく変わります。
被相続人の銀行口座からの支払いや相続財産の現金からの支払いは処分行為に当たりますが、相続人自身の財布から立て替えた支払いは原則として処分行為に当たりません。
管理費の支払いが小額で、マンションの保存に不可欠な行為として認められる場合は、保存行為として処分行為から除外されることもあります。
ただし保存行為の範囲は個別の事案によって判断が異なるため、支払い前に弁護士や司法書士への相談を優先することをおすすめします。
すでに管理費を相続財産から支払ってしまった場合は、速やかに弁護士または司法書士に状況を説明し、みなし単純承認が成立しているかどうかの法的判断を求めることをおすすめします。
放棄の熟慮期間がまだ残っている段階での相談であれば、状況に応じた対応策を検討できる余地が生まれることもあります。
マンション相続放棄の手続きステップと必要書類一覧
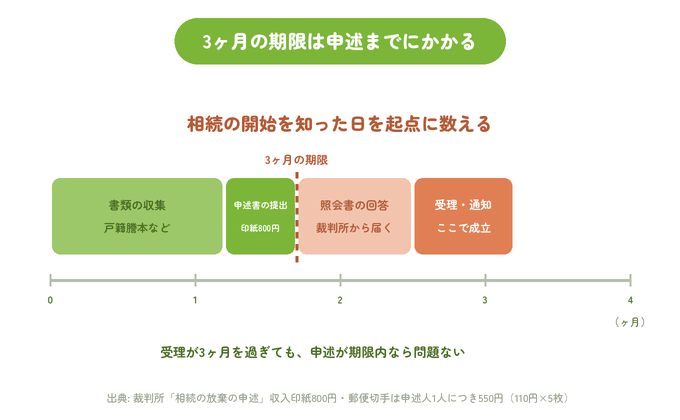
マンションの相続放棄は、被相続人の最後の住所地を管轄する家庭裁判所に申述書を提出することで手続きが完了します。
期限は相続の開始を知った日から原則3ヶ月以内と定められており、必要書類の収集と申述を計画的に進めることが重要です。
手続きを誤ったり期限を過ぎたりすると、意図せず単純承認が成立し放棄の権利を失います。
手順ごとに必要な書類と費用を事前に整理して、計画的に進めていきましょう。
申請期限は相続の開始を知った日から3ヶ月以内
熟慮期間とは、相続人が単純承認・限定承認・放棄のいずれかを選択するために民法第915条第1項が定めた期間であり、原則として3ヶ月間とされています。
注意が必要なのは、期限の起算点が被相続人の死亡日ではなく、相続の開始があったことを知った日である点です。
配偶者や子などの第1順位の相続人は、通常は死亡を知った日が起算点となります。
第2順位や第3順位の相続人(親・兄弟姉妹など)は、先順位の相続人全員が放棄したことを知った日が熟慮期間の起算点となります。
先順位の放棄完了後に初めて通知を受けた場合は、通知を受けた日から3ヶ月以内に手続きを行う必要があります。
熟慮期間内であれば、家庭裁判所に申し立てることで期間を伸長することができます。
財産の調査に時間がかかる場合や、相続人が複数おり調整に時間を要する場合に活用できる制度です。
伸長が認められた場合は、裁判所の判断により期間が延長されます。
家庭裁判所への申請に必要な書類と費用の目安
相続放棄の申述とは、家庭裁判所に申述書を提出することで相続人としての地位を法的に放棄する手続きのことです。
申述先は、被相続人の最後の住所地を管轄する家庭裁判所です。
申述書は裁判所のウェブサイトまたは窓口で入手でき、申述人の事情に合わせて記載します。
提出の際は収入印紙と郵便切手を貼付する必要があり、以下の書類を合わせて準備します。
| 書類 | 取得先 |
|---|---|
| 相続放棄申述書 | 家庭裁判所の窓口またはウェブサイトから入手 |
| 被相続人の死亡の記載がある戸籍謄本(除籍謄本) | 被相続人の本籍地の市区町村 |
| 被相続人の住民票除票または戸籍附票 | 被相続人の最後の住所地の市区町村 |
| 申述人(放棄する人)の戸籍謄本 | 申述人の本籍地の市区町村 |
第2順位・第3順位の相続人が申述する場合は、先順位の相続人全員の死亡または放棄を証明する戸籍謄本等が追加で必要となります。
代襲相続人(孫・甥・姪)が申述するケースでは、戸籍書類の点数が増えるため、早めに収集を始めることをおすすめします。
| 費用の種類 | 目安 |
|---|---|
| 収入印紙(申述人1人あたり) | 800円 |
| 郵便切手(裁判所指定分) | 1,000〜2,000円程度(裁判所により異なる) |
| 戸籍謄本(1通あたり) | 450円 |
| 除籍謄本・改製原戸籍(1通あたり) | 750円 |
| 住民票除票・戸籍附票(1通あたり) | 300〜350円 |
| 司法書士報酬の実務上の目安 | 3〜5万円程度(案件・事務所により異なる) |
申述書を提出後、家庭裁判所から照会書(相続放棄の意思確認のための書面)が送付される場合があります。
回答期限内に返送しなければ受理が遅れるため、書類が届いたら速やかに対応することが重要です。
申述書の提出から受理通知が届くまでの期間は、裁判所の混雑状況によって異なりますが、通常は1〜2週間程度かかります。
相続放棄が受理された後は、家庭裁判所から受理証明書を取得しておくと、管理組合や金融機関への提出が必要になった際に役立ちます。
3ヶ月の期限を過ぎてしまったときに検討できる対応
期限超過後に放棄を検討できる対応とは、3ヶ月の熟慮期間を経過した場合でも、一定の条件を満たすことで放棄が認められる可能性のある法的手段のことです。
熟慮期間を過ぎると、原則として相続放棄の申述は家庭裁判所に受理されません。
熟慮期間中に限定承認または放棄の手続きをとらなかった場合、民法第921条第2号により自動的に単純承認が成立します。
具体的には、相続財産が全く存在しないと信じており、かつそう信じたことに相当な理由がある場合に、実際に債務を知った日から熟慮期間が新たに起算されると判断された事例があります。
期限超過後に上記の特例が適用されるかどうかの判断は非常に難しく、個別の事情によって結論が異なります。
期限が過ぎてしまった場合は、できる限り早急に弁護士または司法書士に相談し、放棄の余地が残っているかどうかを確認することをおすすめします。
マンション相続放棄を選ぶ前に比較したい3つの選択肢
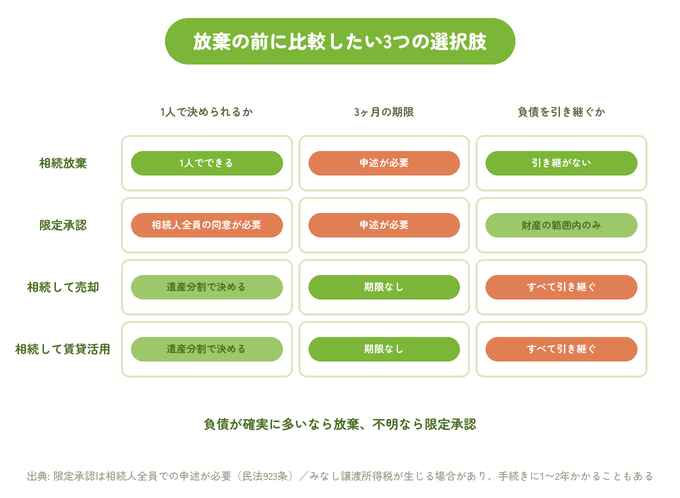
マンションの相続放棄を選ぶ前に、限定承認・売却・賃貸活用という3つの選択肢と比較することが重要です。
放棄は全財産を手放す選択であり、他の手段と組み合わせた方が有利なケースも少なくありません。
選択を急ぐと後悔につながる可能性があります。
財産全体の状況を把握したうえで、各選択肢のメリットと注意点を整理して判断することをおすすめします。
限定承認との違いとどちらを選ぶべきかの判断基準
限定承認とは、相続人がプラスの財産の範囲内でのみマイナスの財産を負担する相続方法のことです。
民法第922条に定められており、最終的にプラスが残れば受け取ることができます。
相続放棄と限定承認の最大の違いは、プラスの財産を引き継ぐかどうかです。
放棄はすべての財産を手放しますが、限定承認を選べばプラスの財産を清算後に受け取ることができます。
| 比較項目 | 限定承認 | 相続放棄 |
|---|---|---|
| プラスの財産 | 清算後に残余があれば受け取れる | すべて放棄する |
| マイナスの財産 | プラスの財産の範囲内でのみ負担する | すべて放棄する |
| 申述単位 | 相続人全員の共同申述が必要(民法第923条) | 各自が単独で申述できる |
| 手続きの複雑さ | 財産目録の作成・清算手続きが必要 | 申述書の提出のみ(比較的シンプル) |
| 向いているケース | プラスとマイナスの差が読めない場合 | マイナスが明らかに上回る場合 |
限定承認が有効なのは、被相続人のプラスの財産とマイナスの財産の差が不明確で、清算してみなければどちらが多いかわからないケースです。
相続放棄は、マイナスの財産がプラスの財産を明確に上回っている場合、または他の相続人が全員同意しない場合に向いています。
売却・賃貸活用と放棄を比較する際に確認すべきポイント
売却・賃貸活用との比較で確認すべきポイントとは、マンションを相続したうえで処分・運用する場合と、相続放棄する場合の収支の差を把握するための判断基準のことです。
3つの選択肢を比較する前に、マンションの市場価値・住宅ローン残債・管理費の年間総額・固定資産税の4点を事前に調べておくことをおすすめします。
4点の数字が明確になることで、どの選択肢が最も有利かを判断する材料が揃います。
| 比較項目 | 売却 | 賃貸活用 | 相続放棄 |
|---|---|---|---|
| プラスの財産 | 売却益を得られる(残債を差し引いた額) | 継続的な賃料収入を得られる | すべて放棄する |
| マイナスの財産 | 引き継ぐが売却益で返済できる | 引き継ぐ | 引き継がない |
| 費用負担 | 相続税・仲介手数料・修繕費等 | 管理費・固定資産税・修繕費等(継続) | 原則として不要 |
| 手続きの手間 | 不動産売却・名義変更手続き | 賃貸管理(継続的) | 家庭裁判所への申述 |
| 向いているケース | 売却益が残債を上回る場合 | 安定した賃貸需要が見込める場合 | マイナスが明確に上回る場合 |
売却を選ぶ場合は、マンションの市場価格と住宅ローンの残債を比べることが最初のステップです。
市場価格が残債を上回っていれば売却益が生じます。
賃貸活用は、マンションの立地や築年数を踏まえたうえで賃貸需要を見極めてから判断することが重要です。
都市部の駅近物件であれば賃貸需要が見込める場合もありますが、地方・郊外の老朽化物件では入居者が集まらず、管理費だけが積み上がるリスクがあります。
住宅ローン残債があるマンションで放棄すべきかどうかの判断目安
住宅ローン残債がある場合の判断目安とは、団信の加入状況・残債額・マンションの市場価格の3点を軸に、放棄・売却・任意売却のどれが有利かを見極めるための基準のことです。
まず確認すべきなのは、被相続人が住宅ローンの団体信用生命保険(団信)に加入していたかどうかです。
団信に加入しており借り手本人が死亡した場合、保険金でローン残債が完済されるため、相続人にローンの支払い義務は生じません。
| 状況 | 判断の目安 |
|---|---|
| 団信加入・借り手本人が死亡した場合 | 残債は保険で完済される。マンションの資産価値と他の財産を確認して相続を検討できる |
| 団信なし・市場価格が残債を上回る場合 | 売却して残債を返済し、差額を受け取ることを検討できる |
| 団信なし・市場価格が残債を下回る(オーバーローン)場合 | 売却しても残債が残るため、任意売却または相続放棄を検討する |
| 連帯保証人として別の相続人がいる場合 | 放棄しても連帯保証債務は残るため、連帯保証人は別途対応が必要になる |
残債が市場価格を上回るオーバーローン状態の場合、任意売却という方法も検討できます。
任意売却とは、金融機関の同意を得て市場価格で売却し、残債の一部が残った場合も債権者と交渉して返済計画を立てる手法のことです。
住宅ローンの残債がある場合に相続放棄を選ぶと、ローンを含む全財産を放棄することになります。
残債の返済義務はなくなりますが、マンションのプラス部分(売却益)も同時に失います。
ローン残債よりも売却益の方が大きい場合は、相続して売却する方が経済的に有利になる場合があります。
マンション相続放棄でよくある疑問と回答
マンション相続放棄に関して実務上よく受ける疑問と、法的根拠に基づく回答を7つの質問形式でまとめています。
手続きや費用・期限など、検討前に確認しておきたいポイントを解説します。
- Qマンションだけを相続放棄することはできますか?
- A
マンションだけを選んで放棄することは、法律上できません。
民法第938条の相続放棄は全財産を一括して手放す手続きであり、特定の財産だけを対象にする一部放棄は認められていません。
- Q相続放棄をすると、住んでいるマンションから出ていかないといけませんか?
- A
法律上は所有者でなくなるため、最終的に退去が必要です。
ただし次の管理者が決まるまでの間は猶予があることが多く、退去の時期については管理組合や弁護士と協議しながら対応することをおすすめします。
- Q放棄を検討しているときに、被相続人の口座からお金を引き出してもいいですか?
- A
相続財産(被相続人の口座)からお金を引き出す行為は、相続財産の処分にあたります。
民法第921条のみなし単純承認が成立して放棄の権利を失う可能性があるため、放棄を検討している間は被相続人の財産に手をつけないことが原則です。
- Q相続放棄をしたら管理費や修繕積立金は払わなくていいですか?
- A
放棄が認められると、管理費・修繕積立金の支払い義務は原則として生じません。
ただし管理組合は放棄の事実を自動的に知ることができないため、放棄受理証明書を管理組合に提出して請求を止める手続きが必要です。
- Q相続放棄の手続きは自分でできますか?
- A
申述書類の作成・提出は自分で行うことが可能です。
ただし戸籍書類の収集や申述書の記載には手間がかかります。
案件が複雑な場合や期限が迫っている場合は、司法書士や弁護士に依頼することをおすすめします。
- Q放棄をすると、次の順位の親や兄弟に知らせる義務はありますか?
- A
法律上、放棄した事実を次の相続順位の人に通知する義務はありません。
ただし知らないうちに親や兄弟が相続人となるケースがあるため、実務上は早めに伝えておくことを強くおすすめします。
- Qマンションに住宅ローンが残っていても放棄できますか?
- A
住宅ローンが残っていても相続放棄は可能です。
放棄するとローンの返済義務も引き継がなくなります。
ただし被相続人が団体信用生命保険(団信)に加入していた場合は、保険でローンが完済されるため、放棄せずに相続できる可能性があります。
参考資料
 法人について
